A 股实时行情 API 2026:从参数到错误处理,一次跑通 ticker 查询
TickDB Research ·
调通了 API ≠ 拿到了正确的价格。
你以为"查一下贵州茅台现价"只是一行 HTTP GET。第一次请求返回 data: []——参数名写错了。修好后,价格字段是 null——取了 close 而不是 last_price。再修好,触发了限流——没有退避逻辑。最后终于通了,但你用 timestamp 判断"数据是否新鲜",在周末看到的价格其实是周五下午三点的收盘价。
四次失败,没有一次是网络不通。全是参数、字段和错误处理的细节。
下面用一张误写自查表、一段可复现的 Python 代码和一个决策框架,把这些坑一次性排干净。读完你能跑通一次正确的 A 股 ticker 查询,并清楚这次跑通能证明什么、不能证明什么。
一、6 个最容易写错的点(自查表)
| 常见误写 | 正确写法 | 后果 | 排查优先级 |
|---|---|---|---|
symbol=600519.SH | symbols=600519.SH | 参数名错误,API 忽略并返回空数组 | 🔴 第一优先 |
data["close"] | data["last_price"] | ticker 用 last_price,close 是 K 线字段 | 🔴 第一优先 |
价格用 float 计算 | 用 Decimal(str(value)) | 浮点误差累积,回测结果失真 | 🟡 第二优先 |
timestamp 当"延迟指标" | timestamp 仅表示行情生成时刻(毫秒 UTC) | 休市时误判数据"不新鲜" | 🟡 第二优先 |
| 收到错误码后无限重试 | 鉴权错误阻断,限流读 Retry-After 退避 | 触发封禁或死循环 | 🔴 第一优先 |
不设 timeout | requests.get(..., timeout=10) | 网络抖动时线程永久阻塞 | 🟢 第三优先 |
二、核心概念区分:接口延迟 ≠ 数据年龄
"A 股实时行情 API 能返回实时数据吗?"——这个问题本身把两个概念混淆了。
| 概念 | 定义 | 本文能证明什么 | 本文不能证明什么 |
|---|---|---|---|
| 接口延迟 | 从行情生成到数据到达你服务器的时间差 | 本次请求成功拿到了一个响应 | 不能证明这个延迟是多少,也没有 SLA 承诺 |
| 数据年龄 | 当前时间与 timestamp 字段的差值 | 你能算出这个差值,并据此判断数据"有多旧" | 不能把这个差值当作接口延迟;休市时年龄持续增长是正常的 |
类比:快递单上的"发货时间"告诉你包裹哪天寄出的,不告诉你快递在路上的速度。
timestamp就是行情数据的"发货时间"。数据年龄 = 你收到的时间 - 发货时间。接口延迟 = 快递实际的运输耗时——需要专门的测量工具和统计方法才能估算。
这个区分直接决定了你如何设计数据可用性判断:用数据年龄判断行情是否"过旧"是可操作的;用数据年龄反推接口延迟是不可靠的。
三、困境与破局:字段名一混,排查成本翻倍
开发者最常见的痛点不是接口不可用,而是字段语义在不同的端点间不一致。close 在 K 线里有值,在 ticker 快照里根本没有——代码不报错,价格永远为空。如果你的系统同时接入 A 股、港股、美股,每个数据源的 ticker 字段名可能不同,维护成本随接口数量线性增长。
此时,你需要的不是一个"更快的 API",而是一个消除了字段歧义的统一数据层——让 ticker 永远用 last_price、kline 永远用 close,无论查询哪个市场。
| 本文痛点 | TickDB 解决方式 | 工程收益 |
|---|---|---|
ticker/kline 字段名混淆,取值总是 null | 按端点严格隔离字段语义:ticker 用 last_price,kline 用 close | 从源头杜绝字段名混淆,不需要记忆"哪个端点用哪个字段" |
| 不同市场 symbol 格式不同,校验正则写一堆 | A 股 600519.SH、港股 700.HK、美股 AAPL.US 统一后缀规范 | 减少沪深北/港股/美股后缀的分支判断,降低 symbol 校验代码复杂度 |
| 限流信号不一致 | 客户端应同时兼容业务码 3001 和 HTTP 429,优先读取 Retry-After 并退避 | 错误处理只需写一次,不因返回形式不同而漏掉限流信号 |
价格字符串直接转 float,精度丢失 | 价格和成交量统一以字符串返回 | 强制使用 Decimal,从接口设计层面避免精度陷阱 |
以上能力来自 TickDB 的统一行情数据层。接下来,用一段 Python 代码验证 A 股 ticker 查询的完整通路——这段代码已内置了上述所有正确写法。
四、最小教学示例:A 股 ticker 查询(Python)
安装依赖
pip install requests python-dotenv
代码:a_share_ticker.py
import os
import time
import json
import requests
from decimal import Decimal, InvalidOperation
from dotenv import load_dotenv

load_dotenv()

API_KEY = os.getenv("TICKDB_API_KEY")
if not API_KEY:
    raise RuntimeError("环境变量 TICKDB_API_KEY 未设置")

BASE_URL = "https://api.tickdb.ai"
TIMEOUT = 10
MAX_RETRIES = 3

def get_ticker(symbols: list[str]) -> list[dict]:
    """
    查询 A 股实时行情快照。

    正确用法:
    - 参数 symbols(复数),逗号分隔,最多 50 个
    - 读取 last_price(不是 close)
    - timestamp 为毫秒 UTC 行情生成时间,不直接等于数据新鲜度
    - 价格使用 Decimal 避免浮点误差
    """
    url = f"{BASE_URL}/v1/market/ticker"
    headers = {"X-API-Key": API_KEY}
    params = {"symbols": ",".join(symbols)}

    for attempt in range(MAX_RETRIES + 1):
        try:
            resp = requests.get(url, headers=headers, params=params, timeout=TIMEOUT)
        except requests.exceptions.Timeout:
            if attempt == MAX_RETRIES:
                raise RuntimeError("请求超时,已达最大重试次数")
            time.sleep(2 ** attempt)
            continue
        except requests.exceptions.ConnectionError:
            raise RuntimeError("网络连接失败,请检查网络或 API 地址")

        # HTTP 级错误(非 2xx 且非 429)直接抛出
        if resp.status_code != 200 and resp.status_code != 429:
            raise RuntimeError(f"HTTP 错误: {resp.status_code}")

        # JSON 解析防御:非 JSON 错误响应不应导致程序中断
        try:
            data = resp.json()
        except json.JSONDecodeError:
            raise RuntimeError(f"API 返回非 JSON 响应: {resp.text[:200]}")

        code = data.get("code")

        if code == 0:
            # 成功:映射字段
            results = []
            for item in data.get("data", []):
                try:
                    price = Decimal(str(item["last_price"]))
                    volume = Decimal(str(item.get("volume_24h", "0")))
                except (KeyError, InvalidOperation, ValueError):
                    continue
                results.append({
                    "symbol": item["symbol"],
                    "last_price": str(price),
                    "volume_24h": str(volume),
                    "timestamp_ms": item["timestamp"]
                })
            if not results:
                raise RuntimeError("API 返回成功但 data 为空,请检查 symbol 是否正确")
            return results

        elif code == 3001 or resp.status_code == 429:
            # 限流:优先读 Retry-After 头,否则指数退避
            if attempt == MAX_RETRIES:
                raise RuntimeError("触发限流,已达最大重试次数")
            retry_after = resp.headers.get("Retry-After")
            wait = int(retry_after) if retry_after and retry_after.isdigit() else 2 ** attempt
            time.sleep(wait)
            continue

        elif code == 1001:
            # API Key 无效或过期:不重试,立即阻断
            raise PermissionError("API Key 无效或已过期(code=1001)")
        elif code == 1004:
            # 权限不足:套餐或访问范围不足,不重试
            raise PermissionError("API Key 权限不足,请检查套餐或访问范围(code=1004)")
        else:
            raise RuntimeError(f"API 错误: code={code}, message={data.get('message')}")

    raise RuntimeError("未知错误:重试耗尽")


if __name__ == "__main__":
    # 示例:查询贵州茅台、宁德时代和一只北交所股票
    # 注:北交所符号以 available 接口实时查询为准,此处 920832.BJ 为实测可返回样例
    tickers = get_ticker(["600519.SH", "300750.SZ", "920832.BJ"])
    for t in tickers:
        print(f"{t['symbol']}: last_price={t['last_price']}, timestamp_ms={t['timestamp_ms']}")
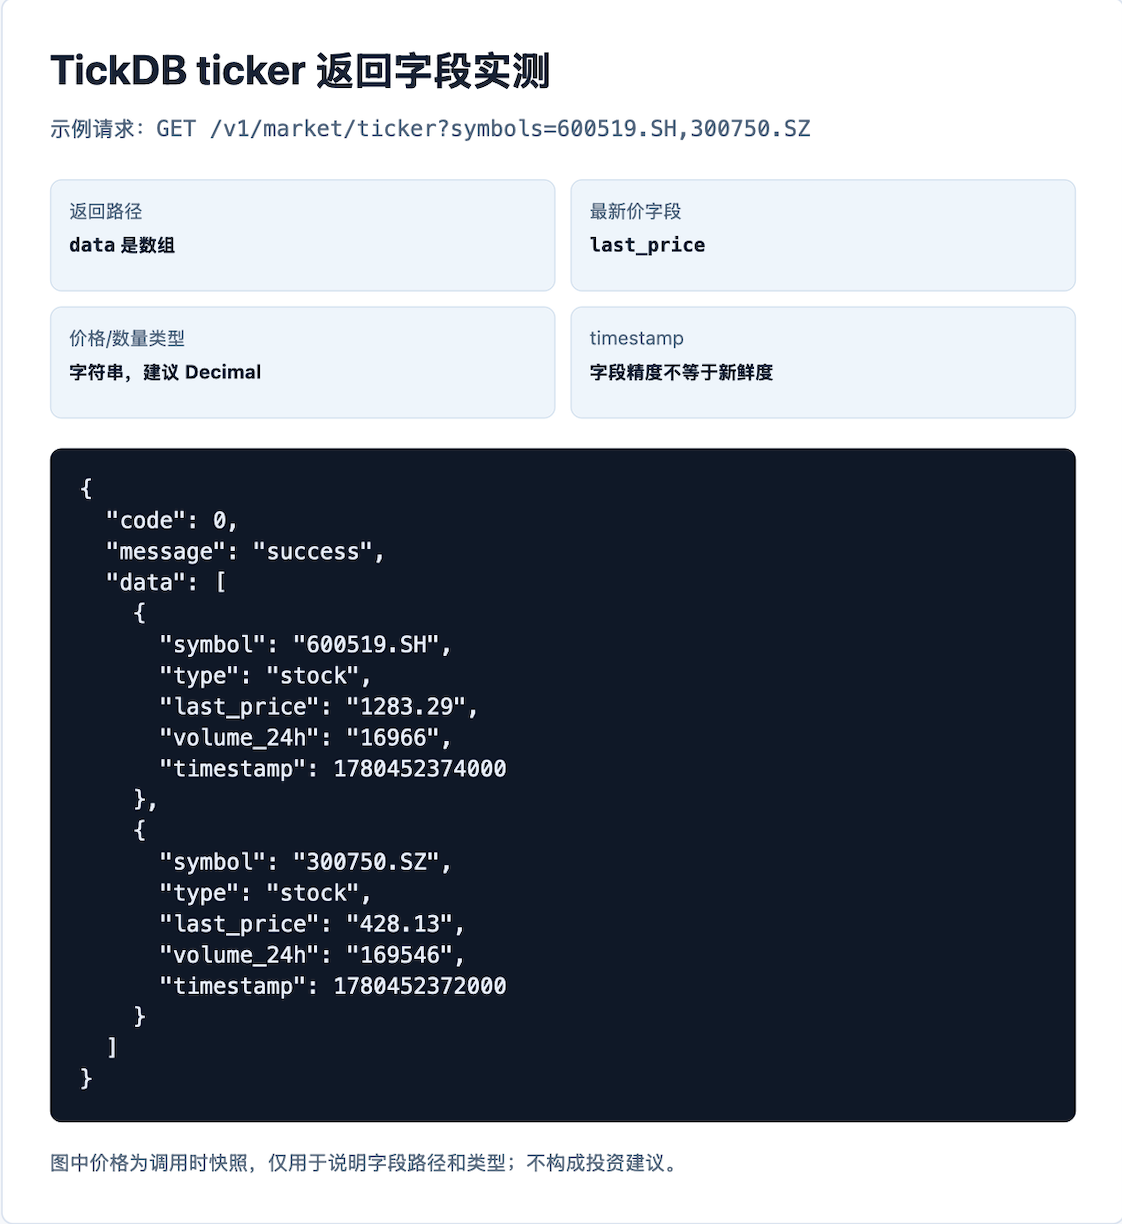
审核实测返回结构示例(字段结构示意,非实时价格)
{
  "code": 0,
  "message": "success",
  "data": [
    {
      "symbol": "600519.SH",
      "type": "stock",
      "last_price": "1682.50",
      "volume_24h": "3214567",
      "timestamp": 1717000000000
    }
  ]
}
五、这段代码的决策框架
代码不是"写对了就行",每个分支背后都有一个工程决策。理解这些决策,比记住代码更有价值。
| 错误场景 | 处理策略 | 工程原则 |
|---|---|---|
code == 1001(Key 无效/过期) | 立即阻断,不重试 | 鉴权失败是永久性错误——重试不会修复 Key,只会浪费配额并可能触发安全告警 |
code == 1004(权限不足) | 立即阻断,不重试 | 套餐或访问范围不足同样是永久性错误,需人工升级套餐而非代码重试 |
code == 3001 或 HTTP 429 | 指数退避重试,优先读 Retry-After 头 | 限流是临时性错误——服务端在告诉你"等 X 秒后再来"。遵守这个协议是生产环境的基本素养 |
| 请求超时 | 有限重试,退避间隔随重试次数增加 | 超时可能是临时网络抖动,也可能是服务端过载——盲目重试和永远不重试一样危险 |
data 数组为空 | 抛出异常,不返回空列表 | 静默返回空数据会让上游逻辑误判"一切正常",比抛异常更难排查 |
| 价格/成交量字段缺失或非法 | 跳过该项,不整体失败 | 部分数据损坏不应阻断其他 symbol 的正常返回——但也不应静默填充默认值 |
核心是区分"临时性错误"和"永久性错误",不是写一堆 if-else。 限流(3001)是临时的——服务端在告诉你"稍后再来"。鉴权失败(1001/1004)是永久的——不换 Key 或不升级套餐,永远过不去。把这两种错误混用同一套重试策略,是生产环境限流问题演变为封禁事故的根因。同理,
1001(Key 无效)和1004(权限不足)虽然都是阻断,但排查方向不同——一个是检查 Key 是否正确,一个是检查套餐是否覆盖当前接口。
六、本文能证明什么、不能证明什么
一次成功的 REST ticker 查询能证明三件事:Key 有效、symbol 存在、当前时刻能拿到结构化行情。但它不能证明以下任何一点:
- ❌ 不能证明接口延迟:
timestamp是行情生成时间,不是端到端延迟指标。本次请求的成功不能外推为延迟承诺或 SLA。 - ❌ 不能证明高频可用:REST 快照是离散采样,不是逐笔推送。如果你的场景需要连续行情更新,需要另行评估推送接口或实时通道。
- ❌ 不能替代交易系统:本文只讨论行情数据获取,不涉及下单、撤单、仓位管理或风控逻辑。
- ❌ 不能证明任何投资结论:所有价格均为假设案例,仅用于说明计算方法,不构成买卖建议或收益暗示。
一个你需要在架构层面想清楚的问题:你在周六上午用 ticker 查到了 600519.SH 的 last_price,timestamp 是周五 15:00:00。你的系统如何向用户呈现这个价格——是"最新价"、"收盘价"、还是"上一交易日收盘价"?这三种标注对交易决策的影响完全不同。欢迎在评论区写下你的标注逻辑。
更多接口细节和字段说明,见 docs.tickdb.ai。