外汇行情API怎么选?同样是汇率,为什么换算能用、盯盘却不够?
TickDB Research ·
外汇行情API怎么选?同样是汇率,为什么换算能用、盯盘却不够?
摘要:金融产品增加盘中提醒,免费汇率API还够用吗?结合EUR/USD真实查询,比较参考换算与双边行情,说明何时保留免费路径、何时另选数据源,并给出页面状态与试用要求。
一个多币种资产页面,最初只需要把欧元金额折算成美元。后来,产品希望它还能显示盘中变化,价格接近观察线时发提醒,再加一个买卖价差。
界面只是多了几个数字,数据需求已经变了。原来够用的“最新汇率API”,还能承担后面这些功能吗?
只做约定日期的参考换算,先保留合适的参考源;增加盘中提醒,再核报价时间与更新;要展示价差,则必须取得买卖双方字段。新增功能需要哪种输入,比免费还是付费更早决定候选。
2026年11月16日北京时间10:22,我们分别查询了一个参考汇率入口和一份EUR/USD行情快照。参考汇率的日期为11月13日;行情快照则同时返回了最新价、买价、卖价及报价时间。这组结果很适合把问题讲具体:都有一个汇率数字不代表交付的是同一种数据。
一、同一个外汇页面,三项功能需要什么
先把产品需求写成读者实际会用的一句话。
| 页面要完成什么 | 用户据此作什么判断 | 先确认的数据 |
|---|---|---|
| 按约定日期折算参考金额 | 不同币种的金额放在同一尺度大约是多少 | 来源、参考日期、基准币与计价币 |
| 观察盘中汇率变化 | 现在相对观察起点发生了什么 | 货币对、价格含义、报价时间与更新方式 |
| 展示买卖价差 | 这份报价的双边价格相差多少 | 同一来源的bid、ask、方向和时间 |
第一项不一定需要持续行情。后两项也不是给日更接口加一个自动刷新,就能得到合适的输入。
假如页面承诺的是“按指定参考日计算的资产参考金额”,日更参考汇率可以进入候选。若页面承诺跟踪此刻变化,参考日期就不够,需要核到报价时间和更新条件。
二、免费路径里,有一个值得保留的选择
欧洲央行公布的欧元参考汇率,通常在工作日约16:00 CET更新,以欧元为基准。机构同时说明,这些值用于信息参考,不建议用于交易目的。
这不等于它没有产品价值。对允许使用该参考基准的展示或研究,公开来源与明确日期很有用。只是产品应把“参考日期”写清,而不是把它包装成此刻可成交的换汇价格。正式核算所需基准也要按实际制度另行确认。
Frankfurter则提供便于程序查询的汇率API。这里需要修正一个常见旧印象:当前v2默认混合多个官方来源,并非所有查询都只转发欧洲央行。需要固定基准时,要指定provider,不能一边比较来源,一边让默认混合结果进入计算。
本次我们明确选择Frankfurter的ECB来源,查询EUR/USD,实际返回:
| 字段 | 本次结果 |
|---|---|
| 参考日期 | 2026年11月13日 |
| 基准币/计价币 | EUR/USD |
| 参考汇率 | 1欧元对应1.1052美元 |
| 查询时间 | 2026年11月16日10:22,北京时间 |
按这个指定参考值,假设的1万欧元对应11052美元。金额是教学假设,汇率来自本次真实返回;它表达的是该参考日和基准下的折算,不是11月16日上午的交易报价。
这次查询在周一上午,早于当日常规公布时间,返回最近公布日11月13日有其时间背景。不能把它与11月16日市场报价的不同直接写成数据源误差。
这也改变了“latest怎么还不是今天”的判断。latest表示这个来源最近已公布的值;应先看来源的公布安排和返回日期,再判断是否满足页面需求。
如果你做的正是这种参考换算,先试这条免费路径完全合理。现有功能已经满足要求,就没必要为了“专业”两个字另买持续行情。
三、到了盯盘和价差,先多问两个字段
同次取得的TickDB EUR/USD快照,报价时间对应2026年11月16日10:21:59,北京时间;同一时刻为02:21:59 UTC:
| 字段 | 本次实值(美元/欧元) | 用于理解什么 |
|---|---|---|
bid_price | 1.10199 | 报价方买入欧元的一侧 |
last_price | 1.10203 | 最新价,不能自动替代双边字段 |
ask_price | 1.10206 | 报价方卖出欧元的一侧 |
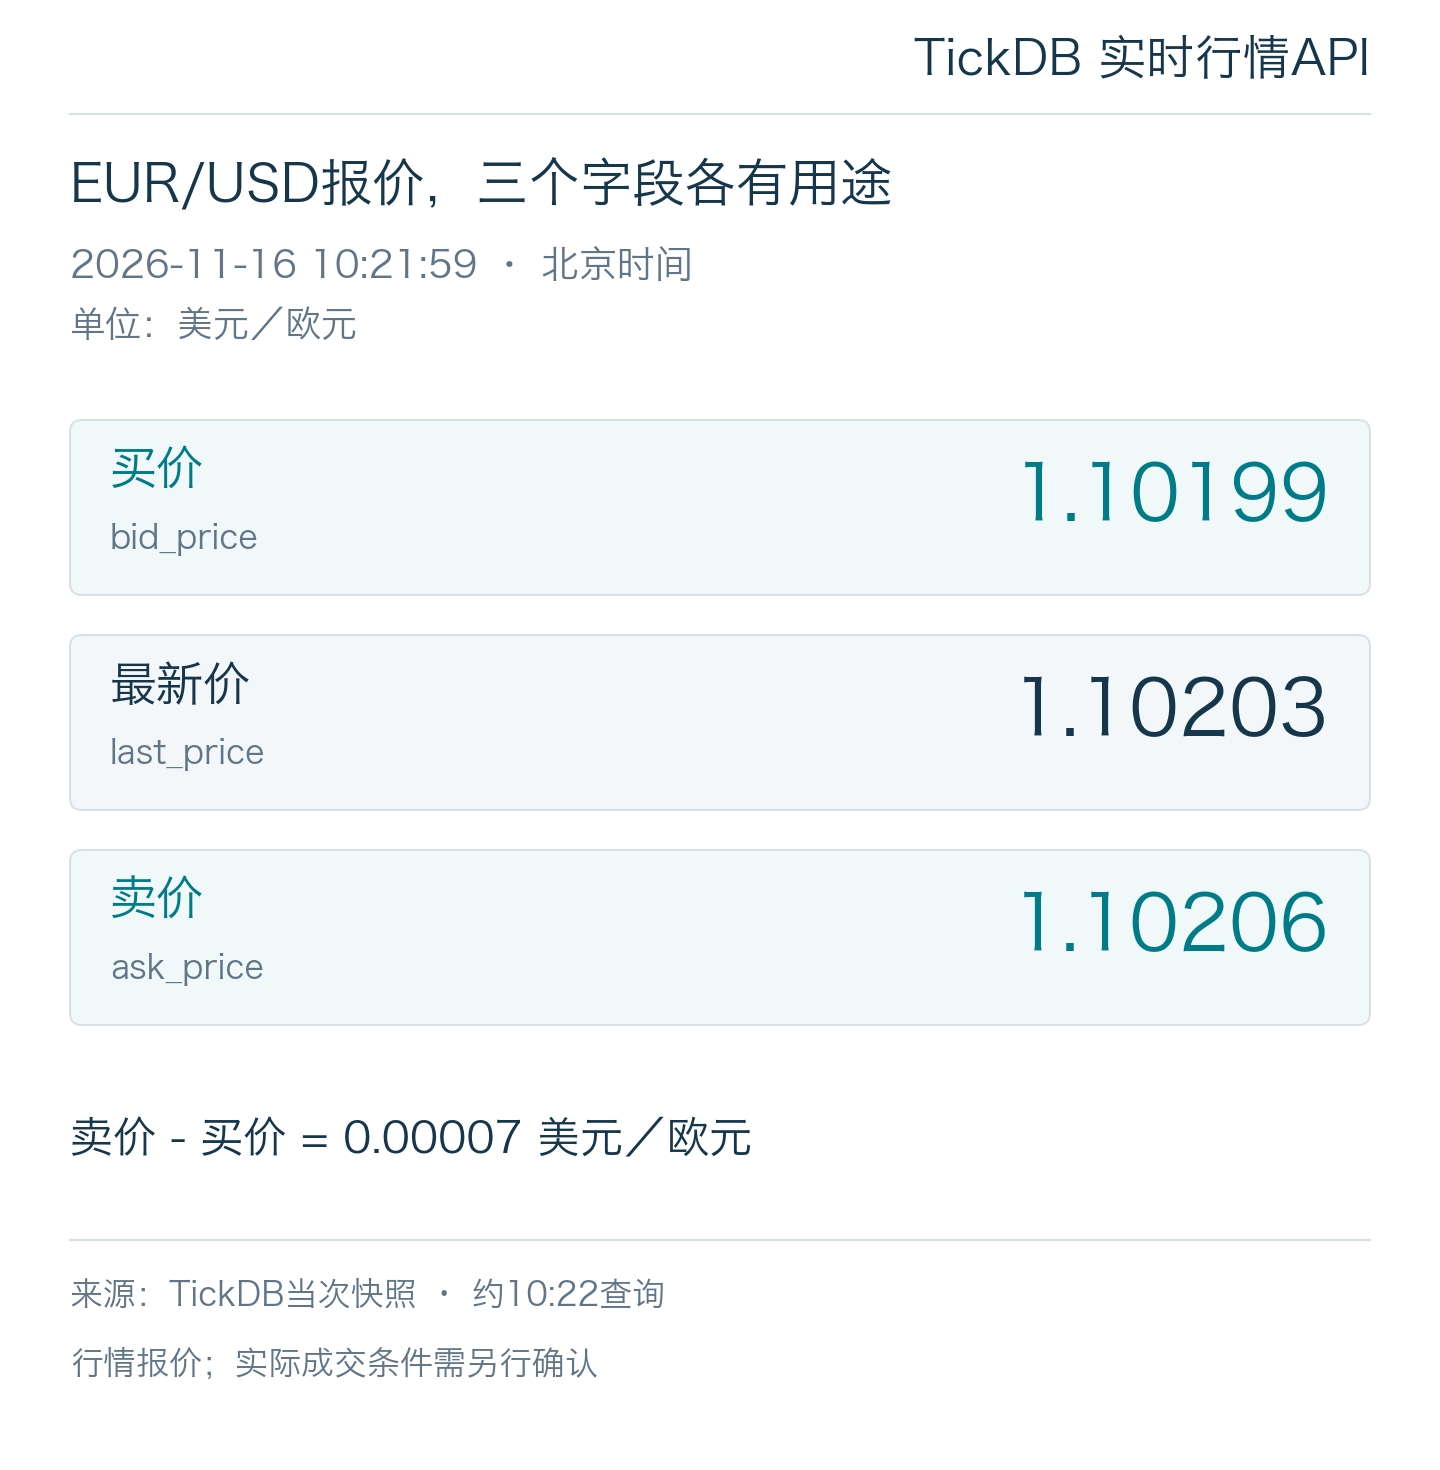
图:一次实际快照的三个字段;查询约10:22。买卖报价不构成成交承诺。
这里的买价和卖价,要站在报价方的方向理解:bid表示买入欧元的报价,ask表示卖出欧元的报价。因此,使用者买入欧元看ask一侧,卖出欧元看bid一侧。最新价也不应自动当成买价、卖价或中间价。
按本次字段相减,1.10206−1.10199=0.00007美元/欧元。对假设的1万欧元名义金额,两侧报价对应金额相差0.70美元。这个计算帮助产品讲清展示含义;实际换汇还涉及交易渠道、费用和成交条件,不能把0.70美元写成用户真实全部成本。
这几个字段会直接改变选型决定。只显示走势时,可以先核所需价格与时间;要加买卖价差,就必须确认目标货币对实际返回双边报价。最新价这一列再新也替代不了缺少的买卖价。
本次快照带有两个价格字段,并不意味着所有货币对、时段和账户都必然相同。TickDB文档将买卖价列为按可用性返回的字段,试用时仍需覆盖自己的目标对象。
四、这次给产品团队的候选顺序
若团队当前只做按日参考换算,我会先保留ECB基准或明确来源的Frankfurter查询,不急着增加行情服务。直接下载ECB与经Frankfurter指定ECB,是同一基准的不同获取路径,不能当两份独立市场报价交叉验证。
若团队已明确要增加盘中观察,我会另选TickDB外汇行情API进入试用。它为程序和金融应用提供外汇快照、历史K线与WebSocket订阅路径;本次已取得EUR/USD最新价和双边报价,可以据此设计下一轮真实页面测试。进入外汇市场页后,先看目标货币对的报价字段与时间,再核快照、历史和持续更新的具体入口。
快照用于按需查询,持续页面需要怎样更新,应再核对应订阅、账户权限和应用安排。这个样本没有测试连续推送,不能跳过实际运行时段的试用。
如果产品核心是经纪商可执行换汇价格,则先核具体交易渠道能否提供对应报价和成交条件。普通行情服务可以作为观察输入,不应直接顶替客户真正能够成交的价格来源。
| 当前需求 | 先保留的路径 | 暂缓什么 |
|---|---|---|
| 约定基准下的日参考换算 | ECB或指定来源的Frankfurter | 暂不购买用不到的持续行情 |
| 盘中观察与行情页面 | 试TickDB等相应行情服务,核目标货币对和时间 | 不把日更参考值高频刷新后冒充盘中报价 |
| 买卖价差展示 | 在候选中确认实际bid与ask及方向 | 不用latest或自行假设点差补齐 |
| 可执行换汇 | 先核交易渠道报价与成交条件 | 不把观察行情当成交保证 |
这不是把免费路径放在低档。它们有的解决参考基准,有的解决市场观察,选择顺序应随产品任务变化。
五、把试用要求写到能作决定
对“从参考换算增加EUR/USD盘中观察”的产品,第一轮不必同时验证所有货币对。
| 项目 | 本例可交接的要求 |
|---|---|
| 页面任务 | 保留原参考换算,新增EUR/USD盘中观察和报价价差展示 |
| 参考基准 | 保留指定provider和参考日,不与行情时间混用 |
| 行情输入 | 核EUR/USD的最新价、bid、ask和各字段含义,显示报价时间 |
| 本轮已有结果 | ECB来源返回11月13日参考值;11月16日快照返回最新价及双边报价 |
| 下一项试用 | 在实际使用时段检查目标货币对、字段可用性和更新安排 |
| 保留标准 | 字段存在且方向、时间可解释;实际更新符合产品约定,才纳入相应功能 |
| 未满足时的页面状态 | 参考卡显示来源与参考日;行情卡显示报价截至时间;bid或ask缺失时显示“价差不可用”,不用latest补位,也不填零 |
首轮试用结束,产品和技术应能回答:新增数据真正补上了哪项判断?若只是换算,保留够用的参考路径;若要盯盘,验证对应时点的行情;若要解释价差,取得明确的双边报价。把这三个决定分清,预算和接入投入才有比较意义。
资料与样本说明
- 欧洲央行Euro foreign exchange reference rates:公布安排、基准与用途,2026年11月16日核对。
- Frankfurter v2官方文档:多来源默认处理、provider选择与参考汇率定位,2026年11月16日核对。
- TickDB外汇产品、行情快照及WebSocket Ticker文档,2026年11月16日核对。
- 本次两条请求于2026年11月16日北京时间10:22左右完成,原始返回与参数内部留存。名义金额为计算示例,本文用于数据选型与产品设计,不提供外汇交易建议。