TickDB 数据质量怎么样?用 15 次真实调用,看懂行情选型的 6 个检查点
作者: TickDB Research · 发布: 2026/9/25 · 阅读: 8
标签: 数据质量
TickDB 数据质量怎么样?用 15 次真实调用,看懂行情选型的 6 个检查点
接入行情 API 后,程序能拿到价格,只能说明第一步走通了。
真正影响使用的是另外一些问题:历史 K 线有没有漏分钟?1 分钟数据合成的 5 分钟线,能否与接口直接返回的结果对上?一个“昨天的价格”,究竟是数据没有更新,还是今天本来就休市?AI 助手引用的“最新价”,到底属于常规时段还是盘前?
为了回答这些问题,我们在 2026 年 9 月 25 日进行了一次 TickDB 小样本实测,保留全部请求参数、原始返回和计算脚本。先给结论:本次样本支持将 TickDB 纳入行情看板、AI 行情查询和短周期研究工具的候选;它还不足以证明长期数据完整性、交易所级低延迟或价格准确率。
最值得关注的结果并不是“全部通过”,而是三件具体的事:两种加密资产的小时窗口数据能够完整对齐;不同周期的 OHLCV 能够逐项核对;股票行情必须结合交易日与交易时段解读。
这次到底测了什么
采样时间为北京时间 2026-09-25 20:39:55.596—20:41:25.703,对应 UTC 12:39:55.596—12:41:25.703。使用已配置鉴权的 TickDB MCP,在 macOS 26.2、arm64 的桌面环境中串行调用,没有并发压测,也没有把模型生成答案的耗时算入请求计时。
测试范围如下:
| 对象 | 采样内容 | 要回答的问题 |
|---|---|---|
| BTCUSDT、ETHUSDT | 各 60 根 1 分钟线、各 12 根 5 分钟线 | 字段、连续性、OHLC 自洽与跨周期一致性 |
| 上述两种资产,以及 AAPL.US、700.HK、600519.SH | 3 轮快照,共 15 条标的记录 | 字段是否存在、时间戳如何解读 |
| 600519.SH | 最近 5 根日线 | 与收盘快照的口径能否对上 |
| 美国、香港交易时段,内地、香港交易日历 | 少量辅助查询 | 避免把休市与时段差异误报为故障 |
| BTCUSDT 历史窗口复查;两种加密资产实时分钟线 | 1 次复查、1 次实时查询 | 历史重复读取是否稳定,实时线是否仍在形成 |
一共发出 15 次工具调用,14 次成功,1 次因我们传错日期格式被拒绝。后文会单独解释这次失败。
历史分钟窗口固定为当日 UTC 11:00—11:59(北京时间 19:00—19:59),请求终点为 11:59:59.999。这个窗口在采样前已经结束。跨周期核对只比较同一标的、同一窗口、返回标记同为 adjust=none 的数据,不跨市场混加成交量。
这是一份有限范围的接入检查,不是对全市场、所有套餐或所有交易日的质量认证。
检查点一:字段齐全,要按业务需要判断
这次 15 条快照记录中,选定的 9 项核心字段均存在且非空:标的代码、产品类型、最新价、数据时间戳、成交量、最高价、最低价、价格变化和变化百分比。
历史样本包含 149 根不同“标的+周期+时间”组合的 K 线:120 根加密资产分钟线、24 根五分钟线、5 根 A 股日线。检查的时间、开高低收、成交量、成交额 7 项字段全部存在且非空,数值字段可以按十进制定点数解析。
但这不等于“所有字段完整”。本次快照里没有出现 bid_price、ask_price;官方快照文档把它们标为“如有”。因此,若你做的是价格展示,这批返回满足了本次选定的基础字段检查;若你做买卖价差、盘口信号或模拟成交,就不能把 last_price 当作盘口的替代品,需要另测对应数据与账户权限。TickDB 行情快照文档
对 AI 应用也一样:让模型说出一个数字很容易,让它同时说出标的、时段、数据时间和字段含义,才是可靠引用行情的起点。
检查点二:时间戳很旧,先问市场在做什么
同一轮请求里,几个市场呈现了完全不同的时间状态。以下是第一轮快照的实际返回,时间统一换算为北京时间:
| 标的/字段 | 返回价格 | 返回数据时间 | 采样时的解释 |
|---|---|---|---|
| BTCUSDT 顶层报价 | 84509.76 | 9 月 25 日 20:40:00.008 | 本次观察到报价持续更新 |
| ETHUSDT 顶层报价 | 2718.73 | 9 月 25 日 20:40:00.011 | 本次观察到报价持续更新 |
| AAPL.US 顶层报价 | 335.92 | 9 月 25 日 04:00:00 | 对应纽约前一日 16:00;另有盘前字段 |
AAPL.US pre_market_quote | 336.17 | 9 月 25 日 20:39:55 | 纽约当日盘前时段报价 |
| 700.HK 顶层报价 | 436.6 | 9 月 25 日 16:08:14 | 采样时已经结束当日交易 |
| 600519.SH 顶层报价 | 1237 | 9 月 24 日 15:30:01.001 | 次日为中秋休市日 |
表中价格保留各标的自身计价口径,不用于跨资产价格比较。
A 股这一条尤其容易误判。 单看时间,快照已经过去约 29 小时。但交易日历接口查询 9 月 24—25 日,只返回 9 月 24 日;上交所官方休市安排也明确,2026 年 9 月 25—27 日中秋休市。这是不能把自然日空缺直接算成数据丢失的实例。上交所 2026 年休市安排
还要留意,A 股返回的时间落在 15:30:01,本文没有把它解释为该股票最后一笔成交发生的时刻。已读取的快照文档只称它为“数据时间戳”,并未为本次所有市场给出统一的交易所事件时间定义。需要交易所事件时间的应用,应继续确认这一语义。
美股则是另一个问题:选错了字段。 采样时约为纽约 08:40,交易时段接口返回的盘前区间是当地 04:00—09:30。本次 AAPL 返回中,顶层报价仍对应前一常规时段,同时 pre_market_quote 已经更新。AI 如果只读顶层 last_price,就可能漏掉当前盘前信息。这里依据的是本次实际响应结构;不能由此推断所有美股、所有权限都必然返回相同扩展字段。
图 1|解释示意:判断行情是否陈旧,应先确认交易日、所处时段,再选择对应报价字段。不是产品界面或实测截图。
检查点三:接口响应耗时,与行情新鲜度分开算
这次在工具调用前后记时,15 次调用的往返耗时为:最小 613 毫秒,中位数 816 毫秒,最大 5133 毫秒,包含那次参数错误请求。
这个计时覆盖客户端到 MCP 服务再返回的工具调用路径,无法拆出 TickDB 底层 REST 服务本身的处理时间。因此,它适合帮助判断本次 AI 工具交互的体验,不适合作为 REST 性能榜单,更不能称为“交易所行情延迟”。
我们还计算了另一项值:
观察到的数据年龄 = 工具返回时刻 − 响应中的数据时间戳。
三轮 BTCUSDT 的结果分别为 422、685、1232 毫秒,ETHUSDT 为 419、688、1229 毫秒。AAPL 的盘前字段对应 5430、6696、8239 毫秒。
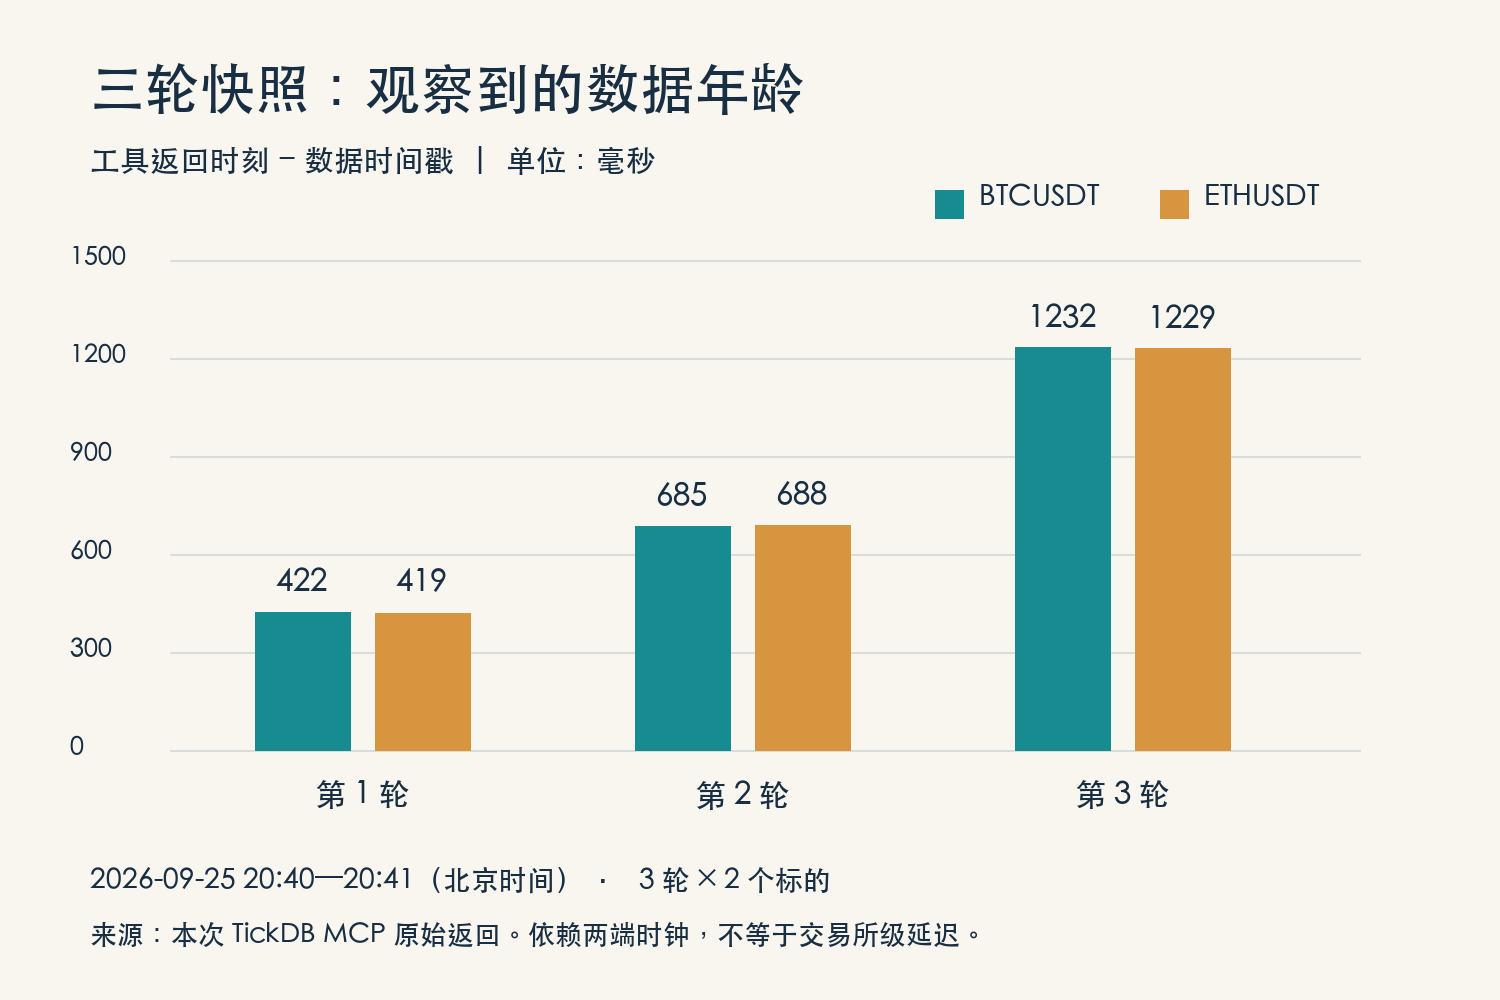
图 2|由原始响应与工具返回时刻计算。北京时间 2026-09-25 20:40—20:41,3 轮、每轮 2 个标的。数据年龄不是交易所级端到端延迟;计算依赖两端时钟。
这组数值说明,在这几个采样点,返回的加密资产时间戳接近工具接收时刻。它不能证明行情在交易所产生后用了多少毫秒抵达用户:我们没有交易所侧同一事件的可信对照时间,也没有验证工具执行环境与上游时间戳的时钟同步误差。盘前报价年龄还可能受成交活跃度影响。
如果你的场景是 AI 查询与研究助手,这些值可以作为试用记录;如果你需要严格的亚秒决策或延迟保证,就应使用自己的部署环境、可验证时钟和事件基准另做测试。
检查点四:历史序列连续,不等于价格已经被证明准确
BTCUSDT 和 ETHUSDT 各返回 60 根分钟线,恰好覆盖指定的 60 个分钟时间点;各自 12 根五分钟线也覆盖了对应网格。这个已结束窗口内,未发现时间点缺失、重复或乱序。
所有 149 根历史样本都通过了以下基本规则:
low ≤ min(open, close) ≤ max(open, close) ≤ high;成交量与成交额不为负。
这些是“内部自洽”的证据。例如,一根线的收盘价高于最高价,就值得排查;但一根结构完全自洽的 K 线,也可能与交易所原始记录存在偏差。没有独立的权威价格基准,本次不能给出价格准确率。
同样,本次只核验了两种加密资产一个小时的网格,不是多年历史完整性测试。股票分钟线则需要先建立交易日与交易时段网格,区分午休、停牌、无成交、权限限制、分页截断和真实缺数,不能套用连续 24 小时的分钟计数方法。
历史接口文档规定单次最多 1000 条。本次请求每个分钟样本只取 60 条,不涉及跨页,因此不能声称已验证大批量回补与分页边界。TickDB 历史 K 线文档
检查点五:把 1 分钟线合成 5 分钟线,再逐项核对
对于做指标、图表和研究的开发者,比“看起来像一根 K 线”更有价值的检查,是验证不同周期是否讲述同一段行情。
我们按相同起始时间,将连续 5 根分钟线合成一根五分钟线:开盘取第一根,收盘取最后一根,最高取最大值,最低取最小值,成交量和成交额分别求和。数值使用 Decimal 计算,避免二进制浮点误差。
结果是:两种资产共 24 根五分钟线,6 个字段共 144 项比较,全部与接口直接返回值相等。 这是同一历史接口不同周期之间的一致性检查。
以 BTCUSDT 在 UTC 11:00 开始的五分钟窗口为例:
| 字段 | 由 5 根分钟线聚合 | 直接返回的五分钟线 |
|---|---|---|
| open | 84713.67000000 | 84713.67000000 |
| high | 84812.01000000 | 84812.01000000 |
| low | 84707.50000000 | 84707.50000000 |
| close | 84808.04000000 | 84808.04000000 |
| volume | 50.13193000 | 50.13193000 |
| quote_volume | 4249257.68880490 | 4249257.68880490 |
同一 BTC 历史窗口随后复查一次,返回的 60 根线与第一次解析后的数据相同。这只能说明本次两次读取稳定,不是历史永不修订的证明。
另外,我们做了一项真正的跨接口核对:600519.SH 最新历史日线的收盘价 1237,与快照的 last_price 相同;开高低、成交量、成交额也逐项相等,共 6 项。比较针对同一已结束交易日,未进行单位换算;这种相等不验证成交量的外部单位定义,也不保证盘中不同步调用的快照与 K 线必然相等。
图 3|解释示意:历史核对要固定同一已结束窗口;正在形成的 K 线应单独处理。图中的图形不代表真实价格或测试数值。
本次实时分钟线返回的是 UTC 12:41 开始、采样时尚未结束的窗口。它没有混入上述历史通过数。官方文档也分别提供历史 K 线与实时 K 线接口,提醒当前周期仍会更新,不建议将实时线直接用于固定历史统计。TickDB 实时 K 线文档
检查点六:成功率要把请求错误和服务失败分开
本次调用成功数是 14/15。唯一失败来自我们把交易日历日期写成了 2026-09-24,接口返回错误码 2001,明确要求 YYYYMMDD。更正为 20260924 后成功。
所以,完整记录应写成:15 次尝试,14 次成功,1 次调用方参数错误;格式正确的 14 次调用未观察到服务错误。 不能删掉失败样本,也不能把它解释为 TickDB 的服务故障。交易日历文档已经写明日期格式,这是调用端应承担的校验责任。TickDB 交易日历文档
如此短的串行样本没有覆盖高峰期、网络断连、限频恢复或长时间运行,不能据此推出月度可用性或 SLA。
什么条件下,值得把 TickDB 放进候选名单
官方文档提供多市场统一接口、REST、WebSocket 与 MCP 等接入方式。本次实际验证到的是 MCP 下的五个标的和上述接口子集,并未测试 WebSocket。TickDB 文档
结合这次结果,可以按实际工作做选择:
| 你的工作 | 本次证据能帮助判断什么 | 选用前还要补什么 |
|---|---|---|
| AI 行情问答、研究助手 | 五个标的可查询,响应可携带时间与时段信息 | 时段字段选择、陈旧数据提示、失败兜底;避免模型只报价格 |
| 多资产看板、短周期图表 | 基础字段可读,所测窗口结构与聚合一致 | 在自己的品种池、部署地点、开放时段验证;另测 WebSocket |
| 历史指标与回测研究 | 一个小时的分钟数据与五分钟数据能够对齐 | 多年区间、分页、复权、停牌、退市与样本选择偏差 |
| 盘口微结构、严格低延迟系统 | 本次证据不足以支持选型 | 盘口等级、事件语义、丢包补偿、独立价格与时延基准 |
如果你希望以一套接入方式搭建行情看板或 AI 工具,并愿意在应用层处理字段语义、交易日历和失败状态,TickDB 值得进行针对性试用。它在本次测试中的可用价值是可读取的统一数据,以及可以进行交叉检查的历史序列。
如果项目必须依赖交易所事件时间、确定的盘口覆盖、可承诺的端到端延迟,或者要立即认定多年回测数据完整,这篇测试不足以支持直接定案。
还需确认账户权益。历史深度、请求频率与可用数据受套餐条件影响,本次账户能够返回这些数据,不代表所有试用账户都具有相同权限。本文不根据一次成功调用推断免费范围,也不替代你的授权和采购核验。TickDB 套餐说明
最实用的下一步是:从 TickDB 文档入口 确认你要用的接口,在自己的品种池中选几只活跃与低活跃标的,覆盖盘中、收盘和节假日,复用“字段—时间—连续性—一致性—失败处理”这条检查路径。只有它在你的业务条件下通过,选型才算向前走了一步。
通过 TickDB API 获取实时行情数据
一个 API 接入外汇、加密货币、美股、港股、A股、贵金属和全球指数的实时行情。支持 WebSocket 低延迟推送,免费开始使用。
免费领取 API Key查看 API 文档