自选股越来越多,A 股、港股、美股的行情怎么接?
TickDB Research ·
自选股越来越多,A 股、港股、美股的行情怎么接?
每天看自选股,少不了打开行情页面、翻一遍列表,再点进几只股票看看。二三十只还好;要是 A 股、港股、美股都有关注的公司,名单分在几处,来回切换就有点费劲了。
这时很容易冒出一个小想法:做张自己的看板,把几个市场的自选股放在一起,价格、涨跌幅和成交额一起更新,符合条件时提醒一下。工具能先帮自己省下这些重复操作,就已经有了用处。
用着用着,股票池可能就变大了。原本每个市场只关注一小批公司,后来想把 A 股的某个行业、港股的同行公司、美股的相关企业都放进来,合起来就可能有几百只。再往后,还可能想在盘中持续扫某个市场,把原本没在自选里、却出现了关注信号的股票找出来。
同样是“做个选股工具”,要盯多少股票、想多快知道变化,会让行情 API 的接法差很多。
这里用 TickDB 的普通 Ticker REST 接口做例子。像 600519.SH、700.HK、AAPL.US 这样的代码,可以放在同一批查询里。做看板时,几个市场可以共用查询行情、更新最新价和计算筛选条件这套代码,多加一个市场,也能沿用已有的处理流程。
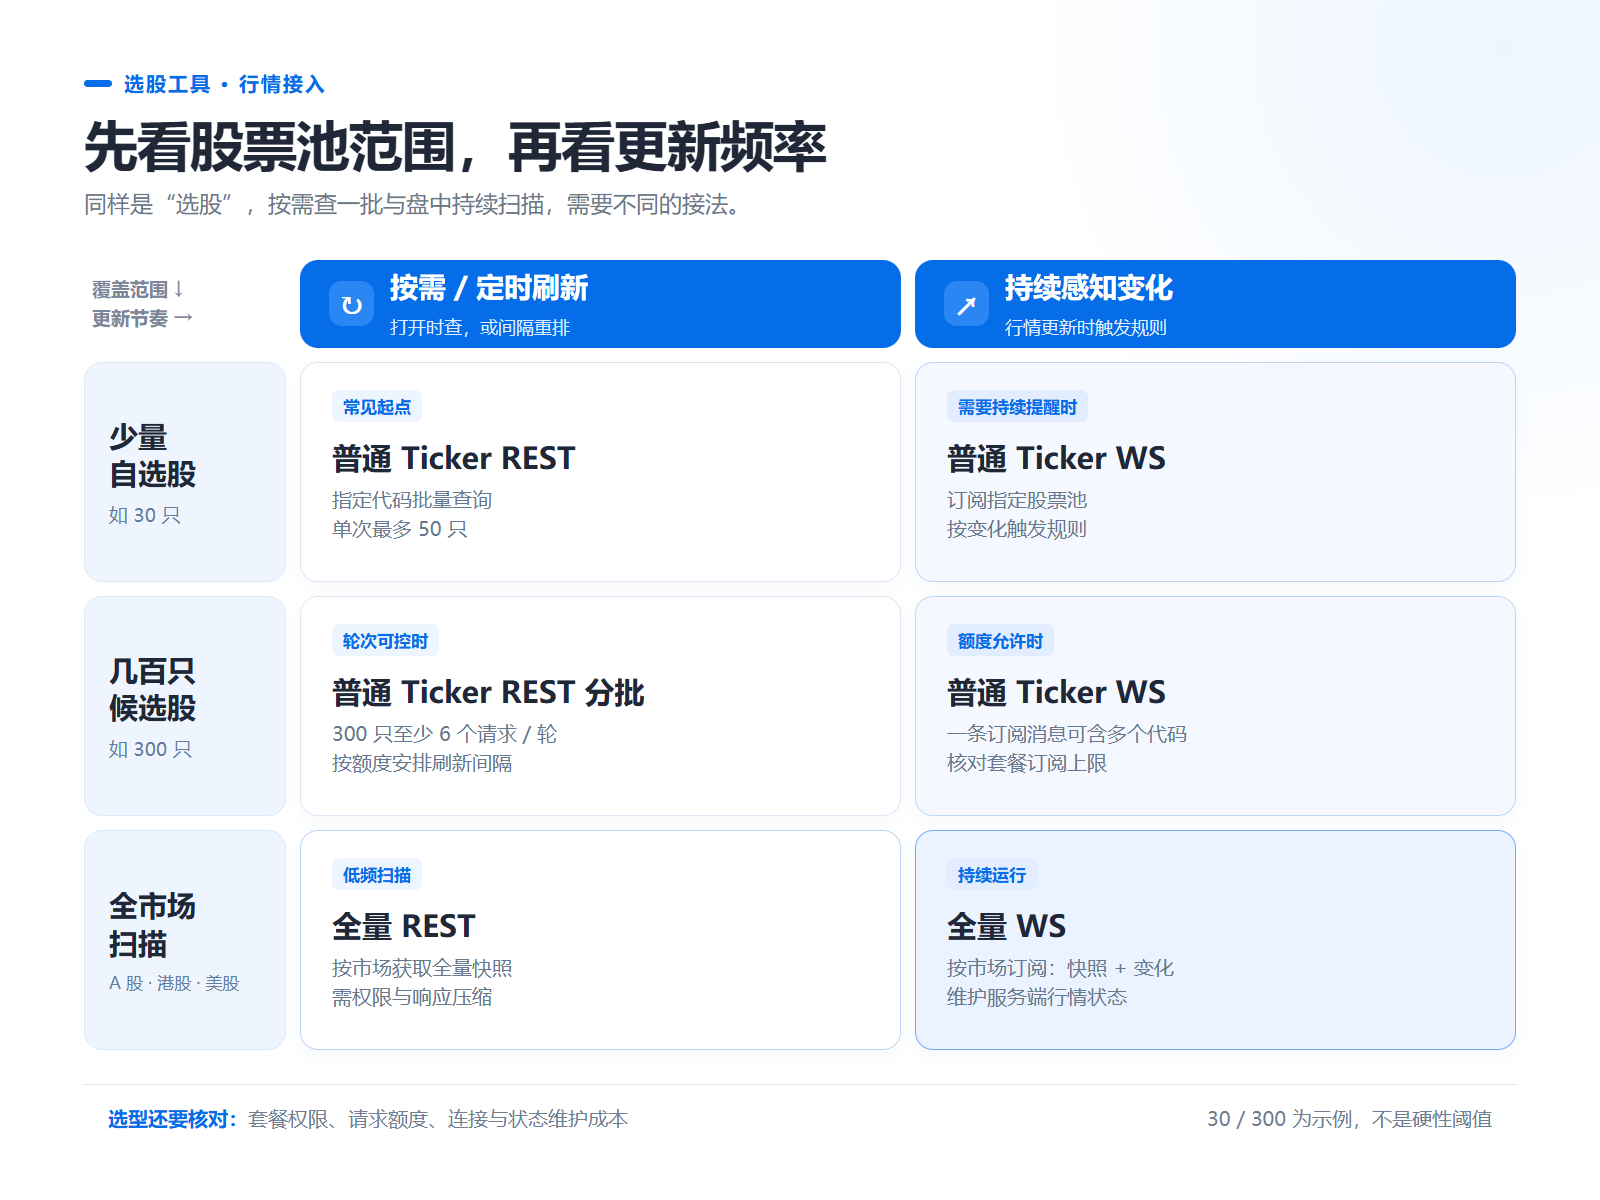
只有 30 只自选股时,把股票代码一起传过去,一次拿回这批行情,再按自己的条件筛一遍。这个接口单次最多查询 50 个代码,这样的小池子一条请求就能装下。用户打开页面时查一次,或者隔一段时间刷新,通常就够用了。
如果想让工具一直盯着这几十只股票,满足条件就提醒,普通 Ticker WebSocket也能用。它支持在一个订阅消息里放多个股票代码,后面持续接收行情更新。自选股数量不多,照样可能有持续盯盘的需求。
到了几百只候选股,批量查询仍然有用。比如在几个市场里按行业或基本面圈出 300 只,再每分钟用行情重排一次,拆成 6 批请求就可以完成一轮。只是刷新越快,请求也越密;改成每 10 秒跑一轮,光这一件事就需要每分钟 36 次请求,还得给其他接口调用留点余量。刷新间隔要对照接口限流来安排,也可以考虑用普通 WebSocket 订阅这个候选池。几百只股票能否一起订阅,要看实际的订阅额度。
而当目标变成盘中一直从某个市场里发现新候选,全量 WebSocket 就更贴近这个需求了。A 股、港股和美股都有各自的全量 Ticker,按关注的市场分别订阅。
比如做港股扫描,订阅一次 HK_Stock,先接收分批到达的市场快照,后续继续接收变化行情。工具里保留每只股票的最新状态,哪只股票有更新,就重新看看它是否满足条件。原本没有关注过的公司,也有机会从这里进入候选列表。
接上以后,提醒怎么发也值得花点心思。同一只股票可能连续更新很多次,条件刚满足时提醒一次,往往就够了。程序重连后,再把市场快照接起来,继续更新股票池。这些小处理做好,工具才能在盘中安静地帮人盯着。
这种接法适合持续运行的全市场扫描工具,接入前需要开通对应市场的全量权限。要是每天只扫描几次,可以用全量 REST 快照:需要时取一批市场数据,跑完规则就结束这一轮。港股全量快照可以这样用,A 股和美股也有各自的接口。
写这篇时是 10 月 2 日。我先用交易日历接口分别查了 A 股和港股当天的安排,结果 A 股休市,港股是全日交易日,于是这次就拿港股做例子。
同时盯几个市场时,这个查询就能用上。每天准备开始扫描时,先看看各个市场今天有没有交易,再按各自的交易时段安排刷新。休市的市场就暂停盘中扫描和提醒,页面保留最近一次行情,旁边标上更新时间。像今天这样,A 股和港股的假期安排不同,两边也能各跑各的;美股也按它自己的交易日和时段安排。
接着,我实际调用了一次港股全量 REST,这次返回了 3,326 条行情记录。先留下自己关注的品种,再跑一轮筛选条件,看看候选名单里会出现哪些名字。之后要继续盯住这个市场,就用全量 WebSocket 接着更新。
行情接回来以后,最容易想到的筛选条件就是涨跌幅。动了多少,谁排在前面,一眼就能看懂。但只按涨跌幅排一个榜单,能看到的东西还是少了点。Ticker 里还有开盘价、昨收、当日高低价,以及累计成交量和成交额,这些字段可以给价格变化补上一些背景。
拿刚才全量快照里的腾讯控股来看,数据时间是当天 11:43:25,最新价 422.4 港元,比昨收的 431 港元跌了约 2%。
单看这个跌幅,容易把注意力都放在“跌了多少”上。再看一眼开盘价,是 422 港元,最新价其实比开盘还高了 0.4 港元;这时的当日最高价是 425,最低价是 420。相对昨收是下跌,相对开盘却略高一点,日内价格又落在什么位置,几个字段放在一起,同一个价格就有了更多可看的背景。
假如两只股票都涨了 3%,一只已经离当天高点较远,另一只还贴着高点,仅看涨幅时它们很相似,加上高低价之后,就能分开观察了。有人想找靠近日内高点的股票,有人更关心从低点回升的幅度,这些想法都可以变成股票池里的一列。
成交量和成交额又提供了另一种视角。价格在动,交易有没有跟着活跃起来?腾讯这笔行情里的当日累计成交额约为 41.15 亿港元,股票池里也可以把成交量、成交额一起摆出来看。
盘中把同一只股票前后两次的累计值留住,还能看这几分钟新增了多少成交量、成交额。假设前五分钟新增成交 2000 万港元,接下来的五分钟新增了 5000 万港元,就能看出最近这段交易更活跃。某只股票刚进入价格筛选条件,又出现这样的变化,就可以把两个现象一起写进提醒里,留给用户进一步判断。比起只弹出一个股票代码,这样的提醒有更多可看的内容。
不过,成交额本来就会受到公司体量和交易活跃程度的影响。大公司的成交额高,很常见;一只股票今天成交多,也要和它平时的情况比较。比如上午十点的累计成交额,可以和前几天同一时间放在一起看,才更容易判断是不是放量。这里就可以接K 线数据,把当前的量额放回历史里看。
股票池跨了几个市场时,成交额还得看币种。人民币、港元、美元放在同一列里,只排数值大小就容易看错。看板里标明币种,跨市场比较前再统一换算,读起来会清楚些。
如果接下来想比较不同股票的活跃程度,可以通过综合指标接口补查量比、换手率;想进一步看资金流向,再参考资金流向指标。先有一个想弄明白的问题,再决定往看板上添哪一列,工具也比较容易保持好用。
选股工具做到这里,就开始有了自己的用法。自选股只有几十只,可以围绕熟悉的公司设置提醒;候选池到了几百只,可以把价格、日内位置和成交活跃度放在一起重排;需要扫全市场时,则用全量行情不断发现新名字,再给这些候选补上历史走势和其他指标。
也不必一开始就把所有条件都堆进去。先挑一个自己确实关心的现象,把提醒做得有用,再慢慢补充背景。最后呈现给用户的,可以是一句具体的话:这只股票进入了设定的涨幅区间,目前接近日内高点,最近五分钟的成交额也高于前五分钟。至于它是否值得继续研究,用户可以带着这些线索往下看。
用起来以后,还可以把这些提醒留下来,过一阵子再回看。提醒太频繁,就收紧一点条件;某个行业想多看几眼,就加进候选池。个人开发者做自己的看板,研究团队做内部筛选工具,都可以从一个具体的小需求开始,边用边改,慢慢做成顺手的样子。
本文仅介绍行情 API 的应用思路。文中股票、行情样本及筛选条件用于演示,不构成投资建议或任何证券买卖推荐。