从手动刷新到实时推送:金价监控的四种方式,你在第几层?
TickDB Research ·
你打开一个网页,看一眼金价,关掉。过一会儿再打开,再看一眼。这没什么问题。偶尔看看,刷新页面完全够用。
但某天你开始想要更多——能不能每小时自动记一次?能不能到了某个价位弹个提醒?能不能同时盯黄金、白银和美元指数?能不能让 AI 帮我盯着?
到这一步,一条你可能没注意到的分界线出现了:偶尔看一眼,是查询;让系统持续记录和提醒,是监控。两者需要的不是同一种数据获取方式。
你能看到什么、能不能自动记录,首先取决于背后的数据源提供什么接入方式。下面这四个阶段,帮你搞清楚自己现在在哪一层。
你以为是速度问题,其实是模型问题
先把最关键的概念讲清楚。
手动刷新是“请求—响应”模型。你发一个请求,服务器回一个结果。你没发请求的时候,你和市场是断开的。市场在变,你不知道。
实时行情接入是“事件驱动”模型。你告诉系统“我关心这个品种”,然后就不再问了。有新行情时,系统把数据推给你。
从“请求—响应”到“事件驱动”,不是快慢的区别,是你和信息世界的关系变了。前者是你敲门问答案,后者是门开着,有动静你就知道。
一旦理解这个转变,很多事就通了:刷页面永远看不到完整走势,因为两次请求之间你是盲的。价格提醒必须用推送,因为你不可能提前知道价格什么时候到目标位。AI 查行情需要接数据源,因为 AI 也是“请求—响应”模型,它得有个地方拿数据。
四个阶段,你在第几层
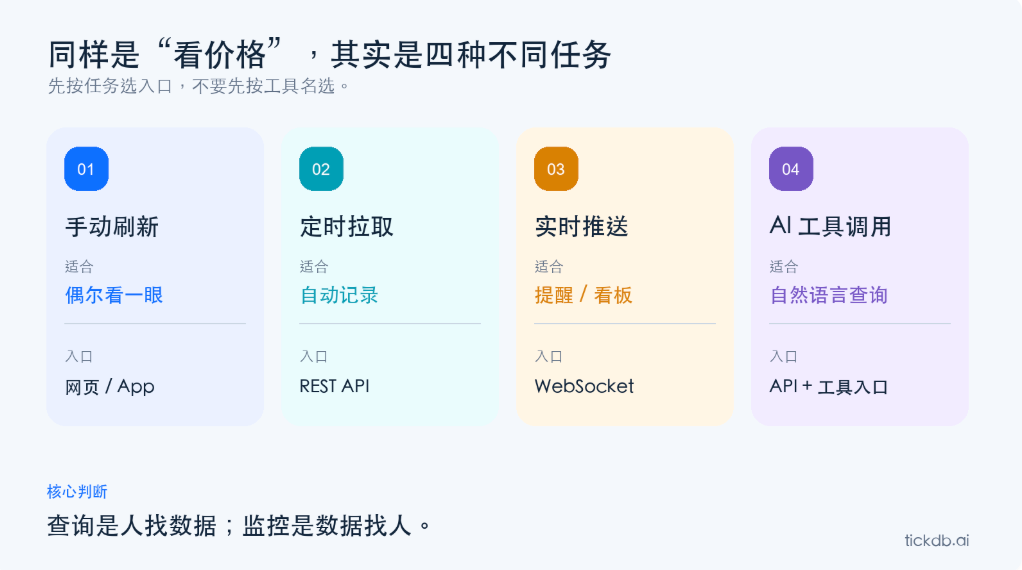
阶段一:手动刷新页面
打开网页,按 F5,看一眼,关上。
你在主动抓取数据,两次刷新之间发生什么,你完全不知道。
适合:偶尔看一眼,不求时效,不求连续。
阶段二:定时拉取
写个小脚本,每分钟自动去问一次。这叫 REST 查询。
比手动强在自动化,但本质还是“请求—响应”。一分钟问一次,中间的价格变动你依然看不到。问得太频繁,还可能被限流。
怎么验证:用 TickDB 这类实时行情 API 按需查询多类资产,先跑通一次结构化查询,感受自动化获取数据是什么体验。
适合:个人小工具、定时记录、学习验证。
阶段三:实时推送
你建一条长连接,告诉数据源:“我盯着黄金,有新行情就推给我。”这叫 WebSocket。
不再是你在等数据——有新行情时,数据会通过长连接推送到系统侧。
怎么选择:需要持续接收更新时,使用对应的 WebSocket 行情入口。一个好的数据源应当明确区分:REST 负责“去问一次”,WebSocket 负责“持续接收”。TickDB 对这两种任务提供了各自独立的入口。
适合:价格提醒、实时看板、自动触发判断。
阶段四:AI 帮你查、帮你看
在支持 Skill、MCP 或工具调用的 AI 环境中,你可以用自然语言操作。
硬前提:AI 知不知道此刻的真实价格,完全取决于它背后有没有接实时行情数据源。完成 API 或工具配置后,AI 才能调用可核验的数据——TickDB 支持这类 AI 工具调用,让模型拿到有来源、带时间戳的行情结果,而不是靠记忆猜。
适合:用自然语言操作,不想碰代码。
不适合:AI 没接数据源时,回答不可靠。
一张表:你现在在哪,该往哪走
| 你的状态 | 你做的事 | 该用什么 | 一句话原因 |
|---|---|---|---|
| 偶尔看一眼 | 人工刷新 | 网页/App | 够了,别折腾 |
| 想定时记录 | 拉取数据 | REST API | 自动化第一步 |
| 想做提醒/看板 | 实时监控 | WebSocket | 数据持续推送 |
| 想让AI帮你盯 | 工具调用 | 行情API+AI工具 | AI得有个地方拿数据 |
TickDB 帮你做什么,不做什么
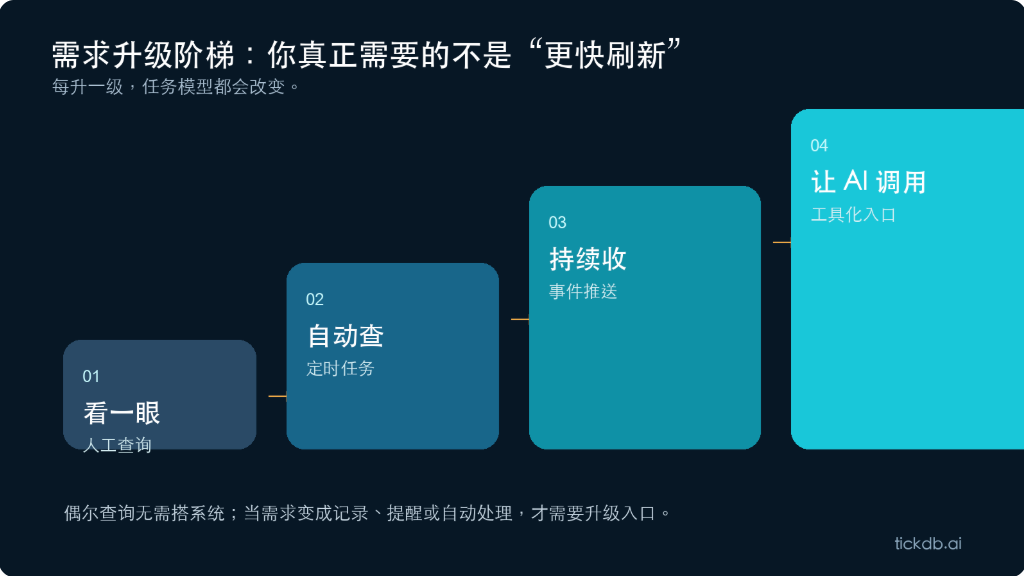
这里有几个容易被忽略的边界,说清楚:
- 偶尔看一眼价格,网页或 App 已经够用,不需要 API。
- 简单定时记录,REST 可能已经够用。
- 只有需要持续提醒、多类资产查询或 AI 工具调用时,统一的数据入口才更有价值。
TickDB 的价值不是让刷新页面变快,而是让三件事各归其位:
REST 查询 → 系统按需拉取 WebSocket 推送 → 持续接收更新 AI 工具调用 → 模型拿到可核验数据
WebSocket 不意味着数据立刻到达,AI 也必需先配置相应数据工具才能调用。
从“试试看”到“跑通一次”
不管你现在到哪个阶段,验证的门槛其实很低:能不能让一段代码或一个工具,替你从行情数据源查到一次结构化结果。
去看一眼 TickDB 的文档或 GitHub,领个试用 Key,亲自跑一次查询——你会直观感受到“数据主动推过来”和“手动刷新”到底有什么区别。
从“人等数据”到“数据等人”,跑通一次 Demo,你就知道往后的路怎么走了。
你现在主要是偶尔查询、定时记录,还是想做自动提醒?欢迎在评论区聊聊。
本文仅讨论行情数据接入和工具体验,不构成任何投资建议。