你付费的 Level 2 数据,为什么会“误导”你?从 bids/asks、深度数据到盘口信号验证的三层边界
TickDB Research ·
摘要:你付费开了 Level 2,看到买一突然挂出一笔大单,卖一变薄,bids/asks 看起来很有方向感。你的第一反应可能是:盘口已经给信号了。但过一会儿,大单撤了,价格没按你想的走。问题不在数据本身——Level 2 没有骗你。问题在于,你把“能看到盘口”误解成了“盘口已经能给交易信号”。这篇文章把盘口数据拆成三层——展示、状态观察、信号候选——讲清楚为什么大多数人在第一层以为自己看到了第三层,以及真正能做信号的盘口数据需要跨过哪几道验证门槛。
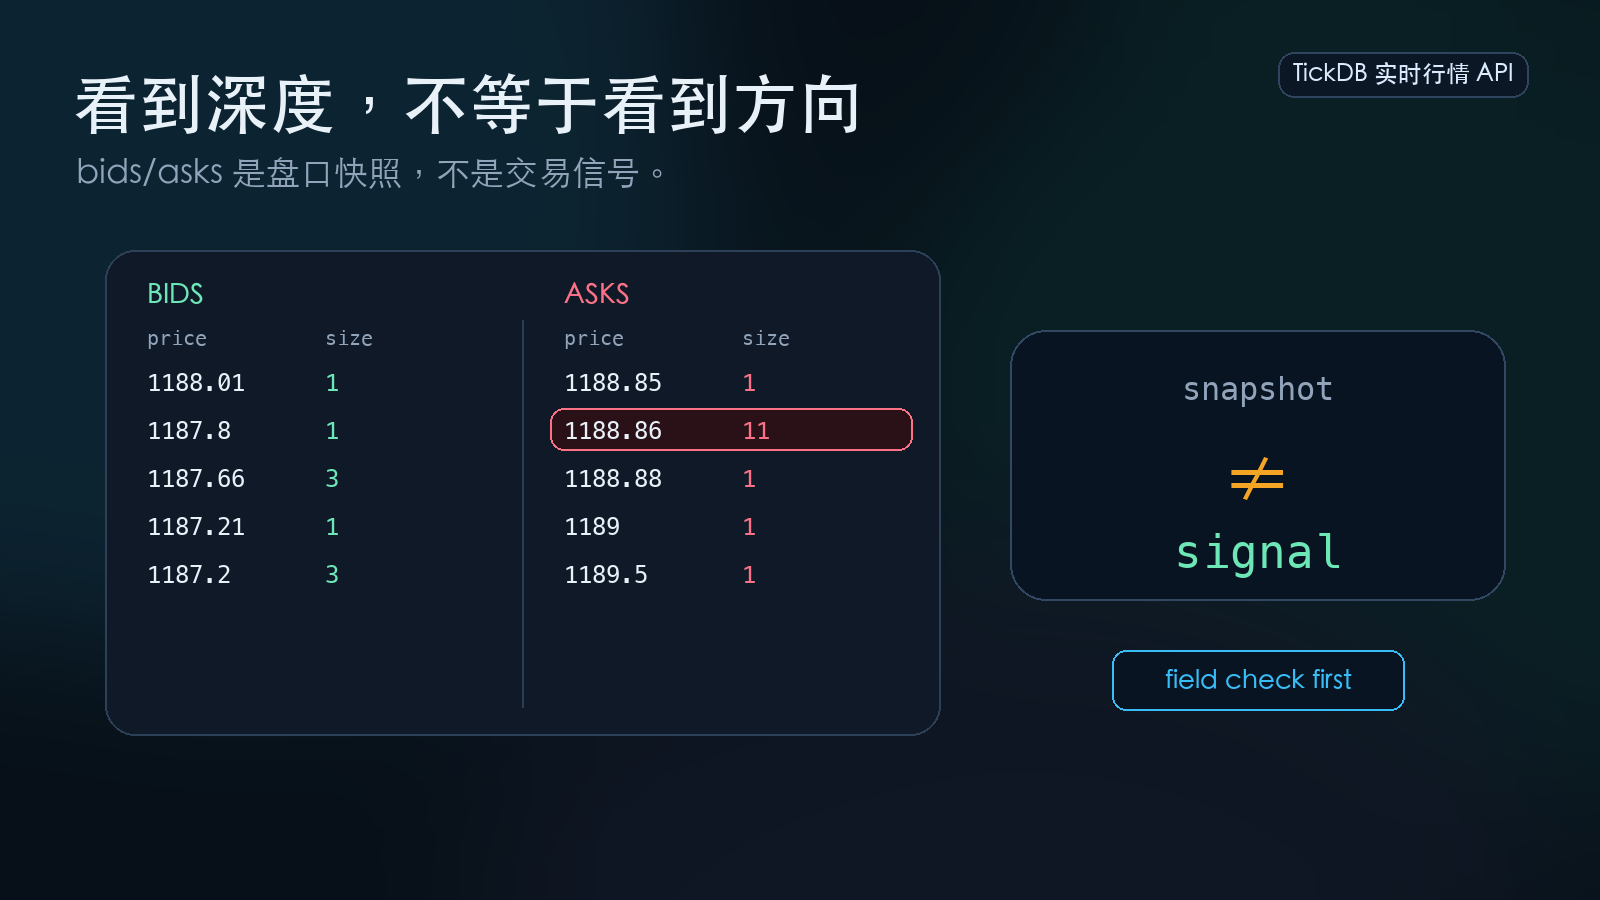 盘口深度能展示买卖盘状态,但不能直接推出价格方向。
你付费开了 Level 2,看到买一突然挂出一笔大单,卖一变薄,bids/asks 看起来很有方向感。
你的第一反应:盘口已经给信号了。
过一会儿,大单撤了,价格没按你想的走。你没有怀疑自己的判断逻辑,你怀疑数据——“这 Level 2 是不是有问题?”
Level 2 没有骗你。是你把“能看到盘口”误解成了“盘口已经能给我交易信号”。
这就是绝大多数盘口使用者困住的地方:付费看到了更多数据,反而更容易误判。不是因为数据多了不好,而是因为数据多了,你更容易把“展示”当“观察”,把“观察”当“信号”。下面把这三层一扇扇打开。
一、为什么付费 Level 2 反而可能让你更自信地误判
Level 2 给你打开了一扇窗,让你看到比免费行情更多的买卖挂单。但这扇窗带来的“信息增量”,也很容易变成“自信增量”——你能看到更多东西了,于是你觉得自己能判断更多东西了。
这里有三种最常见的误判。
1. 挂单不是成交
 同一档位 size 变化,只说明盘口状态变了,不能单独判断成交、撤单或改价。
买一挂了 1000 手,一分钟后消失了。被吃掉了还是撤掉了?大多数行情数据只告诉你当前挂单状态,不告诉你最终去向。你看到的是“有人在这一刻愿意在这个价格买”,不是“有人已经在这个价格买了”。
bids/asks 展示的是意愿,不是最终行为。 挂单可以撤,可以改,可以只是试探。把意愿当成行为,是盘口误判的第一大来源。
2. 大单不等于方向
买一突然出现一笔大单。你的直觉是:有大资金看好,价格要涨。但大单只能说明某一刻盘口上有量,不等于未来价格会怎么走。大单可能来自指数基金被动调仓、算法交易拆单执行、做市商双边报价、或者多个散户订单的偶然聚合。
你看到的不是“主力在行动”,只是“盘口上有一笔大单”。 从大单到价格方向之间,隔着撤单、成交、对手盘、市场环境等一系列变量。把相关当成因果,是盘口误判的第二大来源。
3. 多档深度不等于看穿市场
Level 2 让你看到买一到买十。比免费行情的买一卖一多了一个数量级的信息。但这离“看穿市场”还很远。可见挂单之外,还有隐藏订单、其他交易所的报价、以及没有挂出来而是在等待合适时机才出手的资金。
看到更多层,并不等于理解了市场机制、时序和样本稳定性。 数据维度的增加,如果没配上验证框架的升级,结果不是判断更准,而是更自信地误判。
二、盘口展示、状态观察、信号候选,是三层不同的东西
 从“看见盘口”到“研究信号”,中间必须经过字段、时间和样本验证。
把盘口数据放进决策流程之前,先搞清楚它在你手里到底属于哪一层。
第一层:盘口展示
这是最基础的层次。你能看到买一卖一、bids/asks、多档深度、价格和数量。屏幕上的数字在跳动,颜色在变化,信息在流动。
展示层只回答一个问题:“现在屏幕上有什么。” 它不回答“这能不能用于判断”。但很多人直接把展示当判断——看到买一量大,就觉得支撑强;看到卖一量薄,就觉得要突破。这是把所有判断都建立在静态截图上的行为,和看着一张照片猜测下一秒会发生什么一样不可靠。
第二层:状态观察
当你不再盯着单笔大单找方向,而是系统性地用盘口数据观察市场状态时,你进入了第二层。这一层可以观察四样东西:
- 价差变化:bid/ask spread 在扩大还是缩小
- 流动性厚薄:买一侧和卖一侧的深度是否均衡,有没有突变
- 报价完整性:某一侧突然变薄或消失——这是异常信号,不是交易机会
- 盘口异常:价格跳空、挂单突变、刷新中断
状态观察层只做诊断,不做预测。 它能告诉你市场现在是活跃还是冷清、稳定还是波动、正常还是异常。它给你的不是“应该交易”,而是“现在适不适合交易”。
第三层:信号候选
当你把观察内容量化为可回测的规则,并且通过了字段、时间、机制和样本的验证之后,盘口数据才进入“信号候选”的范畴。注意,是“候选”,不是“有效信号”。
这一层有三道门槛:
- 字段关:你用的数据,bids/asks 的价格和数量语义是否明确?层级定义是否清晰?历史样本是否完整可核对?
- 时间关:时间戳是行情发生时间还是接收时间?刷新是全量快照还是增量更新?两次更新之间的间隔是否稳定?
- 机制关:你的判断逻辑在不同市场机制下是否一致?A股T+1和涨跌停、美股多交易所和做市商、港股竞价时段——同一个盘口现象在这些不同制度下含义完全不同。
绝大多数人困在第二层。不是因为不够聪明,是因为从“观察”到“候选”之间,隔的不是一个指标,而是一整套验证流程。
三、真正要检查的 5 个问题
在把盘口数据从“观察”升级为“信号候选”之前,有五件事必须查清楚。
 盘口数据进入信号研究前,先检查深度层级、字段语义、时间戳、刷新方式和市场机制。
① 你看到的是一档盘口,还是多档深度?
一档盘口只有买一卖一,多档深度能看到更多层挂单。盘口行为——比如垫单、扫单、虚假挂单——只有多档数据才能捕捉。如果你的信号逻辑假设能看到五档以上的深度变化,但数据源只返回一档,你的信号从一开始就少了一半输入维度。
② bids/asks 里的 price、size/qty,到底代表挂单还是成交?
盘口数据返回的是挂单价和挂单量,不是成交价和成交量。这两个概念在数据字段里可能只差一个字段名,但在判断逻辑里差一个世界。买一量突然增加,可能被解读为买盘涌入。但真实原因也可能是原来的卖一被成交掉了,新的卖一价格更高,原来的买一价位的挂单被重新归类——供需关系没变,只是报价结构变了。把数据结构的正常变动当成市场信号,是字段语义不清的典型代价。
③ timestamp 是行情发生时间、服务端处理时间,还是你本地收到时间?
买一卖一在几十毫秒内可能轮换多次。如果你的时间戳是接收时间,不同延迟的快照排在一起,你看到的时序可能和真实发生的时序完全相反。
④ 刷新是完整快照、增量更新,还是展示层截取?
完整快照每次都发全量十档,但两次快照之间发生的快速变化你不知道。增量更新只发变化的部分,但如果推送有节流或丢包,中间的关键变动可能被漏掉。你看到的刷新频率是前端UI的更新速率,还是交易所原始数据的真实频率?这两者之间可能差了几个数量级。
⑤ 你的判断能不能跨市场复用,还是只适用于某个市场机制?
A股涨停板上的买一挂几十万手,是封板机制,不是“买盘强劲”。美股同一只股票在不同交易所的盘口可能不一样——你看到的深度数据是单一交易所的还是聚合的?港股有竞价时段和持续交易时段的区别,同一只股票在不同时段的盘口行为逻辑完全不同。跨市场直接套用盘口判断框架,等于在不懂规则的情况下做出推断。
四、盘口能做什么,不能做什么
| 能做 | 不能直接做 |
|---|---|
| 观察 bid/ask spread | 预测涨跌 |
| 判断流动性状态 | 证明策略有效 |
| 发现报价缺失或异常 | 给买卖建议 |
| 记录盘口变化样本 | 重建完整订单流 |
| 作为信号研究的候选输入 | 承诺高频做市或套利能力 |
| 验证字段结构和数据质量 | 证明某个数据源永远更准 |
盘口是一扇窗,不是一张地图。 窗让你看到更多,但地图告诉你方向。把窗当成地图,你看到的东西越多,越容易走错路。
五、TickDB 在这里的合理位置
【适合谁】
已经在看盘口、bids/asks、深度数据,但想把观察过程结构化记录下来的人——量化行情观察员、金融研究员、需要验证行情字段的数据工程读者。
【解决什么】
TickDB 可以作为候选结构化行情入口,帮助你把盘口和深度相关字段、时间信息、样本记录和异常排查放进同一套验证流程里。它不证明你的盘口信号有效,不替你判断买卖,不提供完整 Level 2、NBBO、暗池、全量订单簿或高频能力。
【怎么验证】
用自己的 symbol 和市场场景,按五个问题逐项核对:层级、字段语义、时间戳、刷新语义、跨市场适用性。保存请求参数、原始返回和检查时间。先证明数据能被解释,再讨论它是否能进入信号研究。
 实测通过 TickDB get_order_book 查询 600519.SH 盘口字段,展示 bids/asks/timestamp/spread 与本地校验结果;仅用于字段结构验证,不构成交易信号或投资建议。
【不适合什么】
不适合用来证明某个盘口信号一定有效;不适合做荐股;不适合承诺收益;不替代策略回测、样本检验和风控系统。
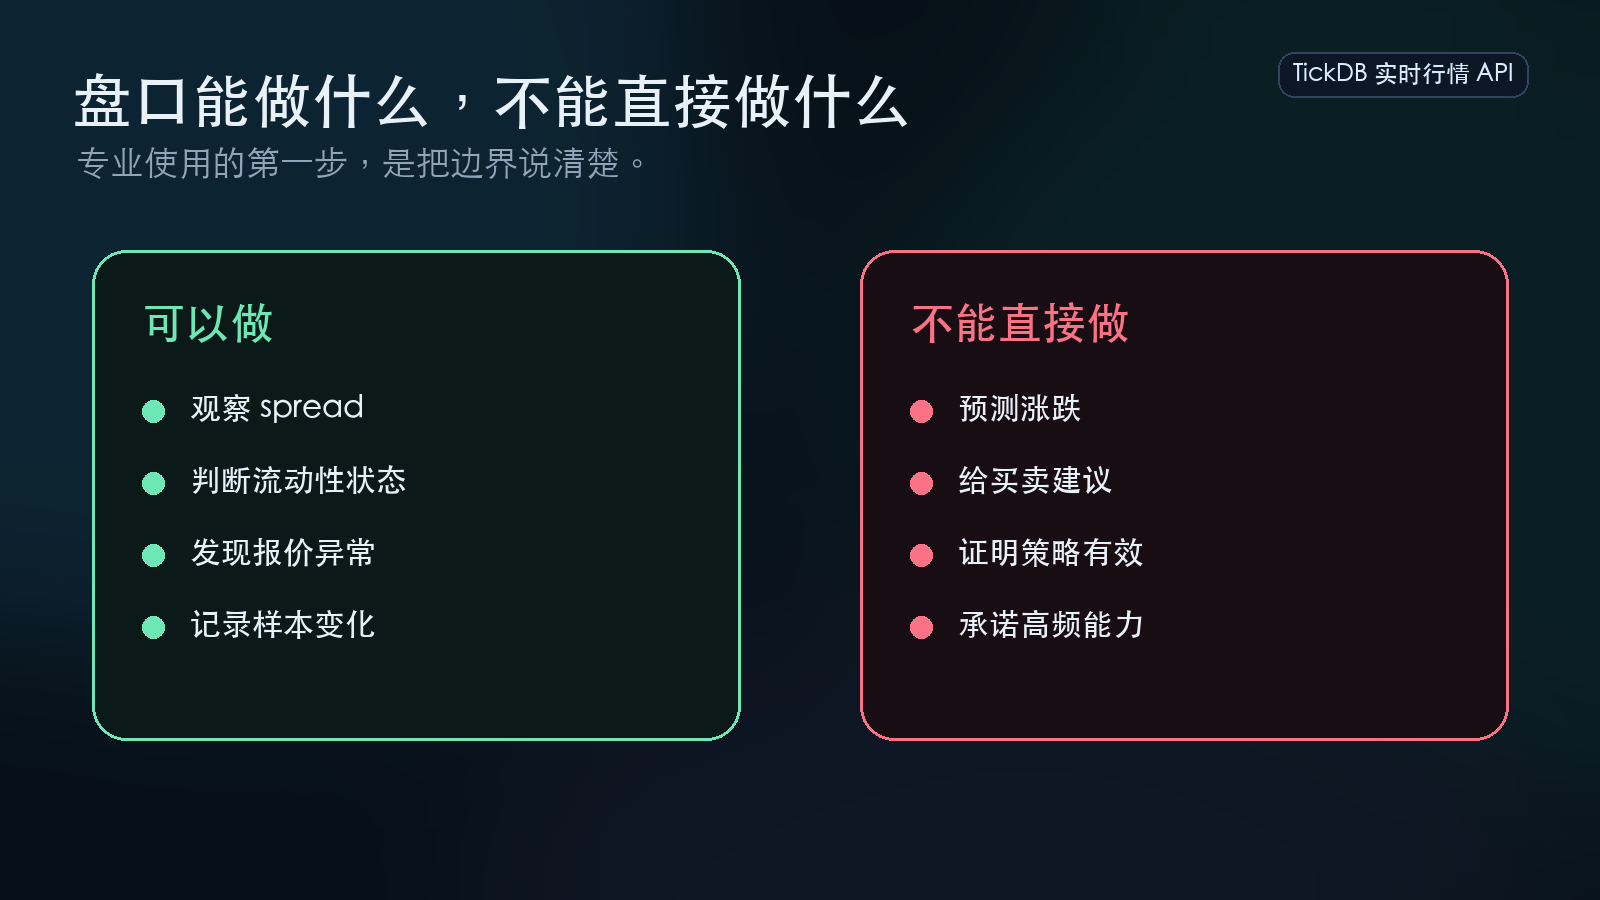 盘口适合做状态观察和样本记录,不适合直接包装成买卖建议或策略有效性证明。
六、想请你回答一个问题
你现在看盘口时,是把它当展示、当状态观察,还是已经当成信号了?
你有没有遇到过买一大单看起来很强,结果很快撤掉或完全不按预期走的情况?如果你做过盘口验证,你最先检查的是 bids/asks 字段、时间戳,还是样本稳定性?
欢迎在评论区聊聊你的经历和判断。这篇文章不讨论策略有效性,不构成投资建议,只拆解盘口数据的观察边界和验证方法。