美股历史数据API怎么选?日线、分钟线,回测到底该买哪种?
TickDB Research ·
美股历史数据API怎么选?日线、分钟线,回测到底该买哪种?
摘要:为美股回测选历史数据,先看研究需要知道什么。本文用AAPL同一天的日线和390条分钟记录,核查两道价格阈值的先后,解释何时日线够用、何时要买分钟线,以及试用中遇到的成交量差异该怎样影响采购决定。
回测规则写着:价格碰到上方阈值就退出,碰到下方阈值也退出。一天结束,最高价越过了上界,最低价也跌破了下界。
这一笔该按哪条规则处理?
如果手里只有日线,下载再长的历史,也回答不了这一天的先后。可直接购买逐笔数据,又可能把预算花在研究暂时用不上的地方。
选美股历史数据API,最值得先问的是:我的判断依赖哪段过程?我们拿AAPL的一天数据,把这个问题往下查了一层。结果有一处符合预期,也有一处需要留在采购问题单里。
一根日线留下了两种可能
样本是纽约时间2026年10月26日的AAPL.US,不复权;原始响应采集于11月15日。日线返回如下,价格单位为美元。
| 开盘 | 最高 | 最低 | 收盘 |
|---|---|---|---|
| 343.92 | 347.09 | 341.03 | 343.91 |
为了观察先后,我们以开盘价上下各2美元设了两道教学阈值:上界345.92,下界341.92。它们是研究用的设定,不是买卖建议,也没有对应真实订单。
当天高低价都越过了阈值。但先上后下、先下后上,都能形成这根日线。如果回测程序直接假定其中一种顺序,结果里就混进了研究者自己补上的路径。
这里缺的不是更多交易日,而是这一天内部的时间信息。
换成分钟线后,查到的是什么
从同一历史数据接口取出的常规时段样本,包含09:30至16:00之前的390条分钟记录。按时间排序、检查重复和相邻间隔,再分别找出价格区间首次覆盖阈值的记录:
| 要核查的条件 | 全窗口首次覆盖标签 | 该条最高价 | 该条最低价 |
|---|---|---|---|
| 上界345.92 | 09:30 | 346.215 | 343.42 |
| 下界341.92 | 09:45 | 342.38 | 341.83 |
在这批返回记录里,上界覆盖出现在前,下界覆盖出现在后;同时覆盖两道阈值的分钟记录为0。
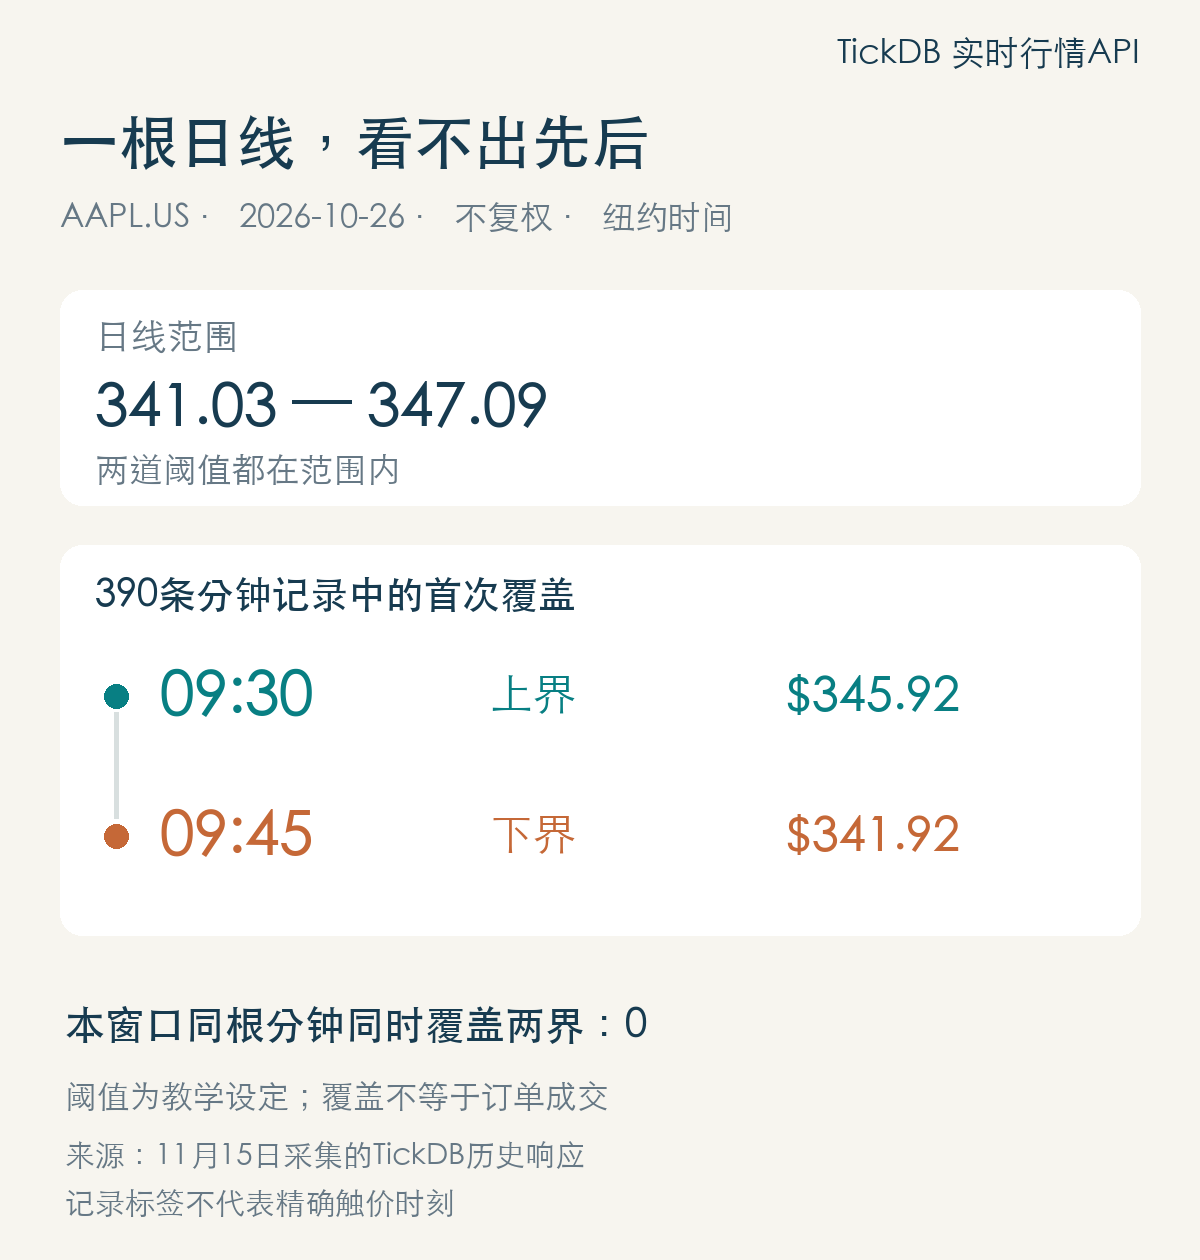
图中标的是记录标签与区间覆盖。09:30不是精确成交时刻,345.92也不是已经成交的价格。
这一区别很实际。研究只需要分清两道阈值出现的先后时,本样本的分钟记录已经增加了有用信息。研究如果还要回答挂单有没有排到、跳空时按什么价格成交,就要继续补成交、报价和执行假设。把K线换细,不会自动补齐订单世界。
再考虑一个反例:如果上下界都落在同一分钟的高低价之间,这一分钟内部仍可能有不同路径。此时该继续找更细数据,或把该笔列为顺序不明,明确采用保守处理及敏感性分析;不能为了让收益曲线完整,随手选一个更好看的结果。
我们没有在价格对上以后停止检查
核查中,09:30至16:00之前的最后一条分钟收盘是343.98,日线收盘是343.91。继续加入时间标签为16:00的边界记录后,分钟汇总的开高低收与日线一致。
这一步让我们把“时间窗口是否一致”放进了试用问题单。16:00记录的具体生成机制尚未确认,不能直接把它命名为收盘竞价。
更值得保留的是成交量差异:
| 观察范围 | 成交量字段合计或返回值 |
|---|---|
| 日线 | 42,743,575.651348 |
| 常规分钟加16:00边界记录 | 25,694,200.594217 |
| 04:00至20:00之前返回的875条分钟记录 | 29,103,829.558110 |
扩大时段后,成交量仍未对上。原因没有查明,不能替接口解释成“肯定是盘前盘后”或“肯定是某种单位”。
因此,本例可以继续用于价格覆盖先后的分析;若采购目标是成交量信号、VWAP或流动性研究,就需要供应商解释成交量字段的单位、统计范围和聚合规则,再拿同日样本复核。同一个样本可以回答部分研究问题,也留下另一项待办。
怎样把发现变成采购决定
不妨先把自己的研究规则写成下面这张表,再对候选数据源试用。
| 研究里真正要做的判断 | 优先试哪类数据 | 试用时先问什么 |
|---|---|---|
| 收盘后生成信号,下一允许时点执行 | 日线 | 复权、历史范围、下一时点的执行约定 |
| 盘中两道条件谁先出现 | 分钟线起步 | 能否把两次覆盖分开;同根冲突怎样处理 |
| 同一分钟内的触发顺序 | 更细记录或显式的不确定性处理 | 时间精度、可用字段、仍有哪些路径无法辨认 |
| 模拟实际可成交价格 | 成交、报价及执行模型 | 买卖方向、价差、滑点、排队等假设 |
| 成交量、VWAP、流动性研究 | 已解释口径的量价数据 | 单位、时段、汇总差异及缺失处理 |
粒度决定能观察什么,历史长度决定能覆盖多少时期。两者应分别采购:日线覆盖十年,不会比一分钟覆盖一天更了解那一天的盘中先后;一分钟样本查清一天,也不等于研究经历过足够多的市场状态。
本次样本来自TickDB。它是提供行情数据接入的服务;在这项任务里,我们通过同一REST K线接口,以同一股票代码和不复权条件分别取日线、分钟线,减少跨来源拼接的额外变量。试用时仍应核对自己的账户权限、指定时间范围及可取历史,不能用本文的一次成功请求替代。
需要了解该输入路径,可查看TickDB美股行情API。购买前先让候选服务交付你那项研究真正需要的一天,再谈更长的历史包。
一小段代码,复算两条关键记录
下面节选两条真实分钟记录,只检查各自是否覆盖教学阈值。它不负责验证“全天首次”;上表的首次结果来自完整390条记录的排序扫描。
from decimal import Decimal as D

# 节选自2026-10-26的真实分钟记录,时间为纽约时间。
# 此处只复算两条记录的区间覆盖,不据两条节选判断全天首次。
rows = [("09:30", "346.215", "343.42"),
        ("09:45", "342.38",  "341.83")]
upper, lower = D("345.92"), D("341.92")
for t, high, low in rows:
    covers = lambda p: D(low) <= p <= D(high)
    print(t, "上界", covers(upper), "下界", covers(lower))
实际运行输出:
09:30 上界 True 下界 False
09:45 上界 False 下界 True
选型讨论可以从“你家分钟线多少年”换成一个更明确的请求:请给我这只股票这一天、这个复权条件和时段的日线及分钟线,我要核查两道条件的先后,并对照量价汇总。对方能否把这件事解释清楚,比一张覆盖清单更接近你真正的采购决定。
资料与方法:TickDB K线官方文档;AAPL.US 2026年10月26日原始日线、分钟响应,2026年11月15日采集、11月16日离线复核。阈值为教学设定,案例经选择用于诊断粒度,不是随机策略样本。