美股API接入指南:实时行情、历史K线,怎样避免显示错价格?
TickDB Research ·
摘要:美股行情功能接通以后,产品经理还要回答:页面显示的是哪个时段的价格,历史曲线包含哪些交易,财报之后怎样继续观察?本文以特斯拉三季报为案例,实际调用 TickDB REST API,取得报价、历史日线、分钟线与交易时间信息,解释实时行情、历史K线和盘前盘后数据怎样分工,并提供可运行脚本、原始结果与财报行情观察表,方便产品和技术同事一起验收。
10 月 22 日北京时间 12:42,TickDB 的同一次特斯拉快照里,主价格是 386.47 美元,盘后价格是 373.649 美元,夜盘(隔夜时段,overnight)价格是 368.82 美元。假如行情页只取主价格,把“页面刚刷新”当成“价格就是现在”,用户看到的仍可能是前一天下午的收盘记录。财报已经发布,这样的显示很容易让人误读市场变化。
我后来发现,问题不在接口有没有返回价格,而在页面把哪个时段的价格当成了“现在”。
接入时应把报价、历史走势和更新方式分别处理,让每个价格都带上自己的时段与数据时间。TickDB 提供行情快照、历史 K 线和交易时间查询,可以据此生成一张能追溯来源的观察表。下面沿着“先取报价,再取历史,最后对齐财报事件”的顺序,把这条路径实际跑一遍。
特斯拉官网确认,2026 年第三季度业绩于 10 月 21 日公布;此前公告安排在美股盘后发布。这也是一个适合检查行情页的时刻:常规交易结束以后,报价仍可能继续变化。特斯拉业绩公告、此前发布安排
一分钟看懂:现在的价格、过去的走势,各用什么数据
图1:AI生成概念示意。快照与历史序列分别回答不同问题,图中K线不代表真实行情。
| 页面要回答的问题 | 应取得什么 | 展示时保留什么 |
|---|---|---|
| 这只股票目前能查到什么报价 | 行情快照及对应时段的字段组 | 价格、返回项、数据时间 |
| 过去一段时间怎样变化 | 指定范围与周期的历史K线 | 日期范围、周期、复权方式 |
| 页面怎样继续更新 | 按需求安排轮询或持续订阅 | 更新状态、异常提示与恢复方式 |
快照像一次带时间的定格,K线把一个窗口内的开、高、低、收等数据汇总起来。查询方式决定你何时拿到它们;盘前、常规、盘后与夜盘,描述的是数据所属时段。
这几个问题分清后,接口参数和页面字段就能一一对应:股票详情页展示哪一种报价,曲线画哪个范围,数据缺失时怎样提醒。技术同事也不必从“接一个实时行情接口”里猜整套页面逻辑。
第一步:取回报价,把价格和它的时间一起留下
我这次直接请求 TickDB 的 REST 快照端点:
GET https://api.tickdb.ai/v1/market/ticker
请求参数:
{"symbols":"TSLA.US,AAPL.US","type":"stock"}
鉴权通过请求头 X-API-Key 传递,密钥放在服务端或本地安全环境中。我把返回结果存下来后,特斯拉的三个返回项如下,时间统一换算为纽约时间(America/New_York;北京时间约为纽约时间加 12 小时,夏令时):
| 返回项 | 价格(美元) | 纽约数据时间 |
|---|---|---|
主价格 last_price | 386.47 | 10月21日 16:00:00 |
盘后 post_market_quote.last_done | 373.649 | 10月21日 19:59:59 |
夜盘 overnight_quote.last_done | 368.82 | 10月22日 00:42:06 |
接口请求发生在北京时间 10 月 22 日中午,主价格的数据时间却在纽约前一天下午。请求时间与数据时间要分别保存:页面刚刚刷新,只能说明刚发起过查询。
对这组结果,页面可以分开展示“常规收盘”“盘后”“夜盘”,旁边标明各自时间。如果页面只观察常规交易,就保留常规收盘作为主价;如果页面要展示夜盘观察结果,就使用对应返回项,并保留夜盘标签。
这里容易省掉一步:时间戳最大的字段,不一定是页面要的主价。一个“常规收盘表现”页面,与一个“夜盘观察”页面,选择规则本来就不同。
TickDB 当前文档说明,扩展时段的返回项在对应产品和数据可用时返回。对应字段缺失时,界面应显示缺失状态;沿用旧值则注明旧值时间,不把别的时段悄悄替上去。TickDB快照字段说明
第二步:取得历史走势,先明确曲线画的是哪一段
历史行情使用:
GET https://api.tickdb.ai/v1/market/kline
我这篇的日线请求固定为:
{
  "symbol":"TSLA.US",
  "interval":"1d",
  "adjust":"none",
  "start_time":1792022400000,
  "end_time":1792627199999,
  "limit":1000
}
对应 UTC 时间为 10 月 15 日 00:00:00 至 10 月 21 日 23:59:59.999;时间戳单位是毫秒。
曲线停在前一天,先检查返回日期
这次区间日线查询返回了四条记录,最后一条停在 10 月 20 日。交易日历列出的日期则包含 10 月 21 日。
我一开始也只看了请求成功,后来把返回日期和交易日历对了一遍,才发现曲线停在前一天。我针对 10 月 21 日又查了一次,取得了该日记录,收盘价为 386.47 美元。最终五个交易日与本次日历对齐,两次原始响应分别保留。
这里最容易被忽略:请求成功,不代表曲线完整。页面很可能已经把一条截止到前一天的线画好了。把返回日期与预期交易日核对,才知道是否还需要补取。
缺日的原因需要进一步定位;在原因明确之前,先记录缺口与补取结果,不用上一条价格复制出一条“新日线”。
分钟线包含哪些时段,要看实际返回
我还查询了特斯拉 10 月 21 日的 1m、不复权历史数据,返回 720 条记录,纽约时间从 08:00 到 19:59,包含盘后片段。
所以,不能把“美股分钟K线只含常规时段”作为通用前提。也不能看到这份样本里有盘后,就认定其他证券、日期和粒度都相同。产品画图前应检查实际时间范围,再决定怎样标注和筛选。
日线与分钟线也可能表现不同。我补取的日线收盘价是 386.47;当日最后一条分钟线在 19:59,收盘价为 373.649。若页面要展示常规收盘,应使用已确认的对应记录,不能直接拿整段分钟序列的最后一行代替。
TickDB 文档还说明,最新一根 K 线可能仍在形成;免费版 K 线查询不支持通过 start_time、end_time 指定范围。接入前核对账号权限,做研究归档时留下查询时间和复权方式。TickDB K线查询说明
财报之后,把事件与行情放到同一条时间线上
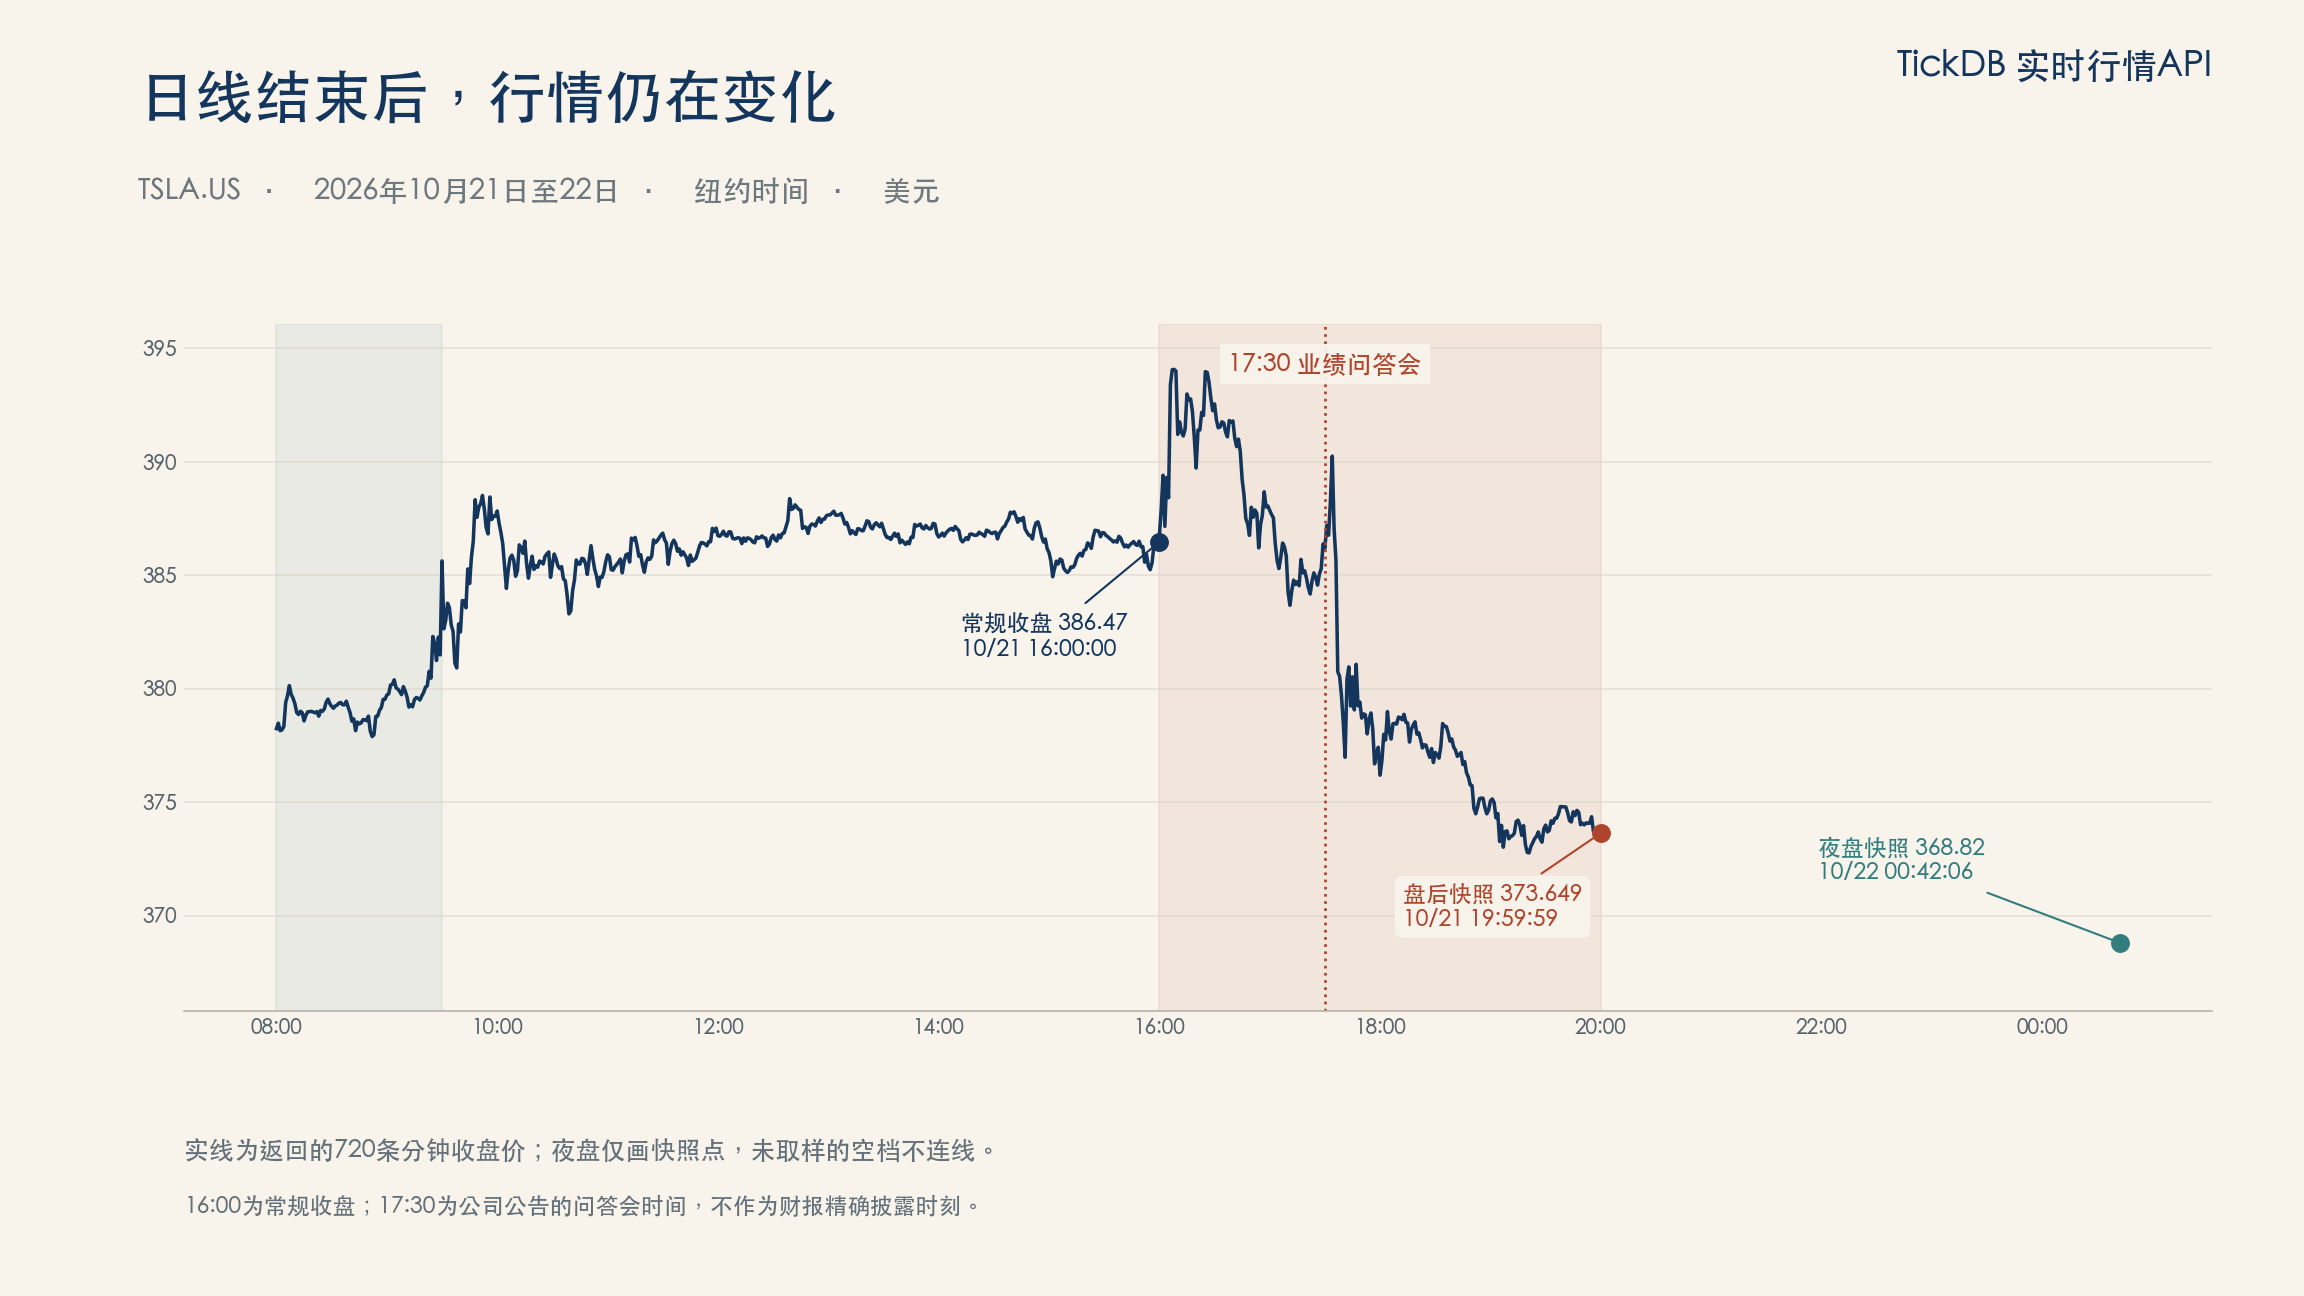
图2:由本篇真实返回绘制。实线为720条分钟收盘价;夜盘只画一个快照点,未采样的空档不连线。17:30标记为公司公告的业绩问答会时间。
在这张图里,16:00 的常规收盘只是一个节点。分钟样本继续到 19:59;之后,下一天的夜盘快照又给出了一个新的观察点。
如果界面只画常规时段,收盘以后曲线停下可以是产品设计;旁边的扩展时段报价却还在变化。此时应告诉用户曲线显示到哪里,避免让人以为整个页面卡住了。
反过来,若曲线已经包含盘后,标题和时间轴也要相应标注,不能仍让读者按“常规交易走势”理解整段数据。
财报日期、问答会时间、行情时间,分别记录
特斯拉公告中的问答会时间是 10 月 21 日美东 17:30,对应北京时间 10 月 22 日 05:30。它是问答会安排,不能直接填进“财报精确发布时间”。
这次可以形成下面的事件观察表:
| 记录 | 时间或时段 | 价格(美元) | 来源 |
|---|---|---|---|
| 三季报发布安排 | 10月21日盘后 | — | 特斯拉官方公告 |
| 常规收盘记录 | 10月21日 16:00:00 | 386.47 | TickDB快照;补取日线收盘一致 |
| 业绩问答会安排 | 10月21日 17:30 | — | 特斯拉官方公告 |
| 盘后快照 | 10月21日 19:59:59 | 373.649 | TickDB盘后对象 |
| 夜盘快照 | 10月22日 00:42:06 | 368.82 | TickDB夜盘对象 |
行情记录只能帮你定位观察窗口,不能拿先后顺序当因果。要解释价格变化,还得看财报和同期信息。
FINRA 的投资者资料也提醒,扩展时段可能面临较低流动性、更大波动和不同交易场所的价格差异。把时段与时间写清,是给读者判断这些数据的必要信息。FINRA:扩展时段交易
交付前必须定下四件事:主价、异常、更新、追溯
主价怎么选。先写清页面目的,再决定采用哪个返回项。交易时段切换时,也要说明旧返回项怎样保留和展示。
什么情况下显示异常。对应字段缺失、时间无法解析、历史范围不完整,应成为可见状态。数据多久算旧,要由具体用途确定,不能用一条固定阈值覆盖所有场景。
页面怎样继续更新。按需查询适合打开页面或发起一个问题时取得快照;轮询需要安排频率和请求次数限制。需要持续订阅的项目,另行检查更新、连接恢复与数据缺口处理。本文的实际接入是 REST。
同事能否追溯结果。至少保留证券代码、返回项、数据时间、采集时间和原始返回的保存位置。报价表与历史表分别保存,避免把“某一刻的价格”和“某个窗口的收盘”混成一列。
这些要求写进验收清单,产品验收就有了具体检查项:检查页面上的价格来自哪里、属于哪一段,以及缺失时用户会看到什么。
给技术同事:直接运行随文材料
材料使用 Python 3.10+、系统 curl 和 IANA 时区数据,不需要安装第三方 Python 库。请先在安全环境中配置 TICKDB_API_KEY,然后在解压根目录运行:
python3 attachments/collect_us_observation.py --out my_run
脚本实际发起 REST 请求,密钥通过标准输入传给 curl,不进入命令参数或结果文件。默认参数就是本篇固定的证券与日期窗口;取自己的样本前,修改脚本中集中列出的任务参数,再另存运行结果。
最终运行取得八行报价记录、五条日线和720条分钟线。五条日线包含一次定向补取,原始区间响应与补取响应都保留在材料中。
如果先想核对本文结果,可以离线运行:
python3 attachments/collect_us_observation.py --offline evidence --out my_check
它会生成报价 CSV、日线 CSV、分钟线 CSV 和检查报告。本篇保存样本输出 PASS;若仍有缺日,报告保留 CHECK_REQUIRED。输出目录必须是新目录,避免覆盖已有记录。
随文另有事件观察表生成脚本,把官方事件信息与报价 CSV 放到同一份表中,运行方法见 README。
常见问题:先把一只股票的快照和一小段历史跑通
刚开始接美股API,先做哪一步
先挑一只目标股票,取得一份快照和一小段历史数据。把页面要展示的返回项、时段和数据时间确认下来,再扩展股票池与更新方式。免费账号是否支持所需范围,先按当前文档核对。
价格或曲线看起来不对,从哪里排查
先看原始返回,再核证券、返回项、数据时间、周期、复权和日期覆盖。本篇区间日线缺日,定向补取后取得记录,就是需要把结果保存下来再核对的一类情况。
这套结果还能用在哪里
相同的报价与时间记录,可以交给研究表、监控任务或 AI 助手。AI 回答行情问题时,也应保留返回项、数据时间和来源;提醒或持续监控则要增加相应的更新与异常处理。
最后,先把一张行情页交付清楚
美股 API 接入的第一份有用成果,可以很小:一张显示返回项与时间的报价表,一段范围清楚的历史走势,再加一份能找到来源的事件记录。
这次特斯拉样本中,常规收盘、盘后和夜盘分别有自己的价格,日线还经历了一次缺日补取。把这些差异保留下来,产品经理才能检查页面含义,技术同事才能定位取数与展示问题。
我自己跑完这一遍,最先改的不是脚本,是页面上的时间标注。
用自己的目标证券跑一次,先核对页面上的主价格和曲线截止时间。这两处说清楚以后,再增加更多标的和功能。
本文样本采集于2026年10月22日。价格用于展示数据接入方法,不构成投资建议。
参考资料与随文材料
- [特斯拉三季报发布公告]及[此前发布安排]:事件日期、盘后发布安排与问答会时间。
- TickDB:行情快照、K线查询、交易日历、交易时段:当前字段、参数与查询条件。
- [FINRA:Extended-Hours Trading—Know the Risks]:扩展时段交易的市场背景。
- [本文实测材料]:真实REST响应、参数与时间、运行脚本、CSV、检查报告及事件观察表。