A股实时行情 API 接入教程:TickDB REST ticker、K线与 WebSocket 实测
TickDB Research ·
摘要
接 A 股实时行情 API,不能只看官网写了“支持 A 股”。第一步应该是拿自己的 symbol 跑一遍快照、K 线和 WebSocket 订阅:快照能不能返回,K 线字段能不能核对,WebSocket 能不能完成连接和订阅确认。本文用 TickDB 的 A 股实时行情 API,从 REST ticker 快照、REST kline 历史 K 线到 WebSocket ticker 订阅,展示一套真实终端实测流程。不做行情判断,不做数据源排名,只展示可复现的接入验证方法。
一、这篇文章解决什么问题
很多开发者在评估 A 股实时行情 API 时,容易止步于官网介绍页:“支持 A 股实时行情”几个字看到了,就以为接入问题已经解决。但真正把接口接进脚本、数据库、行情面板或监控系统时,至少要回答三件事:
- 快照能不能查到?发一个 ticker 请求,能不能拿到
600519.SH的最新价、成交量字段和时间戳? - K 线字段能不能核对?拉几根日线,
time/open/high/low/close/volume/quote_volume是否完整,timestamp 单位是否清楚? - WebSocket 能不能完成连接与订阅?能不能收到连接成功和订阅成功确认?
读完这篇文章,你能拿走:
- 三条链路的请求方式、参数和返回结构。
- 每条链路的关键字段核对表。
- 一份“能证明什么 / 不能证明什么”的边界声明。
- 一份可复现的自主验证步骤。
这篇文章不解决什么:不比较数据源优劣,不讨论延迟和 SLA,不涉及投资建议和策略有效性。
二、TickDB A 股实时行情 API 是什么
TickDB 是一个统一实时行情数据 API。对于 A 股接入场景,本文只验证三条基础链路:
| 接入方式 | 用途 | 鉴权方式 |
|---|---|---|
| REST ticker | 查询实时行情快照,适合一次性查询、字段核对和落库前验证 | X-API-Key Header |
| REST kline | 查询已结束周期的历史 K 线,适合回测数据准备和字段口径核对 | X-API-Key Header |
| WebSocket ticker | 订阅 ticker 行情频道,适合行情面板、监控告警和持续更新链路验证 | api_key URL 查询参数 |
注意:REST 使用 X-API-Key Header 鉴权,WebSocket 使用 api_key 查询参数鉴权,两者不要混写。
下面逐一跑通这三条链路。每条链路只做最小验证:能发请求、能拿到返回、能核对关键字段。不推导延迟、SLA 或全市场可用性。
三、REST ticker 快照实测
3.1 请求方式
向 /v1/market/ticker 端点发起 GET 请求,参数 symbols 传入品种列表,可选参数 type 指定资产类型。
本次验证请求:symbols=600519.SH,000001.SZ,300750.SZ,type=stock。三个 symbol 分别覆盖上交所和深交所样本标的。
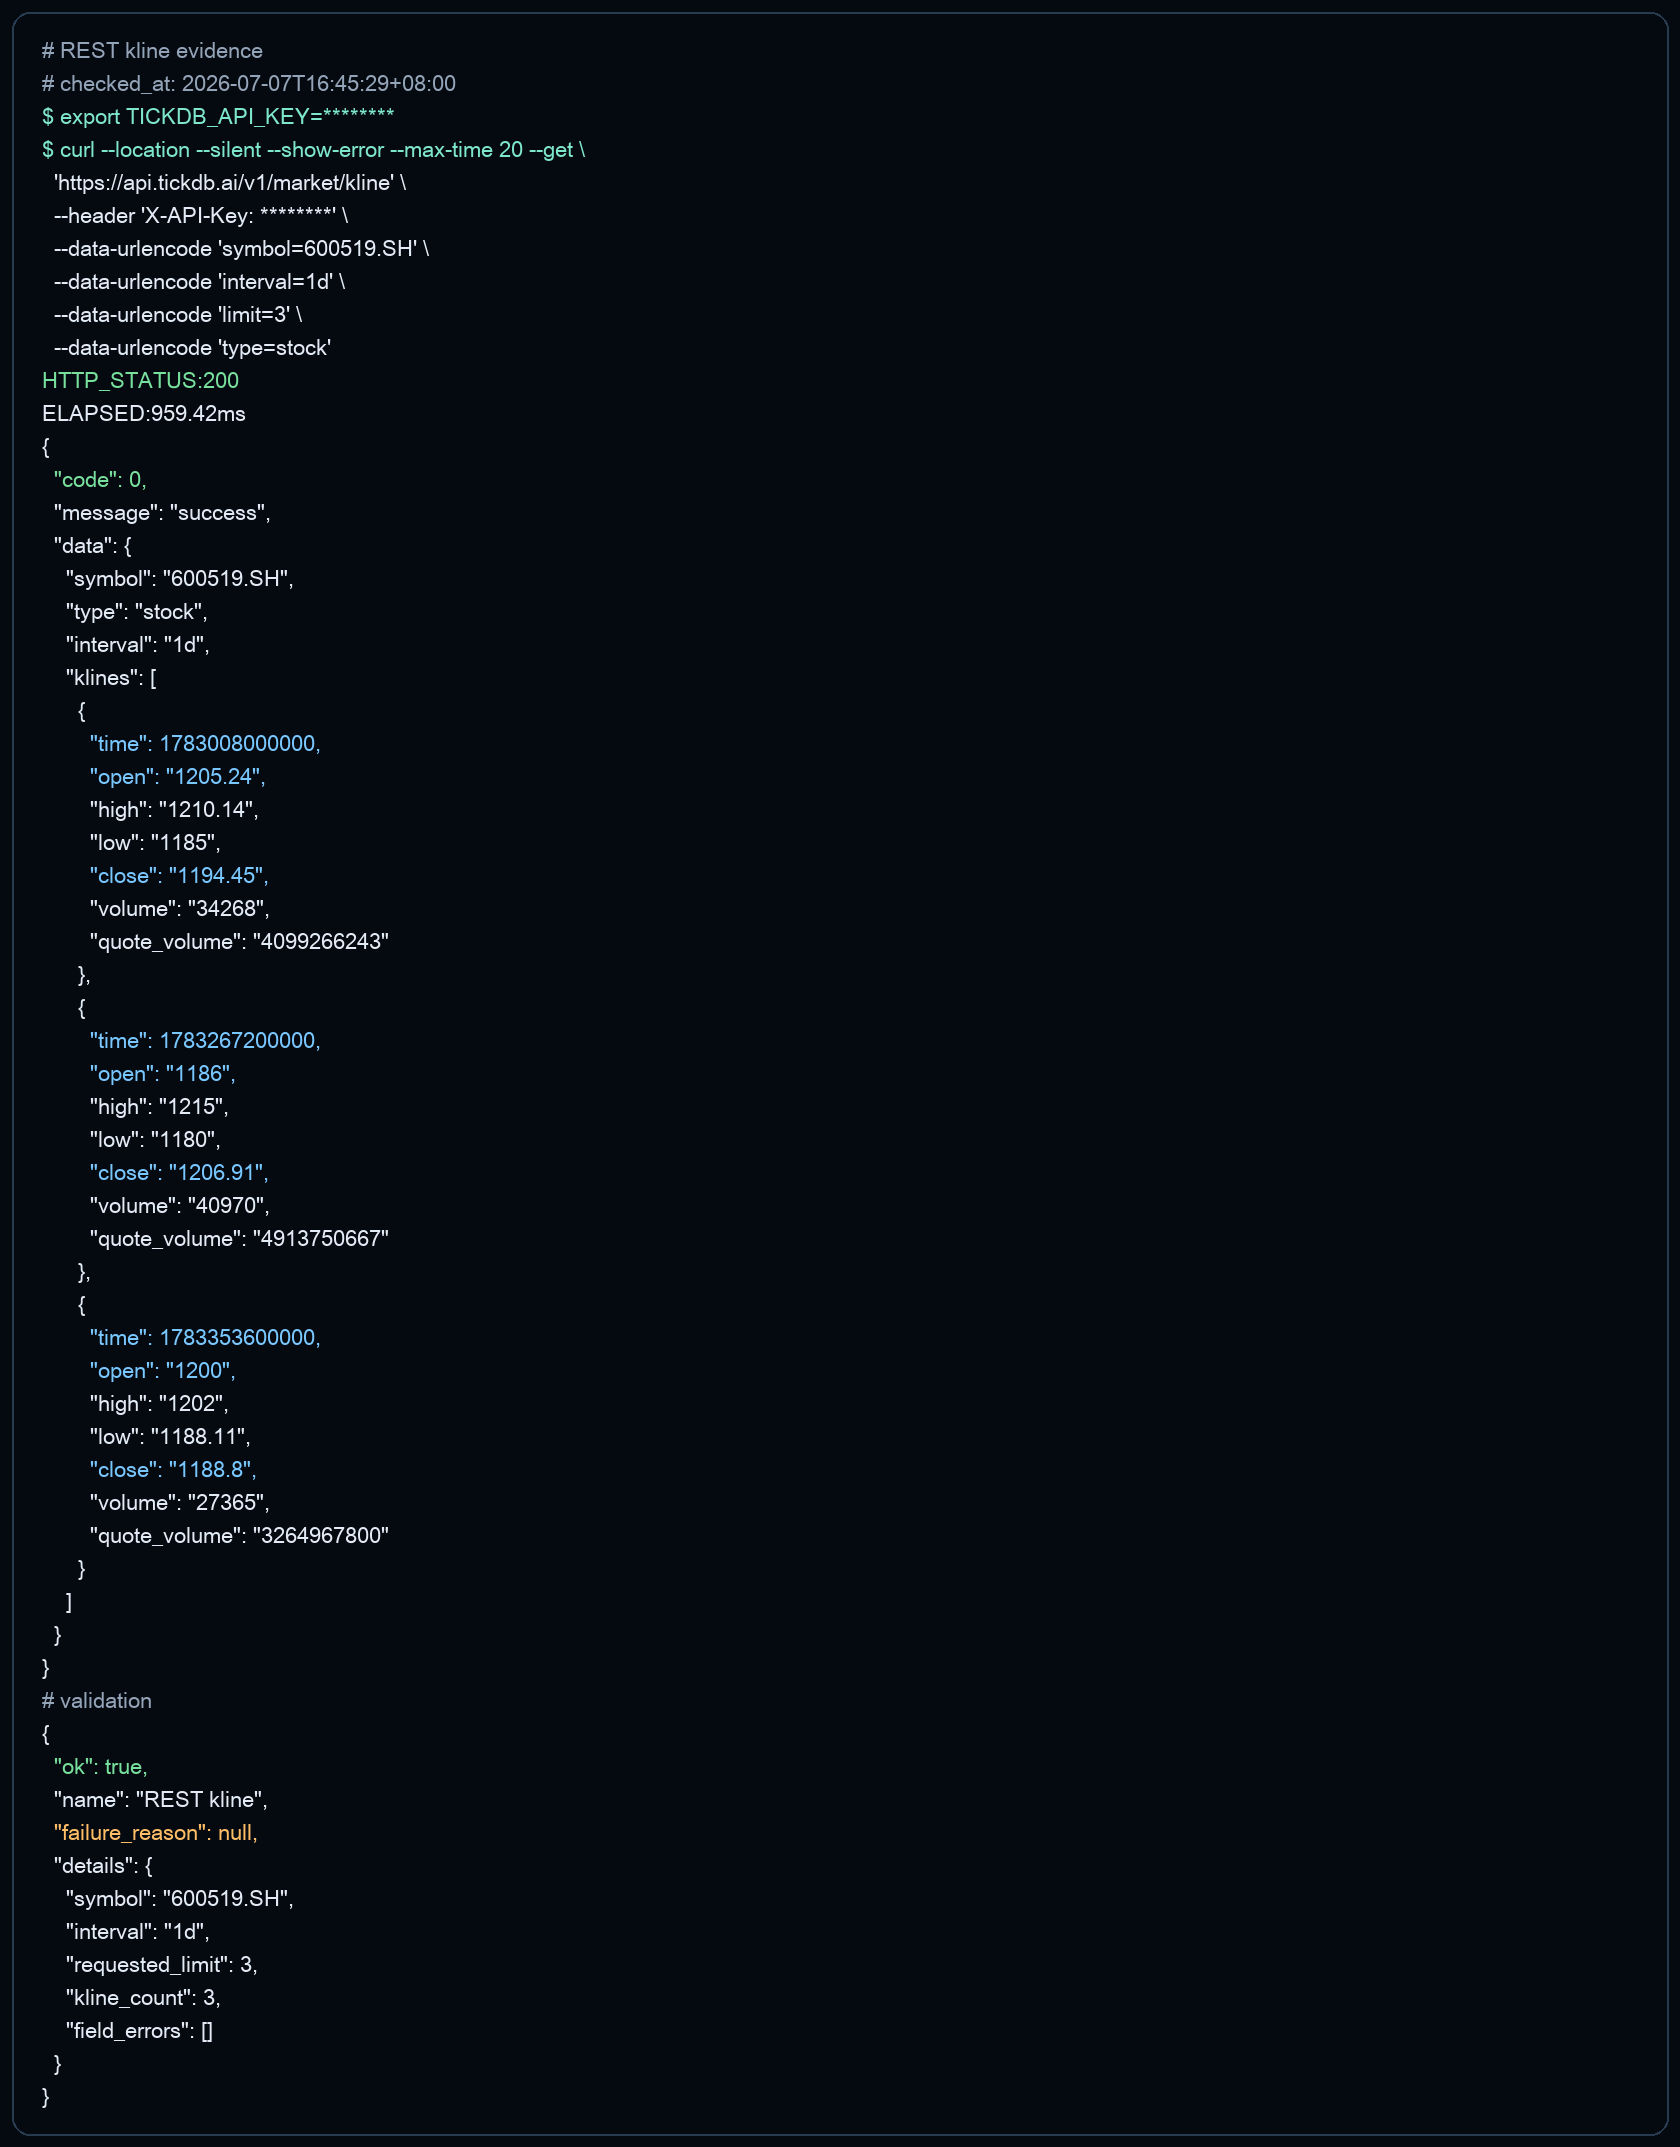 图中价格与 timestamp 为 2026-07-07 本地终端实测样本,仅用于展示 TickDB API 的字段结构和调用链路,不构成实时行情展示、投资建议、延迟/SLA 或生产稳定性承诺。
3.2 返回结构
本次实测 HTTP 200,code=0,message=success。data 为数组,返回 3 个 item,每个 item 包含以下字段:
| 字段 | 本次核对方式 | 本次核对结果 |
|---|---|---|
symbol | 与请求逐字符比对 | 与请求一致 |
name | 检查是否存在 | 非空 |
type | 检查资产类型 | 为 stock |
last_price | 用 Decimal(str(value)) 解析 | 可解析为有限数值 |
volume_24h | 按返回字段名记录并做数值解析 | 可解析为有限数值,具体统计口径以官方文档为准 |
high_24h | 按返回字段名记录并做数值解析 | 可解析为有限数值,具体统计口径以官方文档为准 |
low_24h | 按返回字段名记录并做数值解析 | 可解析为有限数值,具体统计口径以官方文档为准 |
price_change_24h | 按返回字段名记录并做数值解析 | 可解析为有限数值,具体统计口径以官方文档为准 |
price_change_percent_24h | 按返回字段名记录并做数值解析 | 可解析为有限数值,具体统计口径以官方文档为准 |
timestamp | 检查整数类型和位数 | 13 位毫秒时间戳 |
3.3 关键认知
last_price是字符串类型,客户端应使用Decimal(str(value))解析,避免浮点精度损失。timestamp是 13 位毫秒时间戳。这个精度只代表字段格式,不等于延迟、数据新鲜度或高频交易可用性。data是数组。即使只请求一个 symbol,也要从数组中取数据,不要假设返回结构是单个对象。- 对 A 股场景,
volume_24h、high_24h、low_24h这类字段应按接口返回字段名记录,文章中不要自行扩展解释它们的统计口径。
四、REST kline 历史 K 线实测
4.1 请求方式
向 /v1/market/kline 端点发起 GET 请求,参数包括 symbol、interval、limit、type 等。
本次验证请求:symbol=600519.SH,interval=1d,limit=3,type=stock。
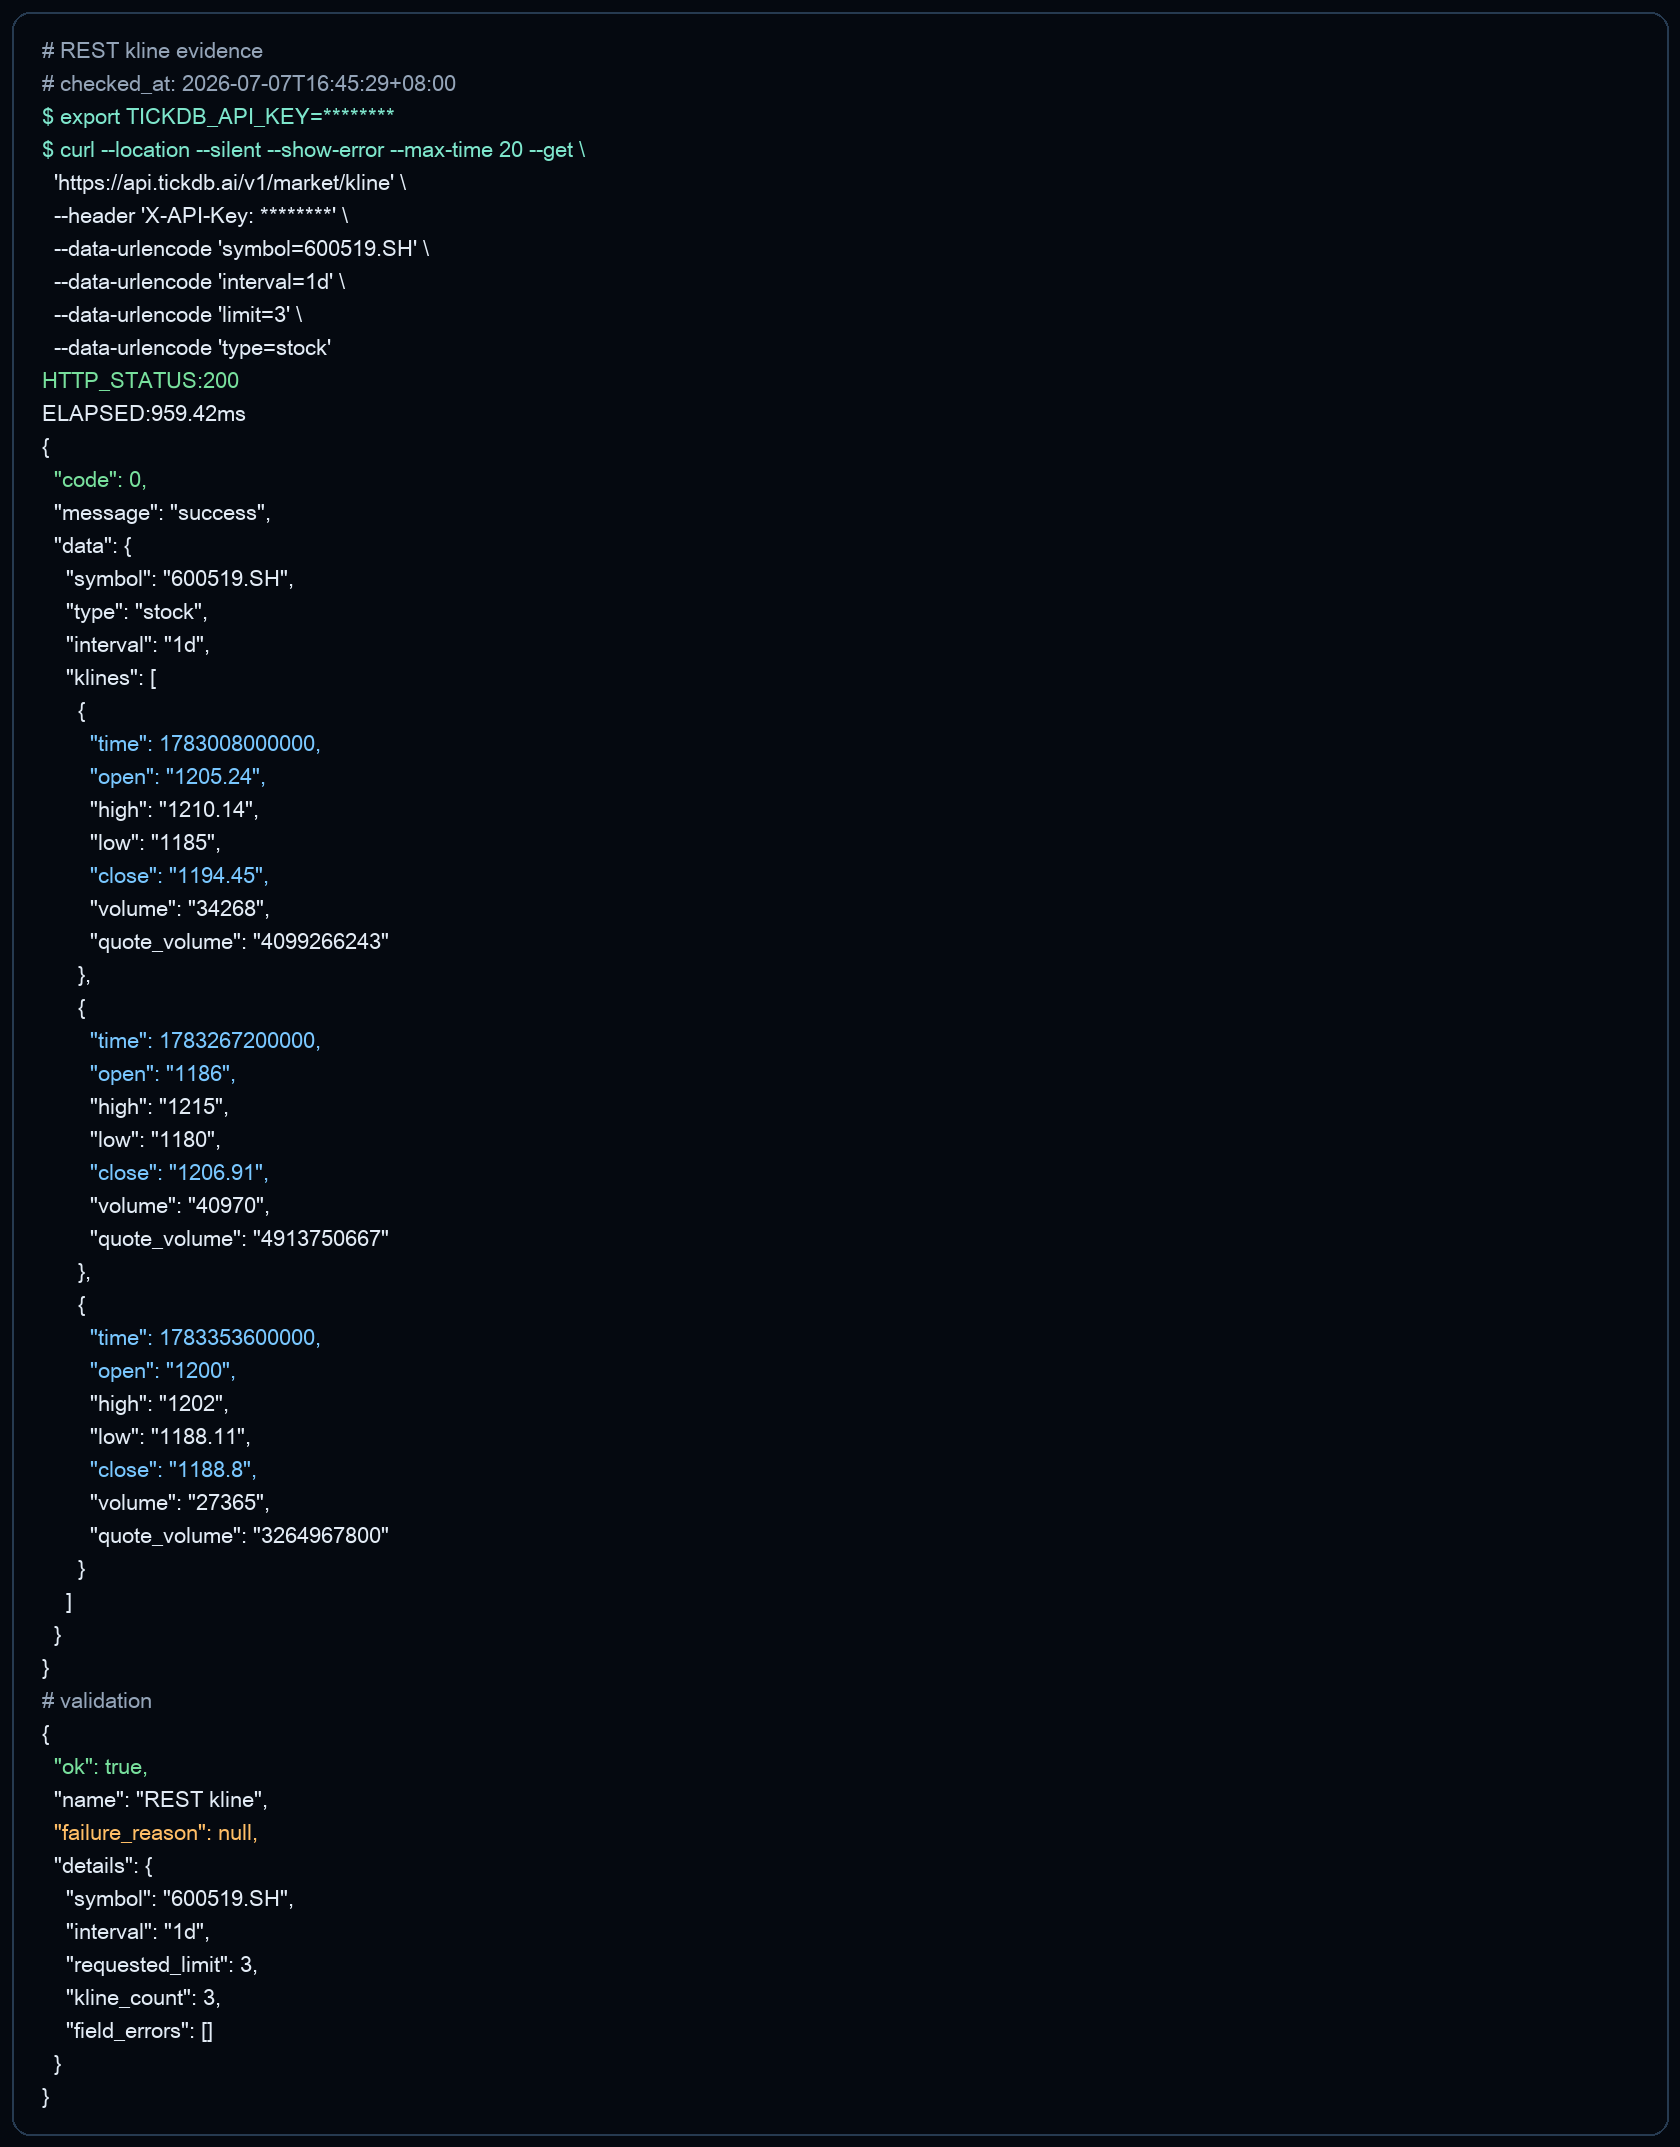 图中 K 线价格、成交量和 timestamp 为 2026-07-07 本地终端实测样本,仅用于展示 TickDB API 的字段结构和调用链路,不构成实时行情展示、投资建议、延迟/SLA 或生产稳定性承诺。
4.2 返回结构
本次实测 HTTP 200,code=0。data.symbol=600519.SH,data.interval=1d。data.klines[] 返回 3 条日线,每条含以下字段:
| 字段 | 本次核对方式 | 本次核对结果 |
|---|---|---|
time | 检查整数类型和位数 | 13 位毫秒时间戳 |
open | 用 Decimal(str(value)) 解析 | 可解析为有限数值 |
high | 用 Decimal(str(value)) 解析,并校验 OHLC 关系 | high >= open/low/close |
low | 用 Decimal(str(value)) 解析,并校验 OHLC 关系 | low <= open/high/close |
close | 用 Decimal(str(value)) 解析 | 可解析为有限数值 |
volume | 用 Decimal(str(value)) 解析 | 可解析为有限数值 |
quote_volume | 用 Decimal(str(value)) 解析 | 可解析为有限数值 |
4.3 关键认知
/v1/market/kline查询的是已结束周期的历史 K 线,不要把它写成实时 K 线。close是 K 线字段,last_price是 ticker 字段,两者不能混用。klines是数组。本次只验证limit=3的样本结构,不外推全部历史范围、全部周期或全部 A 股品种。
五、WebSocket ticker 订阅实测
5.1 连接方式
WebSocket 端点为:
wss://api.tickdb.ai/v1/realtime?api_key=YOUR_API_KEY
WebSocket 鉴权使用 URL 查询参数 api_key,不是 REST 的 X-API-Key Header。
5.2 订阅方式
连接成功后,发送 ticker 订阅命令。订阅 JSON 使用嵌套结构:
{
  "cmd": "subscribe",
  "data": {
    "channel": "ticker",
    "symbols": ["600519.SH"]
  }
}
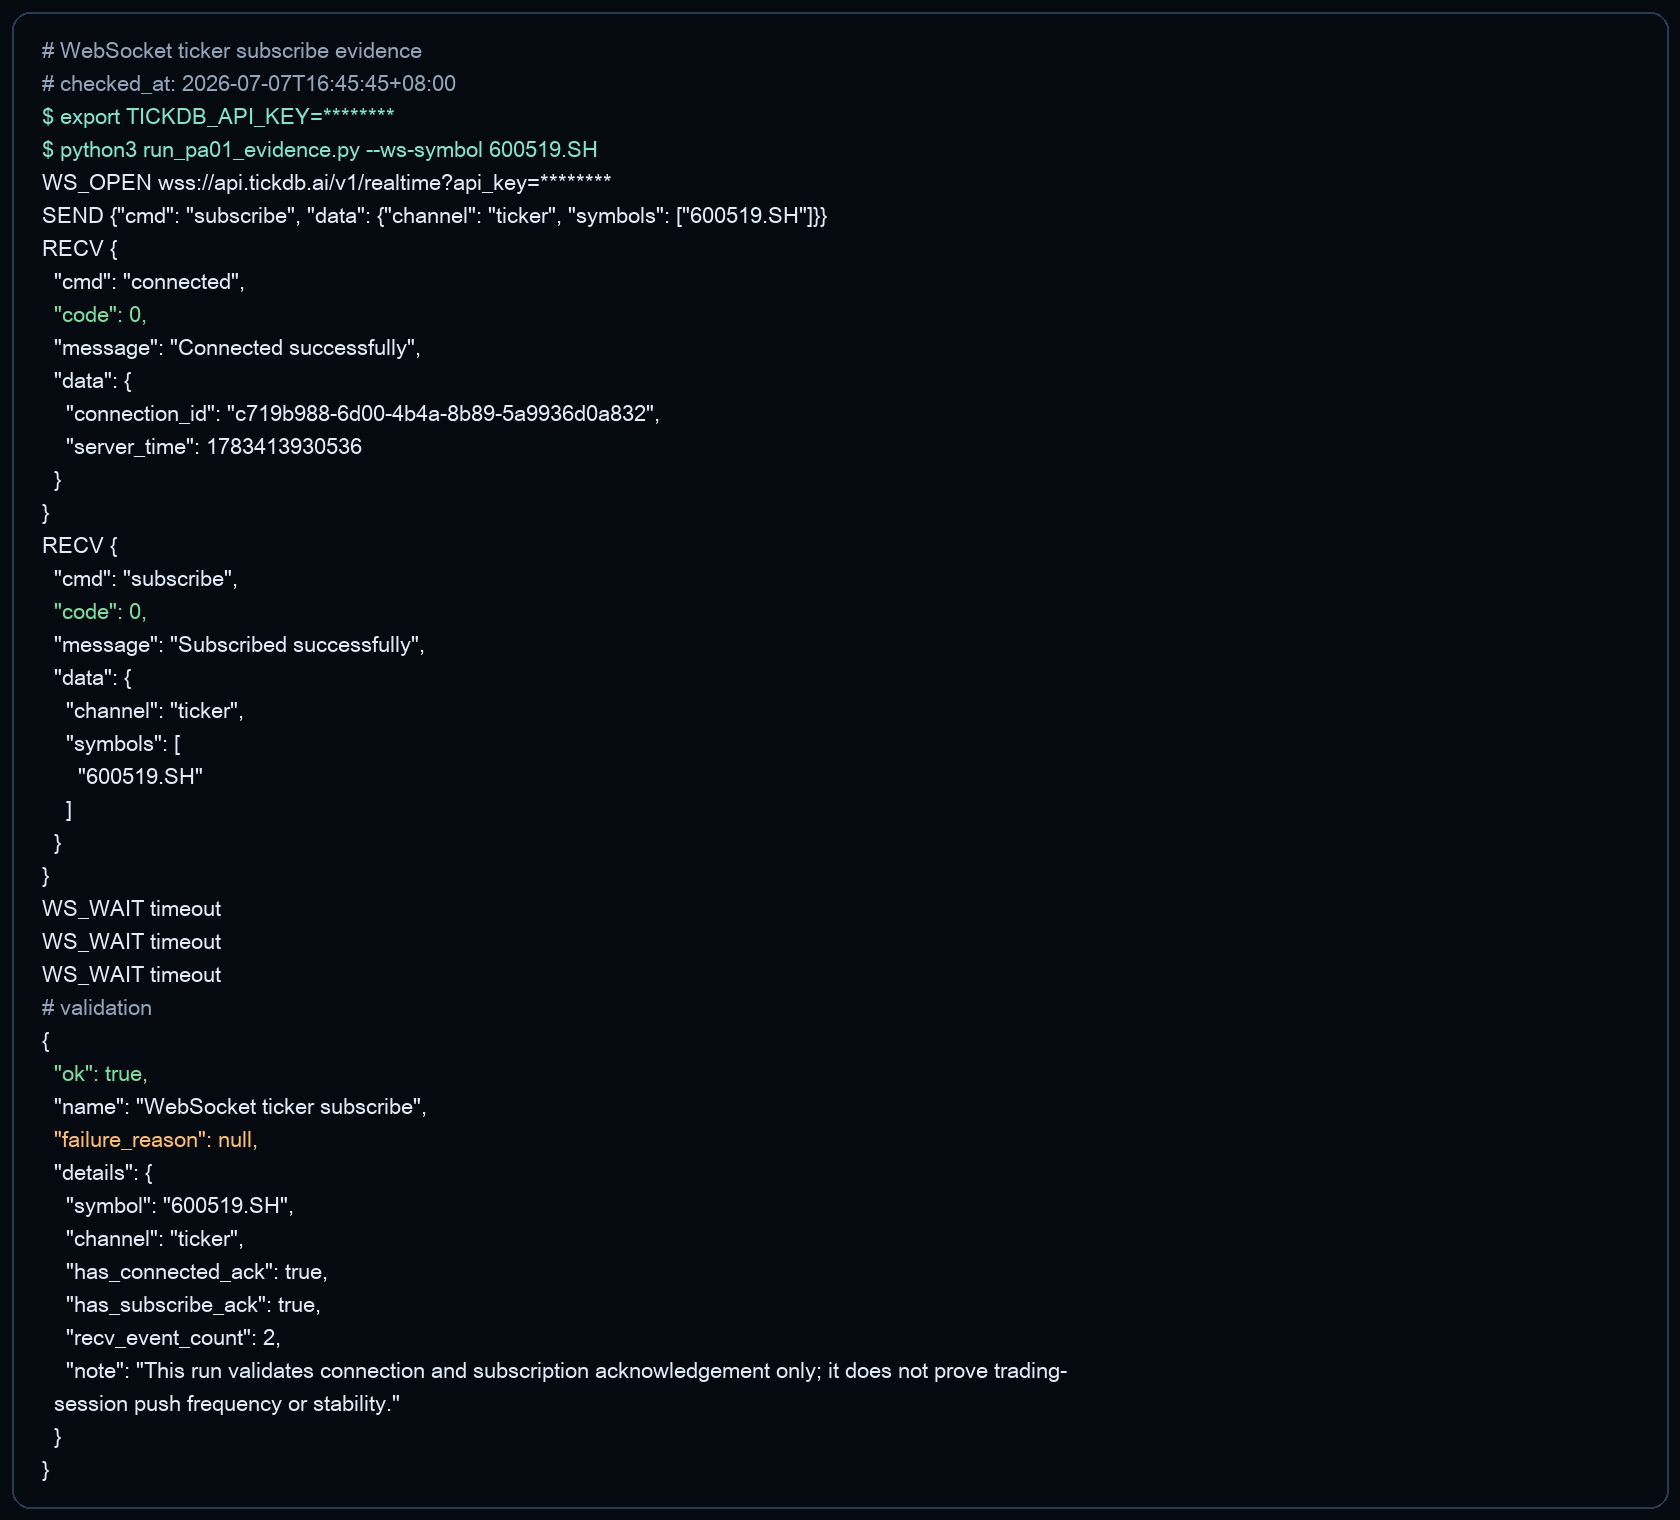 图中为 2026-07-07 本地终端 WebSocket 实测样本,仅用于证明连接建立与订阅确认成功,不构成交易时段推送频率、延迟、SLA 或生产稳定性承诺。
5.3 实测过程
本次实测结果:
- WebSocket 连接建立成功,收到
connected确认。 - 发送订阅命令后,收到
subscribe成功确认。 - 本次测试发生在 A 股收盘后,未收到后续 ticker 推送;本文只证明连接与订阅确认,不评价交易时段连续推送能力。
5.4 关键认知
- 本次验证的是连接通路、订阅结构和鉴权方式是否正确。
- 交易时段的实时推送频率、延迟和稳定性,需要在盘中另行做连续采样测试。
- WebSocket 的鉴权走 URL 查询参数
api_key,REST 的鉴权走X-API-KeyHeader,接入时要分开处理。
六、三条链路先建立最小验证基线
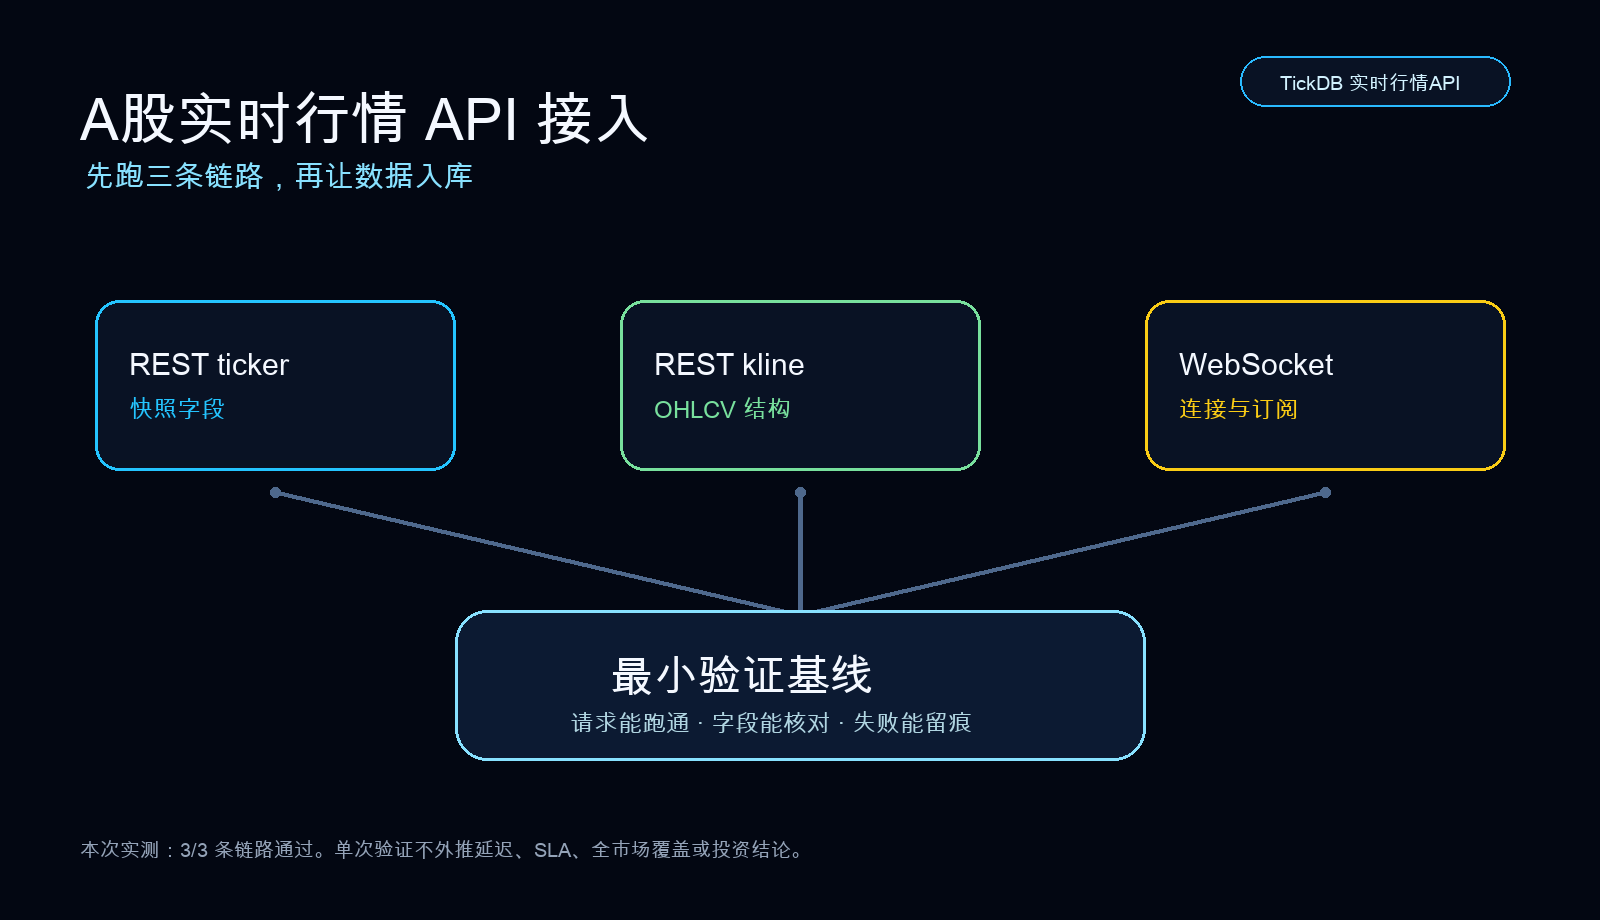 接入 A 股实时行情 API,不建议一开始就讨论入库、告警和策略。先把 REST ticker、REST kline、WebSocket ticker 三条链路跑成一条最小验证基线:请求能跑通、字段能核对、失败能留痕。
本次实测能证明
- REST ticker 端点可用:三个 A 股样本 symbol 均返回结构化快照数据,关键字段可解析。
- REST kline 端点可用:返回指定周期和数量的历史日线,OHLCV 字段完整。
- WebSocket 订阅可用:连接建立成功,订阅命令被正确响应,鉴权方式有效。
- 返回字段可进入程序化校验:
symbol、last_price、timestamp、OHLCV 等关键字段可以被脚本逐项检查。
本次实测不能证明
- 不能证明所有 A 股品种在所有时段均可正常返回。
- 不能证明延迟、SLA 或生产稳定性。
- 不能证明 Level 2、逐笔成交或交易信号能力。
- 不能外推交易时段的推送频率和延迟。
- 不能外推全市场覆盖或所有 API 端点可用。
- 不构成任何投资建议。
单次实测的价值不是“证明数据源永远可靠”,而是“建立一条可复核的验证基线”。以后每次更新、切换、排查,都可以拿这条基线做对比。
七、适合场景
三条链路跑通后,只能说完成了最小接入验证基线。不同业务场景还需要继续补自己的稳定性、异常恢复和数据质量检查。
| 场景 | 核心链路 | 说明 |
|---|---|---|
| A 股行情面板 | REST ticker + WebSocket | 快照用于首屏加载,WebSocket 用于实时更新链路 |
| 自选股监控 | WebSocket | 适合做持续更新链路,但需要自行补断线重连、心跳和异常告警 |
| 量化研究脚本 | REST kline + REST ticker | 回测前用 kline,盘中样本核对用 ticker |
| AI Agent 查询行情 | MCP / 工具调用 / REST 示例 | AI Agent/MCP 场景可通过工具调用获取结构化行情,具体调用路径以官方文档为准 |
| 数据落库前字段核对 | REST ticker + kline | 逐字段校验类型、单位、语义和异常分支 |
八、自己怎么验证
用你自己的 API Key 和关注品种,按以下步骤复现本文的验证流程。下面代码是最小验证示例;如果要写进生产链路,还需要补异常处理、字段类型校验、Decimal 解析、raw snapshot 留痕和 failure_reason。
第一步:REST ticker 验证
from decimal import Decimal
import requests

resp = requests.get(
    "https://api.tickdb.ai/v1/market/ticker",
    headers={"X-API-Key": "YOUR_API_KEY"},
    params={"symbols": "600519.SH", "type": "stock"},
    timeout=10,
)
payload = resp.json()
items = payload.get("data", [])
assert resp.status_code == 200
assert payload.get("code") == 0
assert len(items) > 0
assert items[0]["symbol"] == "600519.SH"
Decimal(str(items[0]["last_price"]))
第二步:REST kline 验证
from decimal import Decimal
import requests

resp = requests.get(
    "https://api.tickdb.ai/v1/market/kline",
    headers={"X-API-Key": "YOUR_API_KEY"},
    params={"symbol": "600519.SH", "interval": "1d", "limit": 3, "type": "stock"},
    timeout=10,
)
payload = resp.json()
klines = payload.get("data", {}).get("klines", [])
assert resp.status_code == 200
assert payload.get("code") == 0
assert len(klines) > 0

first = klines[0]
for field in ["time", "open", "high", "low", "close", "volume", "quote_volume"]:
    assert field in first

Decimal(str(first["open"]))
Decimal(str(first["high"]))
Decimal(str(first["low"]))
Decimal(str(first["close"]))
第三步:WebSocket 订阅验证
使用 wss://api.tickdb.ai/v1/realtime?api_key=YOUR_API_KEY 建立连接,发送 ticker 订阅命令:
{"cmd": "subscribe", "data": {"channel": "ticker", "symbols": ["600519.SH"]}}
验证重点不是“立刻收到连续行情”,而是先确认:
- 是否收到
connected确认; - 是否收到
subscribe确认; - 如果在交易时段测试,是否能按自己的采样规则记录后续 ticker 推送;
- 如果没收到推送,日志里是否能区分连接失败、订阅失败、非交易时段、symbol 问题和网络超时。
第四步:核对字段并留痕
对照本文第三至第五节的字段表,逐项核对返回字段的类型、单位和语义。把请求参数、原始返回、检查时间、校验结果、失败原因一起保存下来。这份记录就是你的“验证基线”。
九、常见问题与排错清单
Q1:REST ticker 返回 code=0 但 data 为空数组,怎么回事?
空数组可能是合法返回。常见原因包括 symbol 格式有误、type 与 symbol 不匹配、该品种不在当前可查询范围内或当前条件下无返回。先检查 symbol 后缀(.SH/.SZ)和 type=stock,必要时查阅可用品种列表或官方文档。
Q2:WebSocket 连接成功但收不到数据推送?
先看有没有收到 connected 和 subscribe 确认。如果确认都成功,再看测试是否发生在交易时段。本次测试发生在 A 股收盘后,只能证明连接与订阅确认,不能外推交易时段推送表现。如果交易时段仍收不到推送,再检查订阅 JSON 是否为 cmd + data + channel + symbols[] 的嵌套结构,以及 symbol 是否与文档一致。
Q3:kline 的 close 和 ticker 的 last_price 有什么区别?
Kline 的 close 是某个 K 线周期的收盘价。Ticker 的 last_price 是行情快照字段。两者语义和时间属性不同,不能混用。
Q4:timestamp 是 13 位毫秒,说明延迟很低吗?
不。13 位毫秒只说明字段精度和单位,不说明数据新鲜度、推送延迟或高频交易可用性。延迟和稳定性需要单独做连续采样、链路监控和统计分析。
Q5:REST 和 WebSocket 的鉴权方式为什么不同?
REST 使用 X-API-Key Header 鉴权,WebSocket 使用 api_key URL 查询参数鉴权。两种方式各自独立,接入时注意区分,不要将 REST 的 Header 写到 WebSocket 的请求中。
本文 A 股实时行情 API 实测以 TickDB 作为接入示例。接口文档以官方文档为准。
本文为技术实测教程,不构成任何投资建议。