外汇实时行情API接入:WebSocket重连后,怎样避免显示旧报价?
TickDB Research ·
摘要:给外汇看板、汇率监控或价格提醒接入实时行情,连接恢复以后,页面什么时候才能重新显示“正常更新”?本文面向负责这些功能的开发者,以 TickDB 的 EUR/USD 真实订阅为例,走完连接、订阅、主动断开与重连的过程,讲清报价时间、心跳和页面状态怎样配合,帮团队少被旧数据误导。文章里的恢复顺序和验收清单,产品经理和技术同事可以一起对照检查页面表现。
行情页上的连接灯重新变绿,EUR/USD 却还停在断线前的价格。如果价格提醒跟着恢复运行,它使用的可能仍是上一条旧记录。用户关心的是“这条报价更新到什么时候”,页面却只告诉他“网络又连上了”。
接入时,最好把连接状态和报价状态分开处理:重新订阅目标货币对,收到时间可用的新报价,再恢复正常提示。TickDB 的 WebSocket 行情订阅可以持续提供 EURUSD 报价及其报价时间;下面用一段真实运行记录,把这条恢复路径完整走一遍。
美联储官网列出的下一次 FOMC 会议安排在 2026 年 10 月 27—28 日。重要日程前的外汇监控,除了配好价格提醒,也值得提前检查:数据中断后页面会怎么恢复。美联储会议日历
图1:连接恢复后,还要检查目标报价及其时间。
一分钟看懂:绿灯亮了,为什么还要等报价
行情页的恢复过程,可以拆成下面几个时刻:
| 客户端已经收到什么 | 页面知道了什么 | 接下来还要看什么 |
|---|---|---|
| 新连接打开 | 连接通道已建立 | 是否重新订阅了 EURUSD |
| 订阅确认或心跳回复 | 请求得到了回应 | 是否收到目标货币对的报价 |
| EURUSD 报价 | 有了可检查的数据 | 时间是否推进,是否落在页面允许的时间范围内 |
产品需求也可以写得更具体一点:断线时保留最后价格和报价时间,显示“连接中断”;重新连上以后,先显示“等待 EURUSD 报价”;等报价通过检查,再切回正常状态。
这样,用户能看到数据停在了哪里,技术同事也有明确的恢复条件。
实测记录:从主动断开,到收到新报价
2026 年 10 月 22 日,我们使用 Node.js 26.0.0 和 ws 8.22.0,订阅了 TickDB 的 EURUSD 行情。最终这次运行持续约 25 秒,收到 62 条通过基础检查的报价,经历两次连接和一次本客户端主动断开。脚本最长运行时间设为 90 秒。
下面是日志里的恢复顺序。时间统一使用 UTC,北京时间需要加 8 小时。
| 客户端事件 | UTC时间 |
|---|---|
| 请求主动断开 | 13:57:39.322 |
| 新连接打开 | 13:57:42.018 |
| 再次发送 EURUSD 订阅 | 13:57:42.018 |
| 收到订阅确认 | 13:57:42.381 |
记录应用层 pong 事件 | 13:57:42.383 |
| 收到通过恢复检查的新报价 | 13:57:42.509 |
主动断开前,最后一条报价为 1.11953。恢复后第一条通过检查的新报价为 1.11952,它携带的报价时间是 13:57:42.469Z。
这次断开是测试脚本主动发起的。原始消息和事件日志都留着,可以对照查看重连后先收到了什么、页面为什么恢复正常状态。
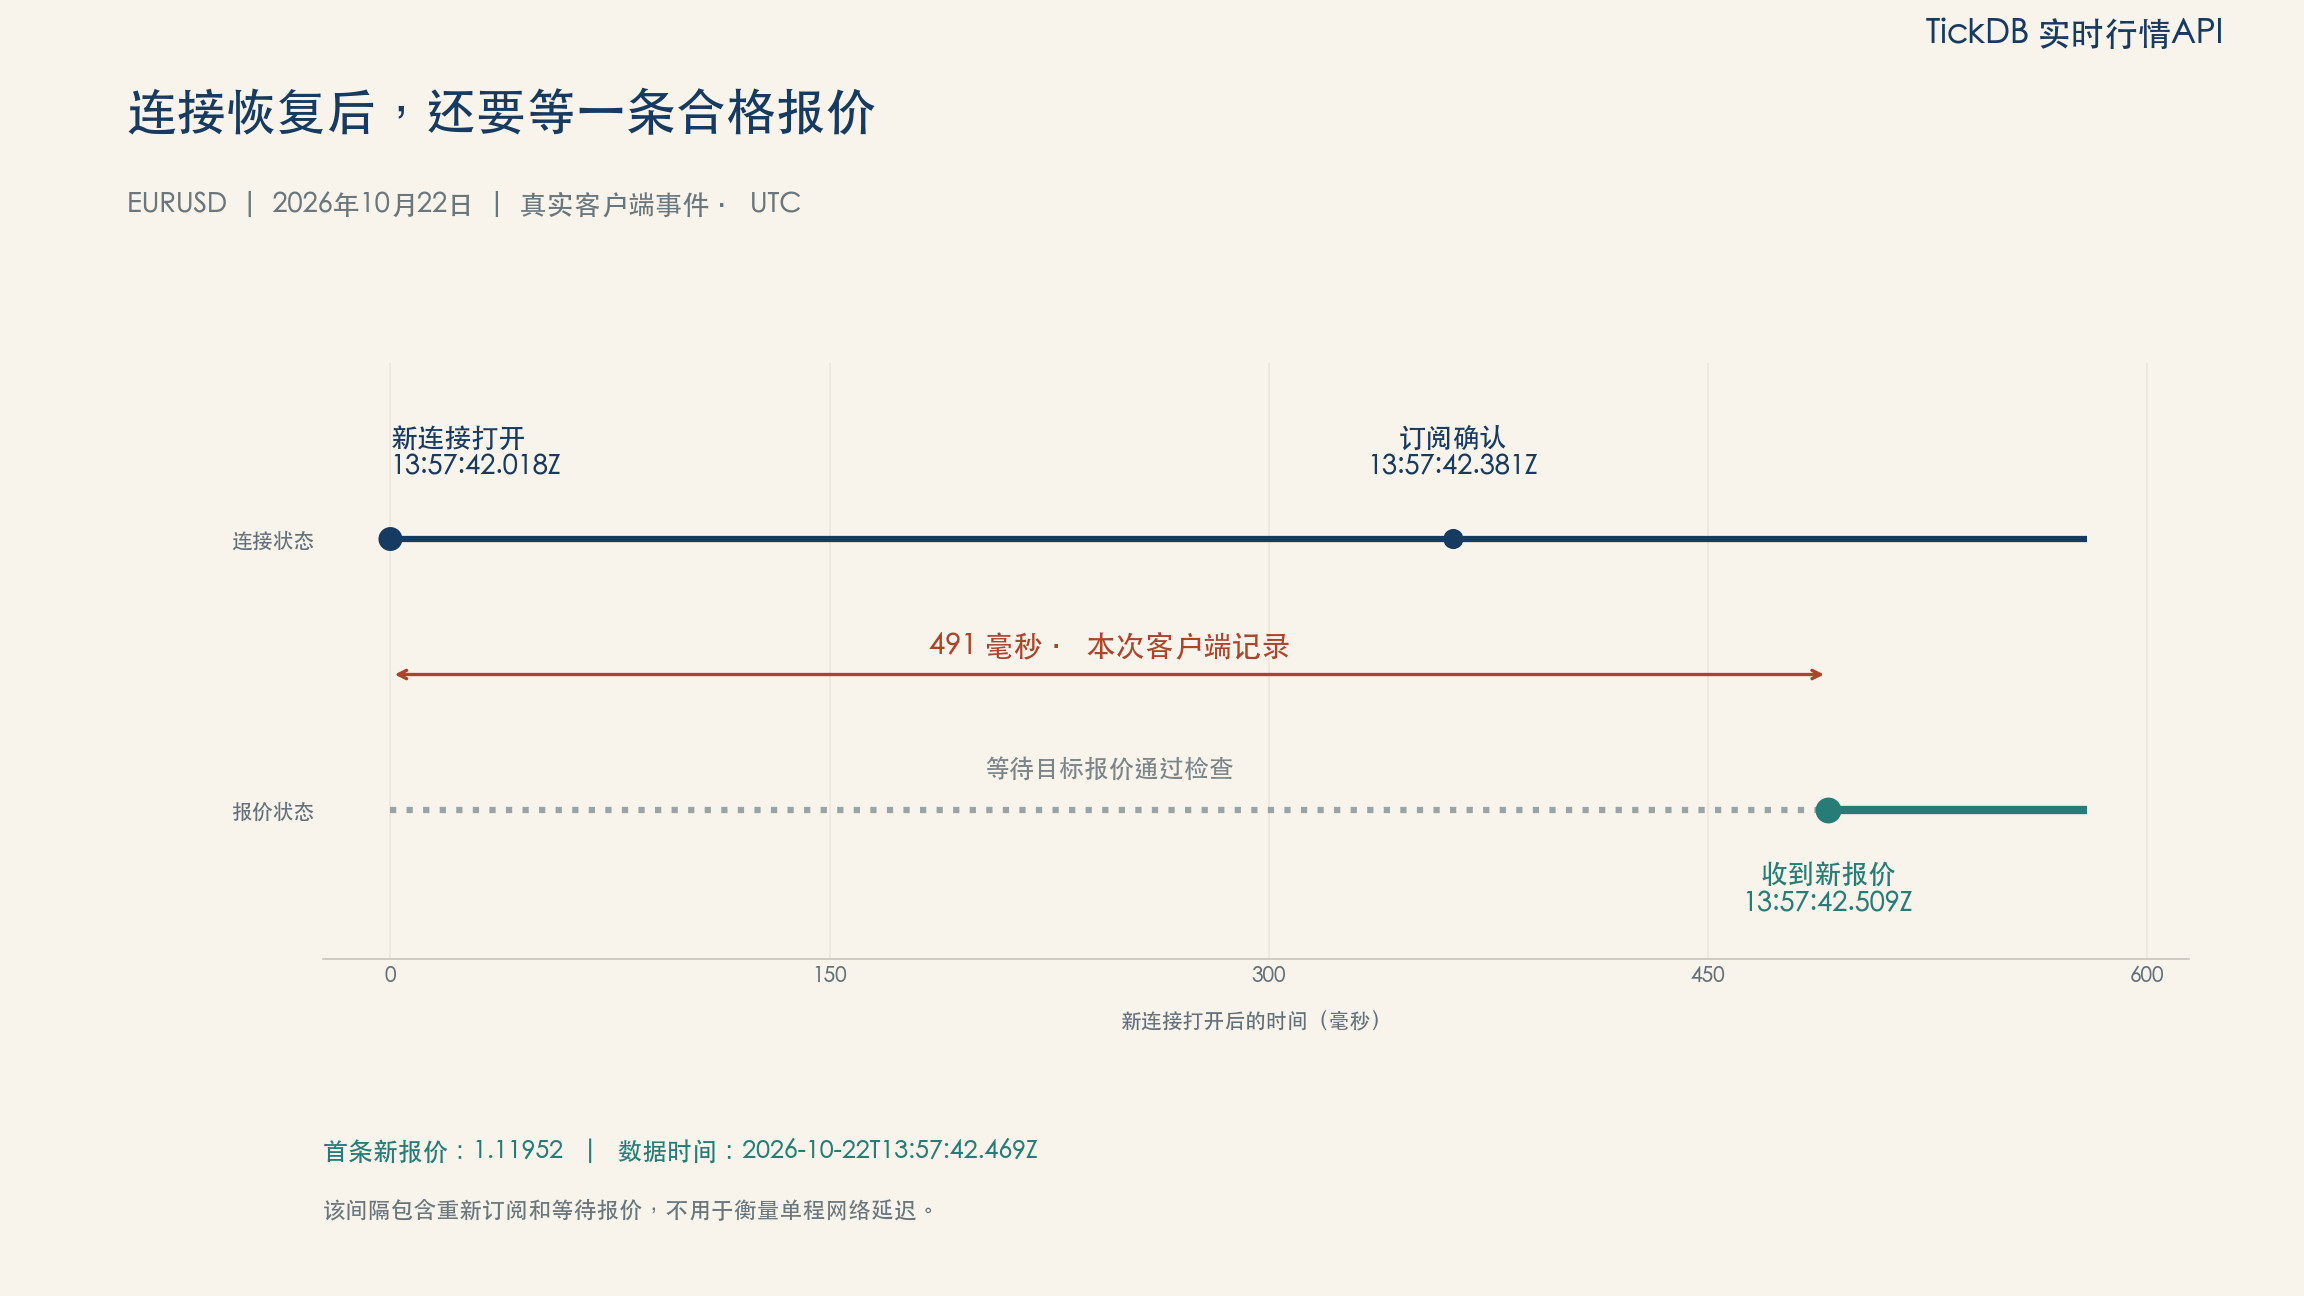
图2:从新连接打开到收到通过检查的新报价,相隔 491 毫秒,中间包含重新订阅和等待报价的客户端流程。
先把 EUR/USD 报价接进来
TickDB 当前文档给出的 WebSocket 地址是:
wss://api.tickdb.ai/v1/realtime
认证使用 api_key 查询参数。密钥从后端安全环境读取,日志里不要输出带密钥的完整连接地址。TickDB连接实践
每次连接成功打开后,示例脚本发送下面的订阅消息:
{
  "cmd": "subscribe",
  "data": {
    "channel": "ticker",
    "symbols": ["EURUSD"]
  }
}
连接重新建立后,也要再发一次。示例不会默认上一次连接的订阅还有效。
读懂第一条报价
这是最终运行中保存的第一条 EURUSD 行情消息:
{
  "cmd": "ticker",
  "data": {
    "symbol": "EURUSD",
    "type": "forex",
    "last_price": "1.11950",
    "bid_price": "1.11950",
    "ask_price": "1.11951",
    "spread": "0.00001",
    "timestamp": 1792677449581
  }
}
这里的 timestamp 是毫秒时间戳,对应 2026-10-22T13:57:29.581Z;客户端收到这条消息的时间是 13:57:29.745Z。
这两个时间都值得保存。前者是报价自带的时间,后者是消息到达本客户端的时刻。两者之差还包含时钟偏差和链路处理,不能直接当成单程网络延迟。
价格按返回的字符串保存。需要双边报价的页面,还要分别保留买价 bid_price 和卖价 ask_price。这些外汇行情消息应当作报价更新来用,不要改写成已经发生的外汇成交记录。TickDB行情订阅文档
价格没变,也可能一直在更新
判断数据有没有更新,只看价格跳不跳,很容易看走眼。
原始记录中有这样两条相邻报价:
| 价格 | 报价自带的UTC时间 | 客户端接收UTC时间 |
|---|---|---|
| 1.11952 | 13:57:30.393 | 13:57:30.440 |
| 1.11952 | 13:57:30.481 | 13:57:30.527 |
价格相同,报价时间却向前推进了。对用户来说,屏幕上的数字没有变化;对程序来说,它已经收到了新的观察记录。
所以,监控要同时记录消息时间和报价时间。只看“这个数字多久没跳”,很难判断连接是否正常、报价还在不在更新。
重连以后,心跳为什么不能替报价过关
这次运行中,新连接打开以后,先收到订阅确认和应用层 pong,随后才收到 EURUSD 报价。
示例脚本会继续等待,并检查报价是否满足以下条件:
- 标的是
EURUSD; - 价格和毫秒时间戳可用;
- 报价时间晚于主动断开前的最后一条报价;
- 落在示例设定的时间范围内。
恢复后的第一条报价,报价时间是 13:57:42.469Z,客户端在 13:57:42.509Z 收到,随后记录恢复。
心跳回复不会更新页面上的报价。WebSocket 协议本身的 Ping/Pong 控制帧,和 TickDB 的 JSON ping、pong 消息要分开看。日志里的这次 pong 是应用层消息;目标货币对的价格仍然从 ticker 消息里取。IETF WebSocket协议、TickDB心跳文档
没有新消息时,旧报价也会继续变老
如果程序只在收到消息时检查时间,一旦没消息了,这段检查就不会跑。最后一条报价可能一直挂着“正常”状态。
本次运行的脚本每秒重新判断当前显示状态。即使连接还开着、没有新消息,旧报价超过设定时间后也会转入相应提示。
本示例把报价过期阈值设为 5 秒;如果报价时间比本地时钟还快,也留 5 秒容忍范围,避免因时钟偏差误判。这些是示例里设的参数,实际项目要按看板、提醒规则和时钟环境调整。
页面可以继续保留最后价格,同时显示报价时间和等待提示。这样,用户既能看到最后一次记录,也能知道当前状态。
连续重试时,等待时间怎样安排
TickDB 当前连接指南采用分阶段等待:
| 重试次数 | 每次等待 |
|---|---|
| 第1—3次 | 1秒 |
| 第4—6次 | 5秒 |
| 第7次及以后 | 30秒 |
示例按这个顺序安排重试;连接成功打开后重置计数,并重新订阅。认证或权限错误要先处理具体原因,一直重试解决不了权限问题。TickDB重连指南
日志还为每次连接记录独立编号,方便把断线前后的消息分开查看。
报价恢复了,断流的那一段仍要留下
CSV 逐条保存连接编号、接收时间、报价时间、价格和检查状态。事件日志另外记录主动断开、连接打开、发送订阅和收到新报价的时刻。
这些记录可以用来给看板或下游数据标出中断窗口。后面重新收到报价,也不会自动补出中间每一次更新。
比如,从断线前的 1.11953 到恢复后的 1.11952,只能比较这两个观察点;仅凭它们,还原不了期间的每次变化、价格穿过某个阈值的准确时刻,也说不清具体漏了多少条消息。
需要历史 K 线时,要另外查询对应时间窗口,并检查返回结果。K 线汇总的是一个周期里的数据;补上 K 线以后,也要保留实时订阅曾经中断的记录。
给产品与技术同事的页面验收清单
| 检查时刻 | 页面应当怎样表现 | 核对重点 |
|---|---|---|
| 连接中断 | 保留最后价格和报价时间,提示中断 | 不把最后一次记录继续显示成正在更新 |
| 新连接打开 | 显示等待目标货币对报价 | 已重新发送订阅 |
| 只有确认或心跳 | 继续等待报价 | 不因收到控制消息就清除提示 |
| 新报价到达 | 按标的和报价时间检查后更新状态 | 同时保存报价时间与接收时间 |
| 连接正常但长时间没有新报价 | 根据应用设定调整提示 | 时间检查仍持续运行 |
| 后续复盘 | 能定位中断窗口 | 不把恢复后的两个端点当作全部过程 |
这张表可以直接放进需求文档。先约定页面要告诉用户什么,再让技术实现对应检查,比只写一句“支持断线重连”更容易验收。
常见问题
第一次接外汇实时行情,从哪里开始?
先只订阅 EURUSD,确认收到订阅回应和真实的 ticker 消息,再扩展货币对。具体账户权限和可用标的,以当前文档和实际返回为准。
连接恢复了,却一直没有 EURUSD 报价,怎么办?
保留等待状态,依次检查发出去的订阅、确认消息、返回标的、服务端错误和报价时间。收到心跳或其他货币对的数据,都不应该解除 EURUSD 的等待提示。等待状态要一直保持到目标报价通过检查,或者明确转为异常提示。
后续需要当前快照或历史走势,怎样配合?
可以按页面任务另外查询行情快照或历史 K 线,给结果保留各自的时间和用途。快照用来检查某个时点能查到的状态,历史数据用来复盘相应窗口;订阅中断记录继续保留,方便解释数据来源。
把恢复条件写进产品需求
外汇行情接入后,页面应该能解释清楚:订阅了什么、最后收到什么,以及为什么从等待状态恢复正常。
这次实测留下了完整顺序:连接重新打开,客户端再次订阅,随后收到报价时间推进、并通过检查的 EURUSD 报价。对照恢复顺序和时间图,团队可以把“页面什么时候恢复”写进验收条件。
用自己的货币对做一次同样的测试,再决定看板和提醒什么时候恢复。连接灯和报价时间一起看,用户才更容易判断眼前这条数据该怎么用。
数据记录于2026年10月22日,用于演示行情处理,不构成投资建议。
参考资料
- TickDB:WebSocket连接与重连实践、行情订阅、心跳消息
- IETF:[RFC 6455中Ping/Pong控制帧的定义]
- 美联储:[FOMC会议日历]