市盈率TTM怎么算?财务数据API指南:扣非利润与同行估值实算
TickDB Research ·
摘要:市盈率TTM怎么算,扣非利润如何影响同行估值?本文以寒武纪和海光信息为真实案例,结合行情接口与正式财报,说明财务数据API研究中如何统一价格日期、股数基准和利润期间。两家的参考倍数差距在扣非后由10.33%缩至6.34%,并附营收与股东利润拆解、利润敏感性表及可直接运行的Python复算代码。
研究两家芯片公司时,很容易遇到这样的情况:一家市盈率高,另一家低。把低的排在前面,表格马上就能做完;但如果想解释为什么它低,单看PE就不够了。
这次选择寒武纪与海光信息,把价格日期、股数基准和利润期间统一后,先得到三项结果:
- 按归母净利润计算,寒武纪的参考市盈率比海光信息高10.33%;改用扣非归母净利润,差距缩小到6.34%。
- 海光信息的TTM营收约为寒武纪的1.74倍,扣非归母利润却约为它的0.79倍。营收规模与属于上市公司股东的利润规模,给出了不同的排序。
- 在参考市值固定、海光利润不变的假设下,寒武纪扣非归母利润增加10%,两家的参考倍数顺序就会反转。这一变化幅度比只看“百倍PE”更值得放进研究表。
下面把这三项结果算清楚。最终得到的不是买入榜单,而是一份已填入真实数字、可以继续跟踪的同行估值研究底稿。
一、先把这次比较的尺子固定下来
市盈率TTM中的TTM,是最近连续12个月。这里采用的利润期间为2025年10月1日至2026年9月30日。
最直接的拼接方式是:
TTM利润 = 2025年第四季度利润 + 2026年前三季度累计利润
这两段分别覆盖3个月和9个月,首尾相接,没有重叠。2025年第四季度数取自年报的分季度表;2026年前三季度数取三季报“年初至报告期末”一栏。不能把三季报的“本报告期”单季数放进来,否则只有半年。
本例还有一个专门约定:用2026年11月17日未复权收盘价,乘以两家公司2026年9月30日披露的股数,构造参考市值。这样每一项输入都有明确出处。
| 共同条件 | 本次采用的数值或方法 |
|---|---|
| 价格日期 | 2026年11月17日,未复权收盘价 |
| 股数基准 | 2026年9月30日报告披露股本所对应的股数 |
| 利润期间 | 2025年10月至2026年9月,共12个月 |
| 利润归属 | 归属于上市公司股东,简称归母 |
| 两种分母 | 归母净利润;扣除非经常性损益后的归母净利润 |
| 币种 | 人民币;以下大表统一用亿元,代码保留元 |
由于这里没有逐项核验9月30日之后的股本变化,文中的“参考市值”和“参考市盈率”是按上述固定基准计算的研究值,不冒充11月17日精确总市值,也不等同于行情软件直接显示的PE。
两家公司都可以放入芯片设计研究候选组,但产品组合有区别:寒武纪的年报介绍了云端、边缘端智能芯片及相关产品;海光信息的年报摘要介绍了CPU、DCU等产品。这次统一的是算术和财务期间,业务差异仍留在后面的解释中。
二、同样是市盈率TTM,换一个利润分母会怎样
先看计算结果。表内金额单位为亿元,倍数由未四舍五入的原始值计算。
| 项目 | 寒武纪 688256.SH | 海光信息 688041.SH |
|---|---|---|
| 11月17日未复权收盘价,元 | 904.80 | 182.54 |
| 9月30日股数,股 | 628,854,008 | 2,324,338,091 |
| 参考市值 | 5,689.87 | 4,242.85 |
| TTM归母净利润 | 41.69 | 34.30 |
| TTM扣非归母净利润 | 38.74 | 30.72 |
| 归母口径参考市盈率TTM | 136.48倍 | 123.70倍 |
| 扣非归母口径参考市盈率TTM | 146.87倍 | 138.10倍 |
两种计算都遵循“参考市值÷利润”。区别只在于:要不要把报告列为非经常性损益的那部分利润留在分母里。
扣非之后,两家公司的利润分母都变小了,所以参考市盈率都升高。但海光上升得更多:它从123.70倍升到138.10倍,寒武纪从136.48倍升到146.87倍。
原因可以算出来:
| 利润构成,TTM | 寒武纪 | 海光信息 |
|---|---|---|
| 归母利润减去扣非归母利润,亿元 | 2.95 | 3.58 |
| 这部分占归母利润的比例 | 7.07% | 10.43% |
海光归母利润中,被扣除部分的占比更高,因此换成扣非口径后,它的倍数增幅更大。于是,两家公司的倍数差距随之缩小:
归母口径差距 = 寒武纪参考PE ÷ 海光参考PE − 1 = 10.33%
扣非口径差距 = 寒武纪参考PE ÷ 海光参考PE − 1 =  6.34%
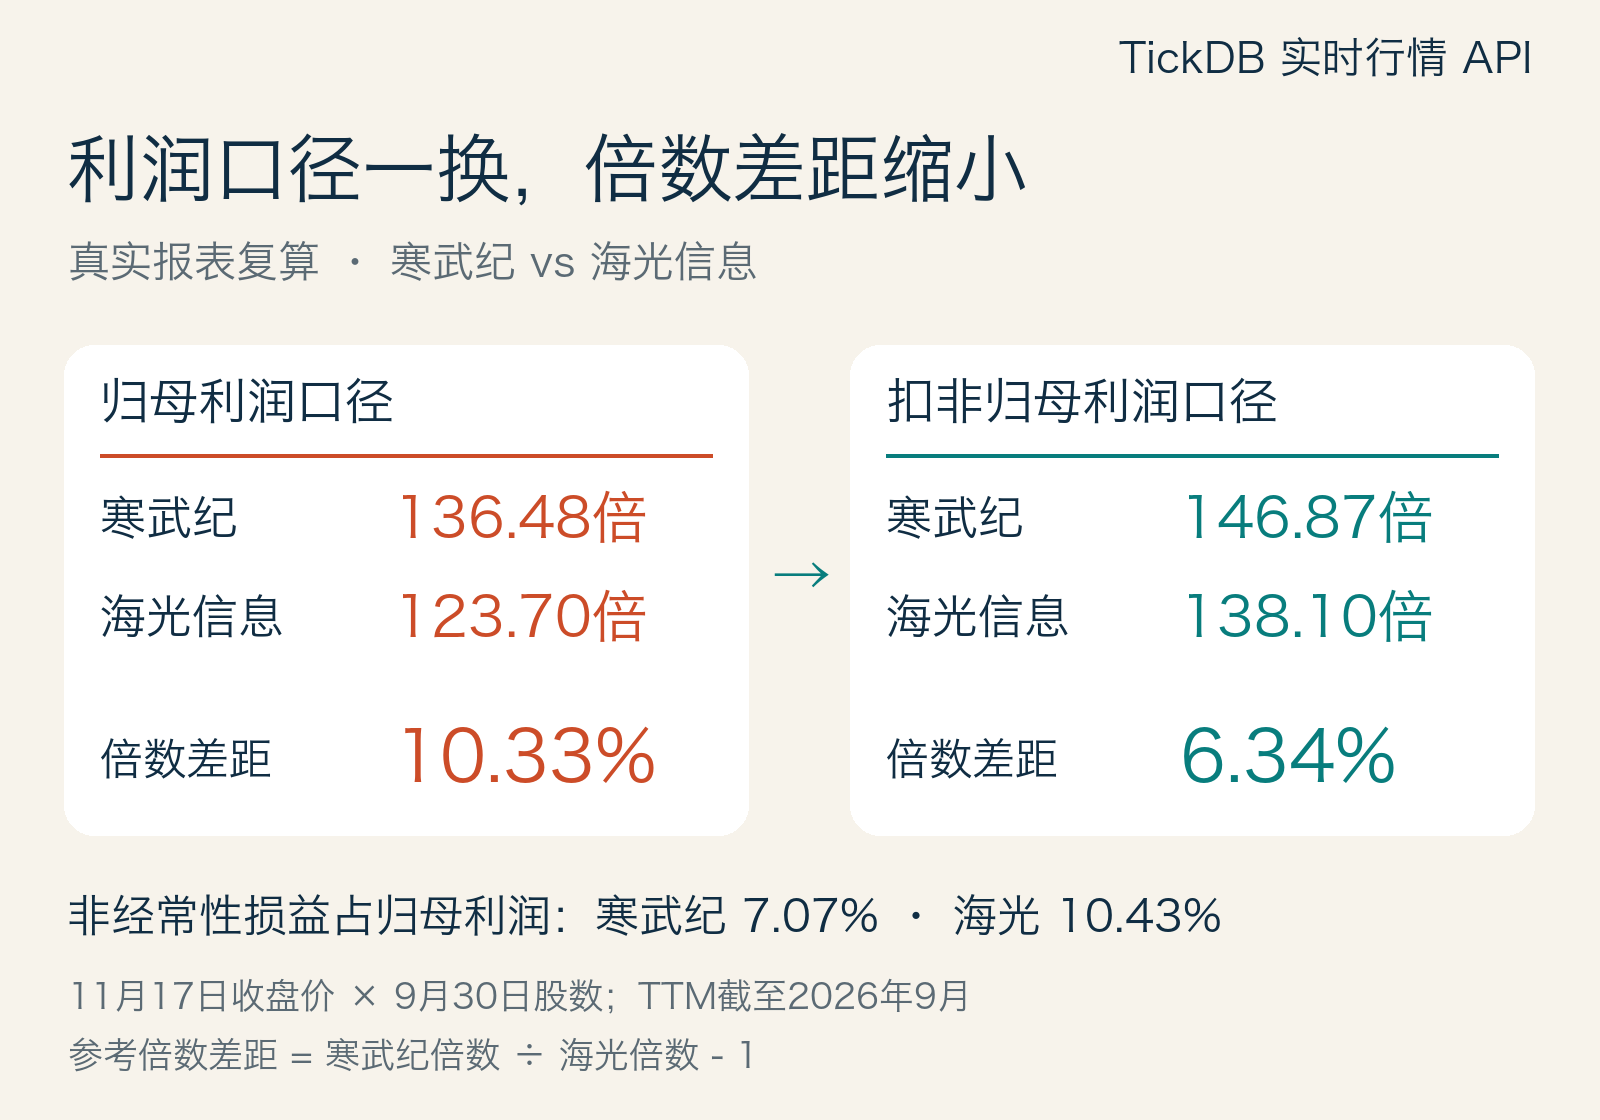
图1:真实报表与固定股数基准下的复算结果。TTM截至2026年9月,价格采用11月17日收盘价。
这给出了一项可以直接带走的研究结论:这两家公司之间的倍数差异有一部分来自利润构成。把两者都换到扣非归母口径后,差距缩小了约4个百分点。
扣非利润也不等于未来一定能持续获得的利润。它的作用,是让这次比较先排除报告所界定的非经常性项目影响,再把注意力放到剩余利润的来源和持续性上。这里解释的是数值差距如何形成,还没有给合理估值定价。
三、经营解释的关键结果:营收更大,为什么股东利润反而更小
到这里,如果只写“还要结合基本面”,研究仍然没有向前走。我们继续把营收和扣非归母利润放到同一张表。
| 同一TTM期间 | 寒武纪 | 海光信息 |
|---|---|---|
| 营业收入,亿元 | 114.16 | 198.42 |
| 扣非归母净利润,亿元 | 38.74 | 30.72 |
| 每100元营收对应的扣非归母利润,元 | 33.94 | 15.48 |
海光的营收规模更大,但每100元合并营收对应的扣非归母利润较少。把这两层关系相乘,就能解释为什么营收排序和利润排序相反:
海光扣非归母利润 ÷ 寒武纪扣非归母利润
= 营收比 × “扣非归母利润/营收”之比
≈ 1.74 × (15.48 ÷ 33.94)
≈ 0.79
也就是说,海光更大的营收规模,还没有抵消两者在这一利润结果比例上的差别。本例用来支撑估值分母的,不是“卖了多少”,而是最后有多少利润归属于上市公司股东。
这里的33.94元和15.48元,刻意写成“每100元营收对应的扣非归母利润”。分子已经扣非并排除了少数股东享有的利润,分母却是合并营业收入,因此不能直接把它命名为公司的整体净利率,更不能据此断定谁的生产效率或技术优势更强。产品组合、研发费用、成本和税费、权益归属,都可能影响最后这个结果;这张表完成的是结果拆解,尚未把差异归因到某一个经营因素。
但它已经比“谁的PE低”多交付了一步:研究重点可以从营收体量转到归属股东的利润产出及其持续性。
这个结果也能与估值对上:寒武纪的参考市值约为海光的1.34倍,扣非归母利润约为海光的1.26倍。因此,两者相除后的扣非参考市盈率,只相差约6.34%。
单看市值,会觉得两家公司体量差得更多;把各自对应的股东利润放进来,倍数差距就清楚了。
四、利润敏感性表:多少变化会改变倍数顺序
现在把参考市值固定,只改变扣非归母利润。这是一组条件计算,不是对两家公司未来盈利的预测。
| 假设情景 | 寒武纪扣非利润变化 | 海光扣非利润变化 | 寒武纪参考PE | 海光参考PE |
|---|---|---|---|---|
| 实际基线 | 0% | 0% | 146.87 | 138.10 |
| 只提高寒武纪利润 | +10% | 0% | 133.51 | 138.10 |
| 只提高海光利润 | 0% | +10% | 146.87 | 125.55 |
| 只降低寒武纪利润 | −10% | 0% | 163.18 | 138.10 |
| 两家利润同时提高 | +10% | +10% | 133.51 | 125.55 |
第一行是实际输入计算的基线,后面四行都是假设。
利润增加10%,PE不会简单减少10%。市值不变时,新的PE等于原PE除以1.10;利润减少10%,则除以0.90。分母变化与倍数变化,方向相反,幅度也不对称。
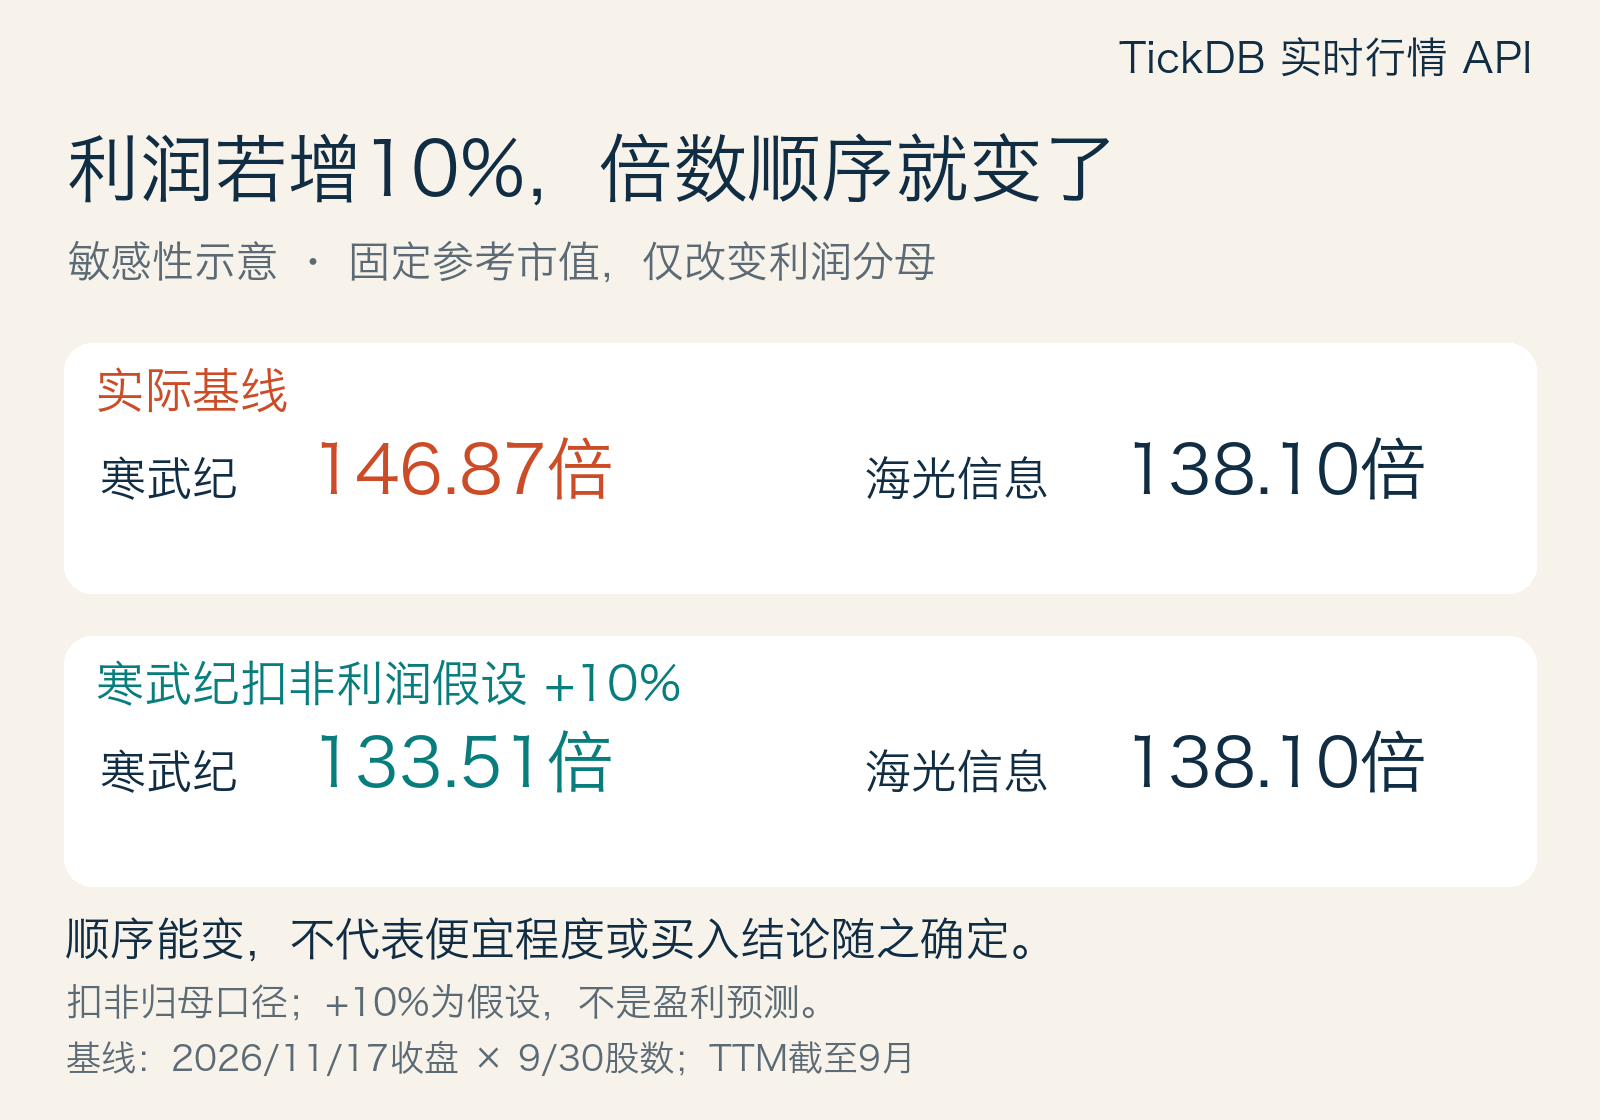
图2:寒武纪参考PE从146.87倍降到133.51倍,低于保持不变的海光138.10倍。利润增加10%是敏感性假设,不是预测。
还可以算得更细:在海光利润和两家公司参考市值都不变时,寒武纪的扣非归母利润只需比本例基线增加约6.34%,两家的参考倍数就会相等。
这并不是市场要求寒武纪必须增长6.34%,也不是一个目标收益率。它只给研究者一个可以比较的量级:当前倍数差距对应的分母变化并没有大到足以省略利润研究。
如果两家利润同比例增加,倍数顺序不会改变;如果只有一家变化,顺序就可能改变。接下来真正值得研究的,是谁能在怎样的产品、费用和权益结构下实现利润变化,而不是盯住表格里一个固定的高低顺序。
五、把本次结果变成一份能继续使用的研究底稿
这张表已经填入了本例的结论,可以直接放进研究笔记。
| 研究问题 | 本次已完成的结果 | 下一步最有价值的补充 |
|---|---|---|
| 哪家归母口径参考PE较低 | 海光123.70倍,寒武纪136.48倍 | 保留同一计算基准后再跟踪新数据 |
| 利润构成是否影响倍数差距 | 扣非后差距由10.33%缩至6.34% | 分别阅读非经常性损益明细及形成原因 |
| 更大营收是否对应更大股东利润 | 海光营收约1.74倍,扣非归母利润约0.79倍 | 拆解产品结构、费用和少数股东归属对利润的影响 |
| 倍数顺序对利润变化有多敏感 | 仅寒武纪扣非利润假设+10%,顺序即反转 | 用后续披露验证利润变化,价格变化另行更新 |
最后一列不是把结论推迟到以后:前两列已经回答了本次比较。它只是把下一步研究缩小到少数真正影响结论的变量。
财务数据API和行情接口在这里分别做什么
做同行估值表时,财务数据API适合把利润、报告期间和股票代码整理成结构化输入;行情接口则负责提供价格。两类数据的连接点,是证券身份、日期和币种。
本次实际调用TickDB MCP的get_kline,分别请求两只股票2026年11月17日的1d日线,设置adjust="none",返回收盘价904.80元和182.54元。价格进入参考市值计算,利润则按公司正式报表逐项录入。这种组合把价格输入和财务解释分开保存,后续更新时能知道是哪一项改变了结果。
需要在自己的应用中组织这类行情研究输入,可以从TickDB A股行情API了解接入。本文两家公司样本展示的是固定日期取数和复算过程,不延伸为全市场字段或性能结论。
六、可直接运行的Python复算代码
以下代码只使用Python 3标准库,无需密钥。它复算文中已经取得的真实样本,打印两种参考PE及敏感性结果,并导出pe_research.csv。它不联网刷新价格,也不把假设情景写回真实财务输入。
原始财务输入如下。这里保留到分,避免从前面的亿元展示值反推:
| 公司与指标,人民币元 | 2025年第四季度 | 2026年前三季度累计 |
|---|---|---|
| 寒武纪营业收入 | 1,889,771,835.02 | 9,526,401,914.25 |
| 寒武纪归母净利润 | 454,582,794.56 | 3,714,522,759.80 |
| 寒武纪扣非归母净利润 | 351,046,180.38 | 3,523,141,104.43 |
| 海光信息营业收入 | 4,886,914,645.83 | 14,954,710,229.13 |
| 海光信息归母净利润 | 583,444,466.10 | 2,846,508,812.66 |
| 海光信息扣非归母净利润 | 487,963,593.86 | 2,584,242,015.98 |
"""Python 3 标准库;离线复算本文固定样本,不重新请求行情。
价格:TickDB 2026-11-17 未复权日线收盘价,2026-11-18 采集。
股数:两家公司 2026-09-30 披露股本;参考市值并非当日精确总市值。
财务:2025年第四季度 + 2026年前三季度,金额均为人民币元。
"""
from decimal import Decimal as D, ROUND_HALF_UP
import csv

DATA = [
    dict(name="寒武纪", code="688256.SH", close="904.80", shares="628854008",
         revenue_q4="1889771835.02", revenue_ytd="9526401914.25",
         parent_q4="454582794.56", parent_ytd="3714522759.80",
         adjusted_q4="351046180.38", adjusted_ytd="3523141104.43"),
    dict(name="海光信息", code="688041.SH", close="182.54", shares="2324338091",
         revenue_q4="4886914645.83", revenue_ytd="14954710229.13",
         parent_q4="583444466.10", parent_ytd="2846508812.66",
         adjusted_q4="487963593.86", adjusted_ytd="2584242015.98"),
]

def fmt(x):
    return str(x.quantize(D("0.01"), rounding=ROUND_HALF_UP))

results = []
for item in DATA:
    r = {k: D(v) for k, v in item.items() if k not in ("name", "code")}
    r["reference_value"] = r["close"] * r["shares"]
    for key in ("revenue", "parent", "adjusted"):
        r[key] = r[key + "_q4"] + r[key + "_ytd"]
    r["pe_parent"] = r["reference_value"] / r["parent"]
    r["pe_adjusted"] = r["reference_value"] / r["adjusted"]
    r["nonrec_pct"] = (r["parent"] - r["adjusted"]) / r["parent"] * 100
    r["adjusted_revenue_pct"] = r["adjusted"] / r["revenue"] * 100
    results.append(r)
    print(item["name"], "归母PE=" + fmt(r["pe_parent"]),
          "扣非PE=" + fmt(r["pe_adjusted"]),
          "扣非归母/营收=" + fmt(r["adjusted_revenue_pct"]) + "%")

cam, hygon = results
for key in ("pe_parent", "pe_adjusted"):
    print(key, "倍数差距=" + fmt((cam[key] / hygon[key] - 1) * 100) + "%")

# 假设情景:参考市值固定,仅对扣非归母利润做百分比调整;不是预测。
scenarios = [("基线", "0", "0"), ("寒武纪+10%", "0.10", "0"),
             ("海光+10%", "0", "0.10"), ("寒武纪-10%", "-0.10", "0"),
             ("两家均+10%", "0.10", "0.10")]
for label, a, b in scenarios:
    print(label, fmt(cam["pe_adjusted"] / (1 + D(a))),
          fmt(hygon["pe_adjusted"] / (1 + D(b))))
threshold = (cam["pe_adjusted"] / hygon["pe_adjusted"] - 1) * 100
print("海光不变时,寒武纪扣非利润使倍数相等的增幅=" + fmt(threshold) + "%")

# 导出完整精度,保留输入与中间量,显示时再四舍五入。
rows = [dict(name=item["name"], code=item["code"], **{k: str(v) for k, v in r.items()})
        for item, r in zip(DATA, results)]
with open("pe_research.csv", "w", encoding="utf-8-sig", newline="") as f:
    writer = csv.DictWriter(f, fieldnames=list(rows[0]))
    writer.writeheader()
    writer.writerows(rows)
关键运行输出:
寒武纪 归母PE=136.48 扣非PE=146.87 扣非归母/营收=33.94%
海光信息 归母PE=123.70 扣非PE=138.10 扣非归母/营收=15.48%
pe_parent 倍数差距=10.33%
pe_adjusted 倍数差距=6.34%
基线 146.87 138.10
寒武纪+10% 133.51 138.10
海光+10% 146.87 125.55
寒武纪-10% 163.18 138.10
两家均+10% 133.51 125.55
海光不变时,寒武纪扣非利润使倍数相等的增幅=6.34%
复用到下一组公司时,替换两个不重叠期间的原始财务数、同日未复权价格,以及明确日期和股份范围的股数。利润为零或负数的公司不适用这里的正盈利PE顺序比较,需要另选估值方法。
数据来源与计算范围
- 寒武纪《2025年年度报告》第10页分季度主要财务数据;《2026年第三季度报告》第1页累计数据、第8页股本。
- 海光信息《2025年年度报告摘要》第13页分季度主要会计数据;《2026年第三季度报告》第1页累计数据、第8页股本。
- 两份2026年三季报均注明未经审计。2026年9月30日为报告期末,不是披露日;所引两份官方PDF的路径日期分别为10月24日、10月20日,均早于本例11月17日价格日期;这里不把路径日期作为首次公开时间的核验结论。
- TickDB MCP未复权日线,2026年11月18日实际采集,使用11月17日
close。日线日期标签用于识别交易日,不解释成成交发生或数据接收时点。 - 本例是两个真实样本的历史数据研究,参考倍数采用本文定义的固定股数基准。利润敏感性只改变假设分母,不提供盈利预测、目标价或买卖建议。