港股回购怎么看?用行情数据API和公告追踪计划、执行与股份变化
TickDB Research ·
摘要:港股股票回购公告怎么查,回购后已发行股数又该怎么算?以腾讯控股(00700.HK)2025 年为例,用行情数据 API 查回购汇总,再对照业绩公告、年报和股份变动月报表,核对回购计划、实际回购金额与股份注销。腾讯全年买回约 1.534 亿股,已发行股数净减少 1.13%。本文拆解跨年注销和股权激励发行,给出一张可以复用的港股回购核对表。
腾讯说 2025 年打算至少回购 800 亿港元。财年结束后,公司公告显示,实际回购代价约 800.36 亿港元,在香港联交所买回 153,415,000 股,金额达到原先披露的下限。翻到年报的股本变动表,全年已发行普通股净减少的是 104,678,954 股,约 1.13%。
差出来的约 4,874 万股去哪了?要回答这个问题,得按两套日期查账。按买入日统计公司当年买了多少,按注销日核对当年扣了多少股,再把当期实际发行的新股加回去。这样就能分别回答两个问题:回购计划兑现了多少,年末股数实际少了多少?
港股股票回购公告怎么查?先把计划、买入和注销对到同一张表
腾讯在 2025 年 3 月公布前一年度业绩时,披露了当年的回购意向,金额为至少 800 亿港元。这是本例衡量计划执行的金额基准。股东大会授予的回购授权有自己的有效期和股份数量限制,研究时应另记一列。下面统一以腾讯 2025 财年为观察期,金额采用港元,股数采用普通股。
| 核对项目 | 腾讯 2025 年披露或复算结果 | 去哪里查 |
|---|---|---|
| 年度回购意向 | 至少 80,000,000,000 港元 | 2025 年 3 月 19 日发布的 2024 年度业绩新闻稿 |
| 实际回购金额 | 80,036,299,578.20 港元,未计费用 | 2025 年度业绩公告,第 50 页 |
| 年内市场买入 | 153,415,000 股 | 同上,按买入月份汇总 |
| 年内买入且当年注销 | 147,093,000 股 | 年内买入减去年末待注销,年报附注 33(e) |
| 年末待注销 | 6,322,000 股,2026 年 1 月注销 | 12 月股份变动月报表,第 7 页。年报附注 33(e) 确认后续注销 |
| 上年买入、当年注销 | 9,250,000 股 | 年报附注 33(e) |
| 当年实际注销合计 | 156,343,000 股 | 年报附注 33 股本变动表 |
| 期权行权发行 | +17,751,184 股 | 年报附注 33(a),按实际发行数 |
| 股份奖励计划配发 | +33,912,862 股 | 年报附注 33(c),配发给股份计划信托 |
| 年初 → 年末已发行实缴普通股 | 9,224,914,953 → 9,120,235,999 股 | 年报附注 33,期末数可用 12 月月报表第 2 页交叉核对 |
| 已发行普通股净变化 | −104,678,954 股,较年初减少约 1.13% | 年末股数减去年初股数 |
股份回购后什么时候注销?腾讯有两笔跨年记录
腾讯 2025 年买回的 153,415,000 股中,有 6,322,000 股到 2026 年 1 月才注销。与此同时,2024 年买回的 9,250,000 股在 2025 年 1 月注销。一减一加,2025 年实际注销了 156,343,000 股,比当年买入还多。
再看同期新增股份。腾讯因期权行权发行 17,751,184 股,因股份奖励计划配发 33,912,862 股,合计 51,664,046 股。这部分新增股份抵消了部分注销带来的股数下降。把两边放回同一个年度,股数就对上了。
9,224,914,953(年初)+ 51,664,046(新增)− 156,343,000(注销)= 9,120,235,999(年末)
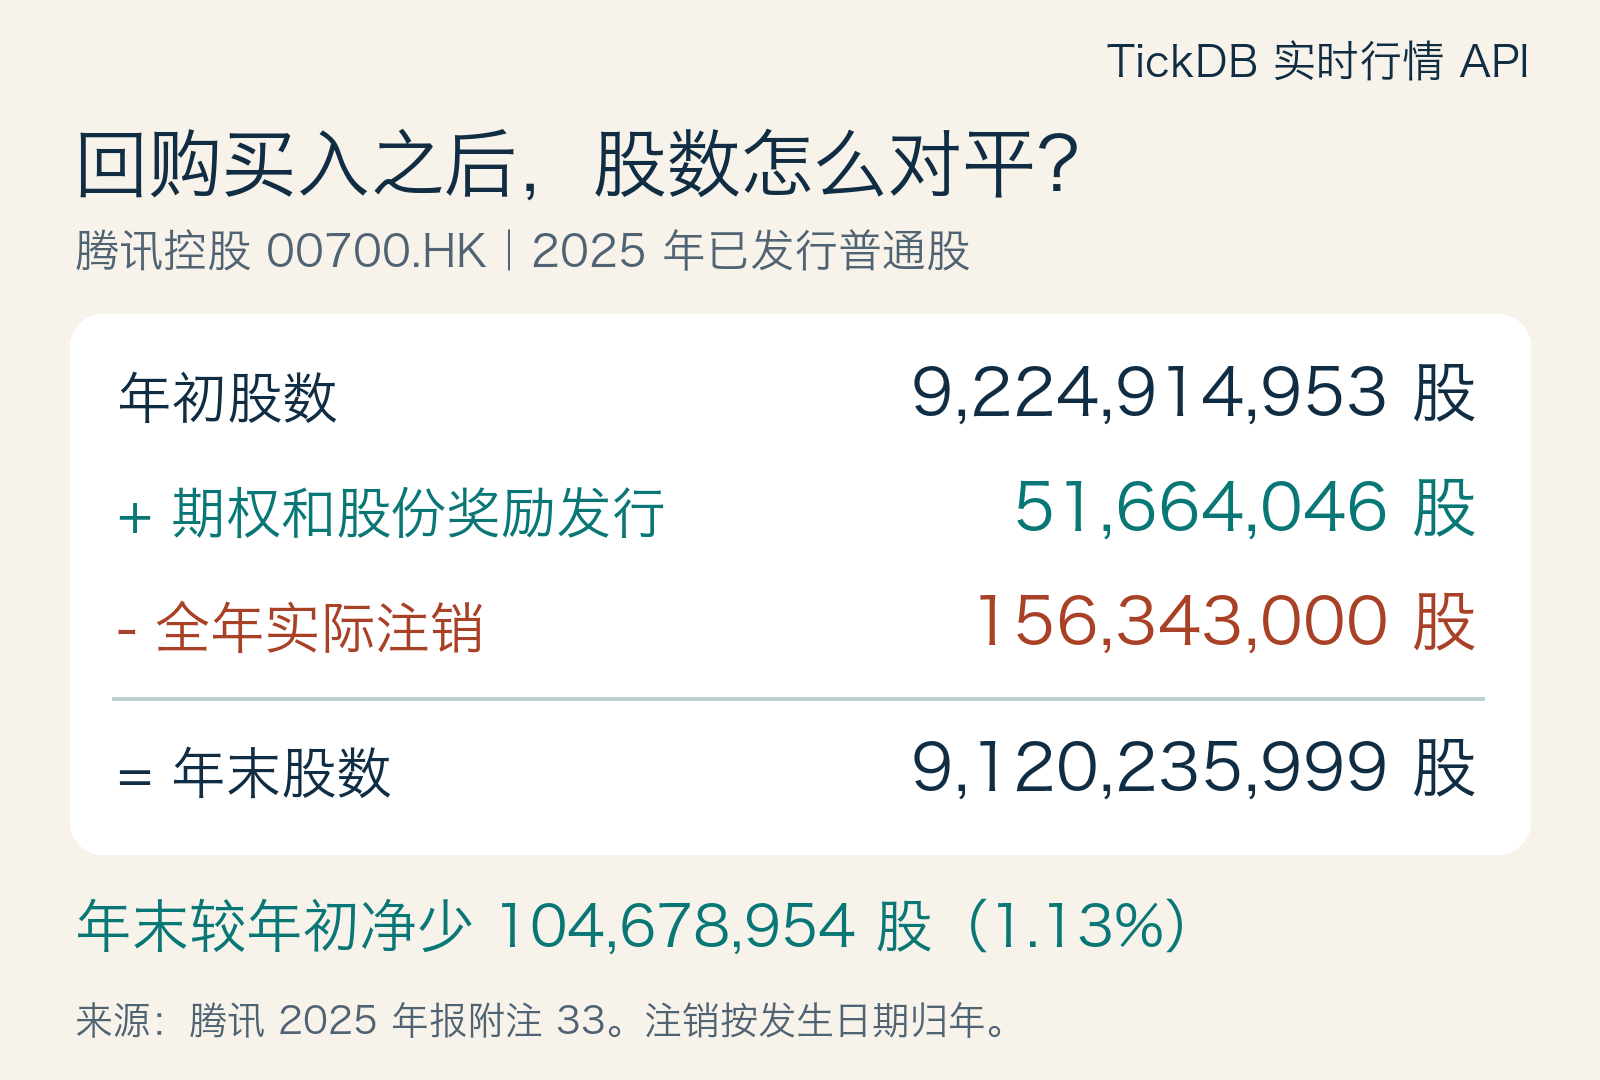
图 1|腾讯 2025 年已发行实缴普通股变动。来源为腾讯 2025 年报附注 33。
如果只看 12 月,三列数字同样不同。年报披露当月买回 22,040,000 股,股份变动月报表披露当月实际注销 24,950,000 股,其中包括 11 月买入的部分股份。同月期权行权新增 315,997 股,因此月末已发行股数实际净少 24,634,003 股。这组月度记录可以独立对平,也解释了为什么只按回购公告的买入日加总,无法复原某个月的股数变化。
API汇总和公告金额为什么差了约35.11亿港元?
用 TickDB 查询腾讯 700.HK,接口在 FY2025 一栏返回的 net_buyback 约为 835.47 亿港元。腾讯全年业绩公告披露的则是在香港联交所买入股份的总代价,未计费用,约 800.36 亿港元。两个数字同为 2025 财年、同为港元,但含义要分别看来源。
公告有明确的交易范围,并按买入月份列出股数与金额。本次 API 响应只给出年度 net_buyback 汇总,缺少足以解释差额的组成明细。仅凭响应,无法确认汇总包含哪些项目,也无法确认约 35.11 亿港元的差额来自哪里。即使两个值看起来可以直接相减,也只能先把结果记录为待核差额,不能据此认定是手续费、其他交易或数据错误。
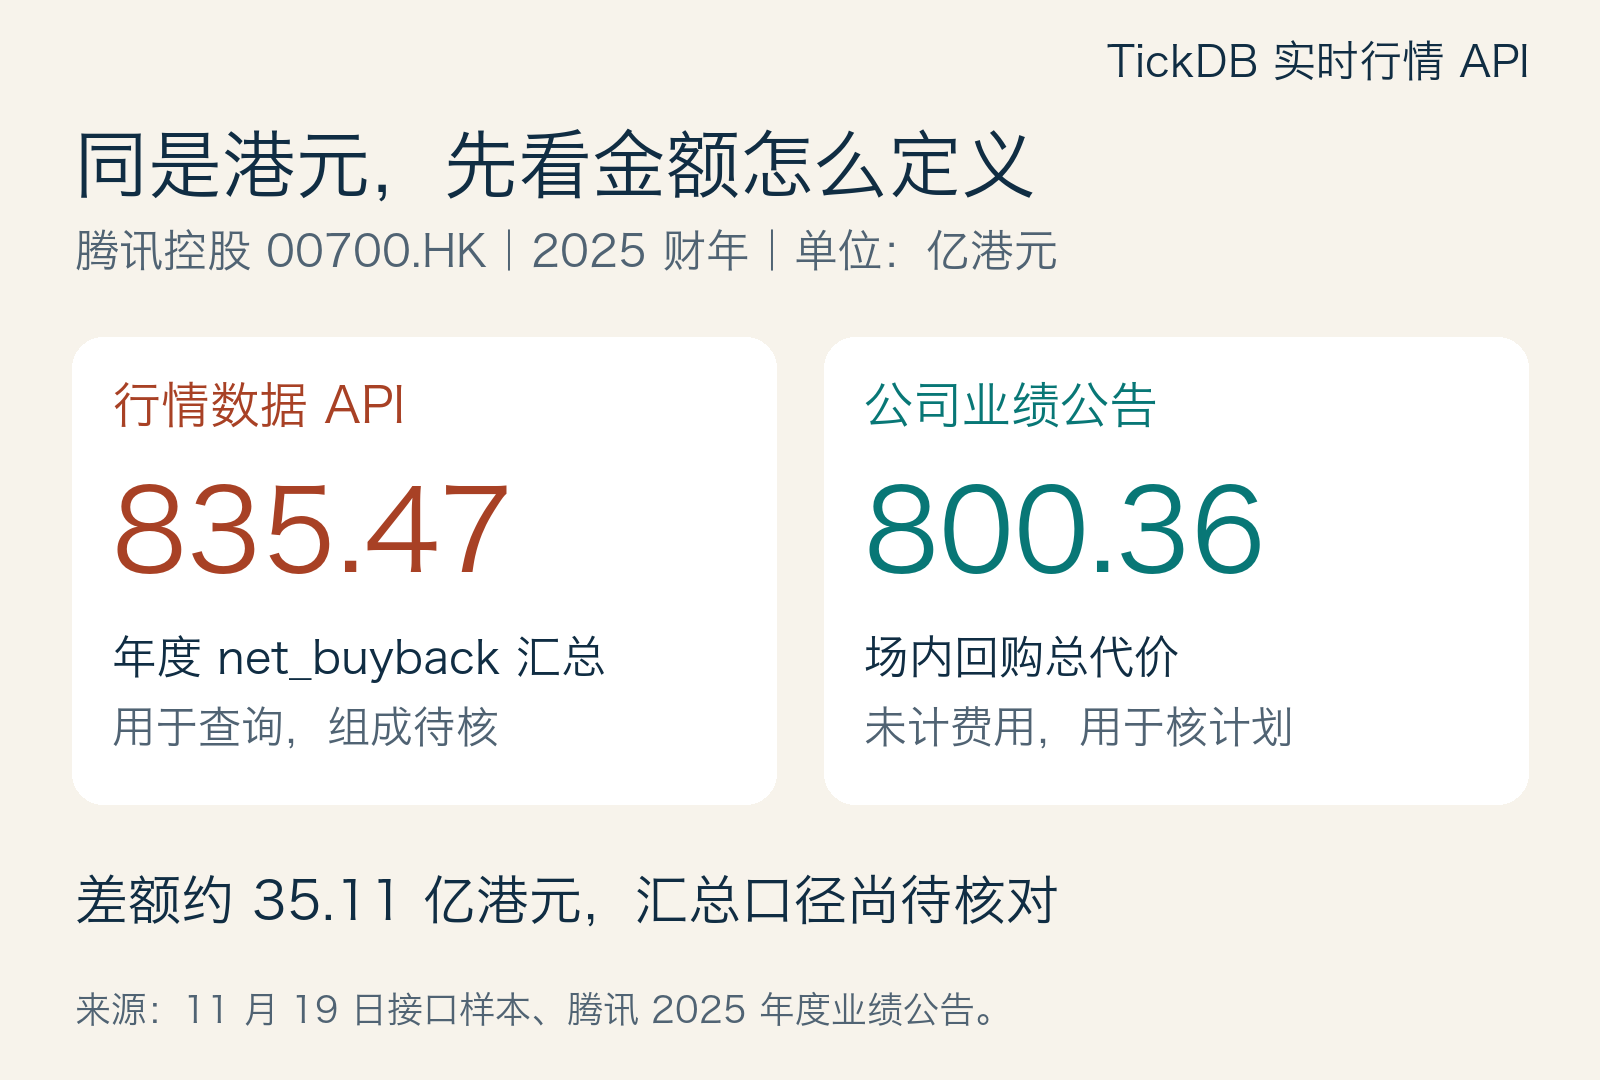
图 2|同一财年和币种下的两项金额。API 列取自 2026 年 11 月 19 日保存的单次查询,公告列取自腾讯 2025 年度业绩公告。差额按原值计算后四舍五入。
核对“至少回购 800 亿港元”的公司计划时,采用公告里的 800.36 亿港元。用接口做年度资料整理时,保留 net_buyback 原字段和取数日期,并把公告金额另列。要回答股份何时注销、期末少了多少,则回到股本附注和股份变动月报表。开展这类研究时,可把港股行情数据 API作为行情资料入口,公告仍是核对这一类回购事件的依据。
换一家公司,回购后已发行股数怎么计算?
- 先定计划口径。 找到公司最早披露的回购计划,记录公告日、适用期间、币种、金额或股数,以及这些数字是目标、下限还是上限。
- 再核实际执行。 用业绩公告或交易所披露核同一期间的买入日期、买入股数和回购代价。API 字段单独记录,只有确认币种、期间、交易范围及金额定义之后,才合并比较。
- 最后对平股数。 从证券变动月报表或股本附注抄下期初、期末已发行股数,把跨期注销、新发股份和其他实际股数变动分别列出。遇到待注销或库存股,按原表列报口径单独记录。腾讯样本用“期初+新增−注销”就能对平,其他公司还可能有额外变动。
这张表最有用的一列,是期末股数能否验算对上。如果算不平,先找遗漏的发行、注销批次或其他股本变动。对平后,再用期末减期初得到股数的净变化,并用年初股数计算变化比例。
本文使用的原始披露
- 腾讯 2024 年度业绩新闻稿,2025 年 3 月 19 日发布,2025 年回购意向。
- 腾讯 2025 年度业绩公告,第 50 页,按月列出回购买入和未计费用代价。
- 腾讯 2025 年报,第 28 页及附注 33,场内回购、注销时点、实际发行及期初期末股数。
- 腾讯 2025 年 12 月股份变动月报表,第 2、3、7 页,期初期末股数、期权发行和注销批次。