美股又涨了,但你真的看清市场状态了吗?先对齐这五层实时行情口径
TickDB Research ·
标题:美股又涨了,但你真的看清市场状态了吗?先对齐这五层实时行情口径
摘要:美股三大指数、实时行情、VIX、市场宽度、成交量——这些数字每天都在变,但指数上涨不等于整个市场都在走强。这篇文章不讲美股接下来是涨是跌,只给你一套五层口径的检查框架:哪个指数在涨?多少股票在涨?波动率有没有下来?成交量支不支持?你看的数据是哪个时间窗口的快照?把数据口径对齐,再谈市场判断。
昨夜美股上涨,三大指数全线收红。
很多人看到这个结果,第一判断是:市场变强了。但这个判断跳过了几个关键问题——涨的是指数还是大部分股票?权重股拉动的上涨和普涨是两回事。波动率有没有同步回落?如果指数涨了但VIX还在高位,市场的恐慌情绪并没有真正消退。你看的数据是收盘价、盘后价还是盘中快照?不同时间窗口的价格,对判断的帮助完全不同。
“美股涨了”本身不是判断,只是一个开头。真正的判断,藏在指数结构、市场宽度、波动率、成交量和数据时间窗口这五层口径里。
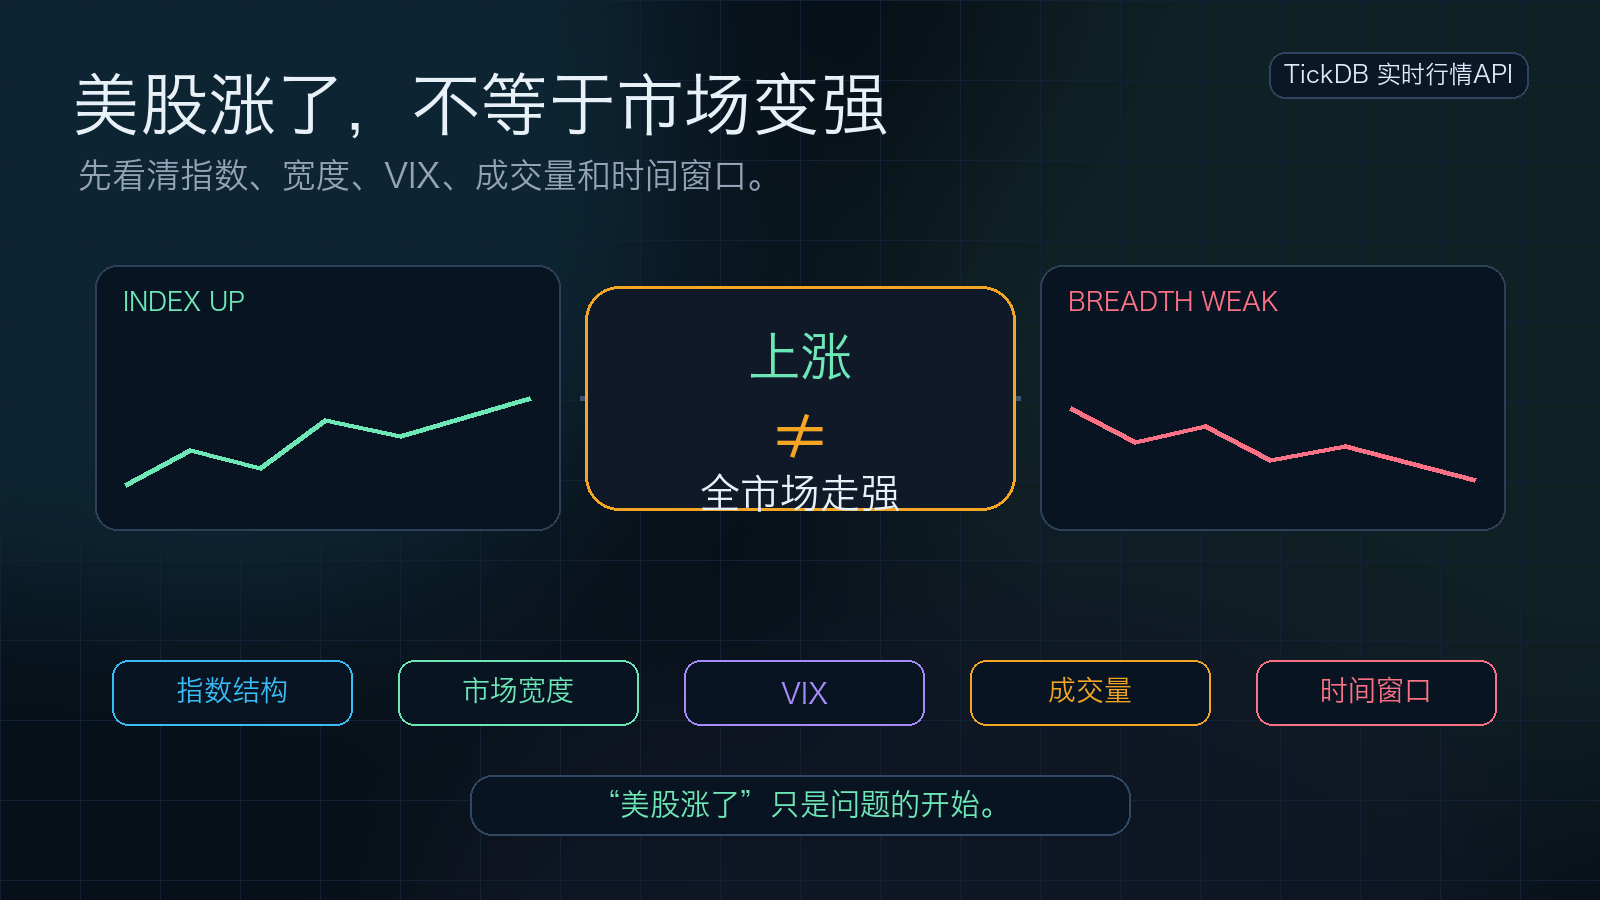 指数上涨只是观察入口,真正的市场状态要看指数结构、市场宽度、VIX、成交量和时间窗口。
一、指数层:哪个指数在涨?
道琼斯工业平均指数、标普500、纳斯达克综合指数、纳斯达克100——这四个名字经常被笼统地称为“美股三大指数”,但它们的成分结构和市场含义完全不同。
道指只有30只成分股,价格加权,受高价股影响大。标普500覆盖面更广,市值加权,大市值公司主导了指数的涨跌方向。纳指以科技股为主,纳指100更集中在前100只。这四个指数同一天上涨,涨的结构可能完全不同。
如果道指和标普500上涨但纳指持平,说明资金偏向传统行业而非科技股。如果纳指和纳指100大涨但标普500小涨,说明涨幅主要集中在少数大市值科技股,不是全市场走强。
看到“美股上涨”之前,先问一句:是哪个指数在涨?只看一个指数就下结论,等于用一间房间的温度来判断整栋楼的冷暖。
二、市场宽度层:多少股票在涨?
指数上涨时,最容易被忽略的数据是市场宽度。
市场宽度衡量的是上涨股票和下跌股票的数量对比。如果标普500上涨,但上涨家数和下跌家数基本持平,甚至上涨家数还略少——那推动指数上涨的力量可能集中在少数几只权重股,而不是整个市场都在走强。
另一种观察角度是创新高和创新低的股票数量。如果指数在涨但创52周新低的股票数量也在增加,市场的内在结构可能正在分化,而不是同步改善。
指数涨了不算强,大部分股票一起涨才算。下次看到“美股上涨”,顺带看一眼涨跌家数——这个数字比指数本身更能告诉你市场真实的样子。
三、波动率层:VIX有没有同步回落?
VIX通常被称为“恐慌指数”,它衡量的是市场对未来30天波动率的预期。
指数上涨时,VIX的同步变化能补充一个重要信息:这次上涨是“带恐慌的上涨”还是“带信心的上涨”。如果指数上涨但VIX保持高位甚至同步上涨,说明市场虽然价格上涨,但参与者的对冲需求和不安情绪仍然强烈——这不是典型的“市场变强”信号。如果VIX回落,至少说明短期恐慌情绪在缓解。
不过VIX有自己的运行逻辑。它反映的是期权市场的预期波动率,不是历史波动率。它有时会和指数同向变化,不总是反向。用VIX做情绪参考时,核心就一句话:看指数上涨时,波动率有没有跟着降下来。没降下来的上涨,和降下来的上涨,背后是两种不同的市场心态。
指数涨了VIX还居高不下,说明市场虽然在涨,但大家还在买保险。这种上涨,未必是信心回归。
四、成交量与时间窗口:你看到的价格,是哪一个时间切片的?
美股有盘前交易时段、正股交易时段、盘后交易时段。三个时段的价格、成交量和流动性完全不同。
盘前和盘后交易时段的成交量远低于正股时段,流动性较薄,较小的单笔交易就可能推动价格明显波动。盘后某只股票涨了2%,和正股交易时段涨了2%,反映的市场参与程度完全不同。如果用盘后价格来判断“市场变强”,相当于用一场非正式热身赛的成绩来预测正式比赛的结果。
时间窗口还有一个容易混淆的地方:你看到的“收盘价”是正股收盘时的最后一笔成交价,还是收盘后经过调整的结算价?你用的数据源里,时间戳是交易所行情生成时刻,还是数据到达你屏幕的时刻?不同时间窗口的数据混在一起,你的判断基础就不在同一张切片上。
盘前涨和盘中涨不一样。盘后涨和收盘涨也不一样。先对齐时间窗口,再谈市场判断。
五、数据源:把五层口径放进同一套可复核的入口里
上面四层口径——指数结构、市场宽度、波动率、成交量与时间窗口——每一层都依赖一个更基础的问题:你用来观察这些数据的数据源,能不能把指数代码、标的、时间戳、字段含义和交易时段讲清楚?
两个不同的行情软件显示同一个指数价格但数字不一样,这种经历很多人都有。差几分钱可能无所谓,但如果差的是时间窗口——一个显示的是收盘价,另一个显示的是盘后价,你的判断起点就已经偏了。跨市场对比时这个问题更突出:美股、港股、A股的数据如果来自不同入口,各自的字段口径、时间戳规则、交易时段定义都可能不同。你拿着这些不同坐标系下的数字放在一起比较,结论从一开始就是歪的。
TickDB 是一个统一实时行情数据 API,为开发者、AI 工具用户、量化研究者和金融应用团队提供多市场结构化行情数据。它支持 REST、WebSocket 和 MCP 三种接入方式,分别对应不同的使用场景:
- REST:适合查询行情快照、历史 K 线、订单簿和成交数据。主动发起请求,拿到结构化返回,适合复盘、分析和一次性核对。
- WebSocket:适合实时行情面板、持续监控和告警。建立长连接后数据主动推送,适合需要在盘中持续观察市场状态的场景。
- MCP:适合让 Cursor、Claude Code 等 AI 工具直接调用真实行情数据。AI 在分析之前先查一次真实行情,而不是凭训练记忆或搜索结果猜一个数字。
在本文讨论的美股行情观察场景里,TickDB 不替你判断美股涨跌,不推荐任何股票,不证明任何策略有效。它解决的是一个更前置的问题:帮你把指数、标的、时间戳、字段和交易时段放进同一套可复核的数据入口里。
把五层口径放进 TickDB 里怎么核对
| 你要核对的口径 | TickDB 可以提供的验证路径 |
|---|---|
| 指数层:你关注的是道指、标普、纳指还是纳指100? | 用统一 symbol 规则查询对应指数或成分标的,确认你看到的是哪个指数 |
| 标的层:关注的个股属于哪个市场?代码格式是否正确? | 用产品查询能力核对标的代码格式和市场归属,避免把美股标的和港股同名标的混在一起 |
| 时间窗口:看到的价格是盘中、盘前、盘后还是收盘快照? | 通过 timestamp 和交易时段信息区分不同时间切片,确认当前返回的数据属于哪个交易时段 |
| 成交量与价格字段:看到的“价格”是最新价、收盘价还是其他口径? | 用 ticker / kline 返回结构核对价格字段名、成交量字段名、K 线时间区间和字段含义 |
| AI 工具调用:让 AI 分析美股行情,用的是真实数据还是训练记忆? | 通过 MCP 让 AI 工具先查询真实行情,基于结构化返回继续分析 |
TickDB 不预测涨跌,不推荐股票,不证明策略有效,不替代投资判断。它解决的是行情数据接入、字段核对、时间窗口确认、AI 工具调用和跨市场数据口径对齐问题。具体字段、端点和数据细节以官方文档和你自己的测试结果为准。
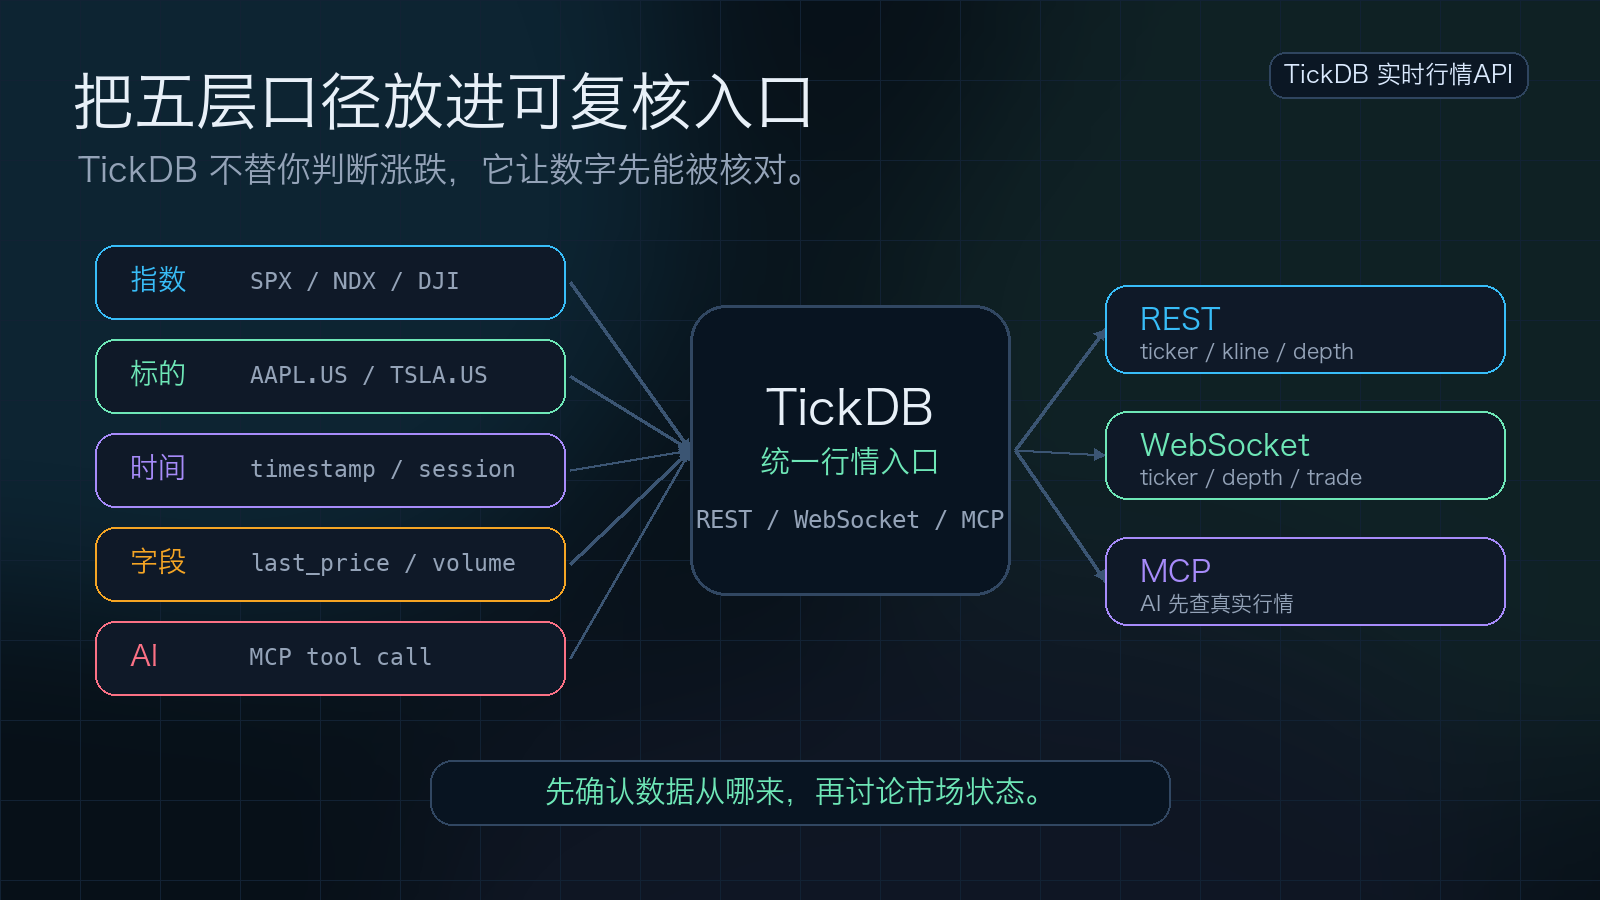 TickDB 不替你判断涨跌,它提供 REST、WebSocket、MCP 等入口,让指数、标的、时间、字段和 AI 调用先能被核对。
六、五层口径速查表
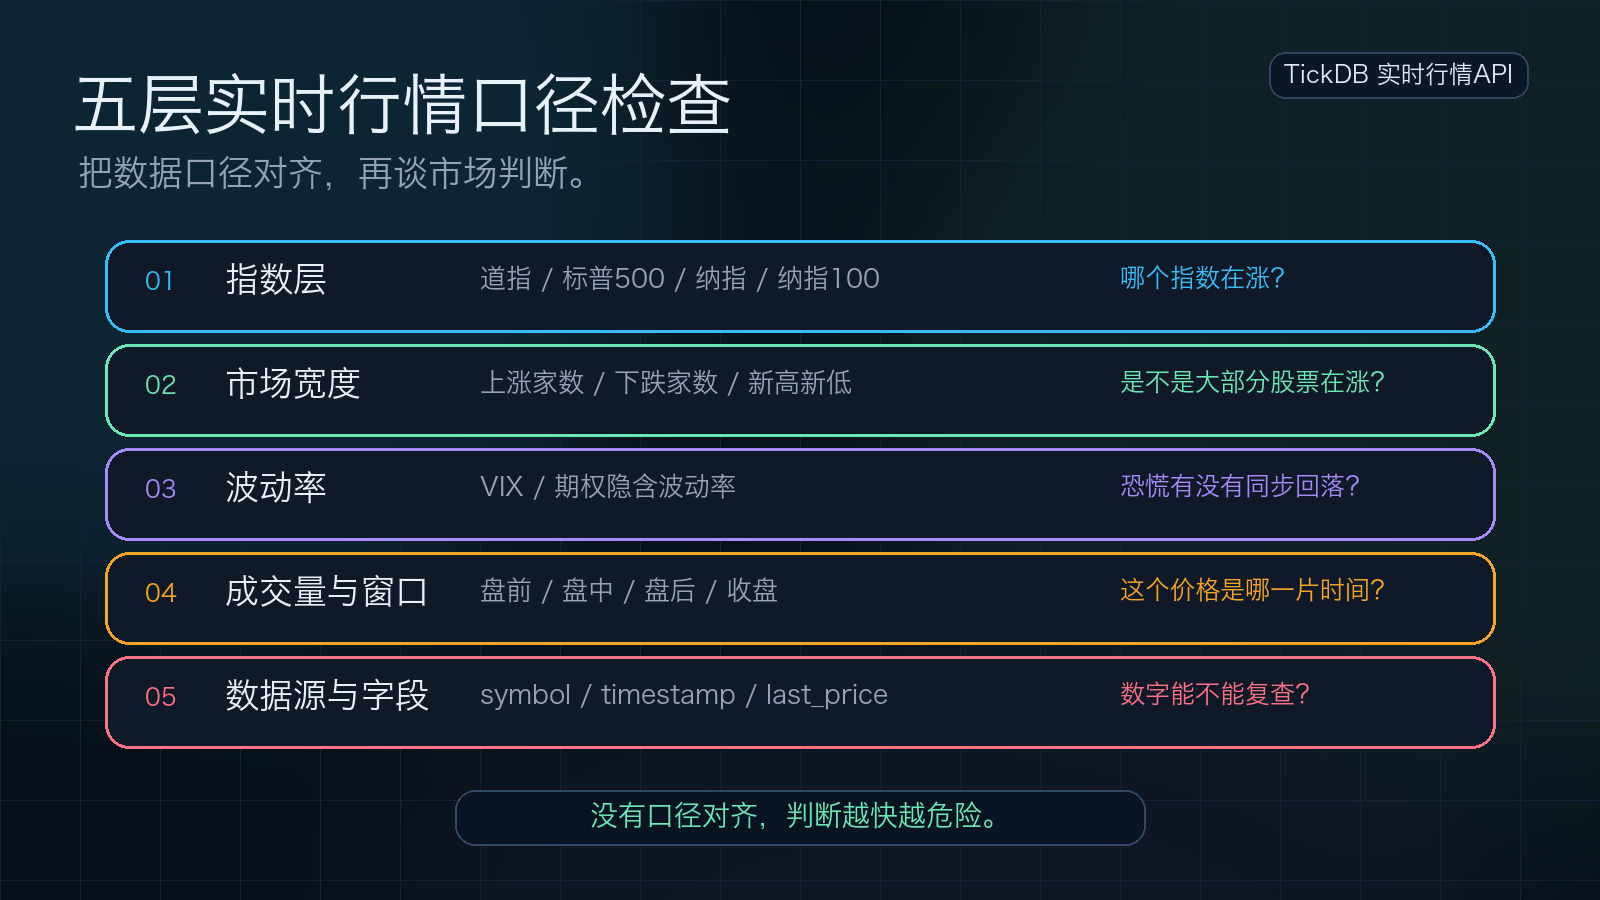 把五层行情口径对齐,再谈市场判断;否则判断越快,偏差越大。
| 口径层 | 要查的问题 | 没查清楚会怎样 |
|---|---|---|
| 指数层 | 是哪个指数在涨?道指、标普、纳指还是纳指100? | 把权重股拉指数当成全市场走强 |
| 市场宽度层 | 上涨家数和下跌家数对比如何?创新高和新低股票数量怎么变? | 只看到指数涨,没看到大部分股票在跌 |
| 波动率层 | VIX有没有同步回落? | 误判市场情绪,把带恐慌的上涨当成信心回归 |
| 成交量与时间窗口 | 是盘中价、盘前价、盘后价还是收盘价? | 拿盘后小成交量价格判断市场方向 |
| 数据源与口径 | 数据从哪来?时间戳是什么语义?字段代表什么? | 判断建立在不可追溯的数字上 |
七、最后问你一个问题
你看美股时,第一眼看三大指数,还是会先看市场宽度和波动率?
下次看到“昨夜美股上涨”,试着把上面五层口径拉通看一遍。你会发现,“美股涨了”不是结论,是问题的开始。真正的市场状态,藏在这五层数据交叉验证之后的判断里。
本文只讨论美股实时行情数据的观察方法和数据口径核对,不构成任何投资建议。文中提及的行情数字均为截至某一时间的快照或某日收盘数据的方法论示例。