Tesla交付数据公布了:别把盘前价、常规交易价和盘后价混成一个信号
TickDB Research ·
摘要: Tesla Q2交付数据已经公布,很多人的第一反应是打开行情软件看盘前涨跌。但盘前涨了不等于常规交易时段一定延续,盘前跌了也不等于市场已经给出最终结论。本文不讨论Tesla值不值得买,也不预测股价方向,只讲一件事:事件数据出来后,盘前价、常规交易价、盘后价是三个不同的市场状态,没对齐之前,不要把一个价格跳动当成市场已经完成定价。
一、数据公布了,市场开始解读
7月2日,Tesla Q2交付数据公布。
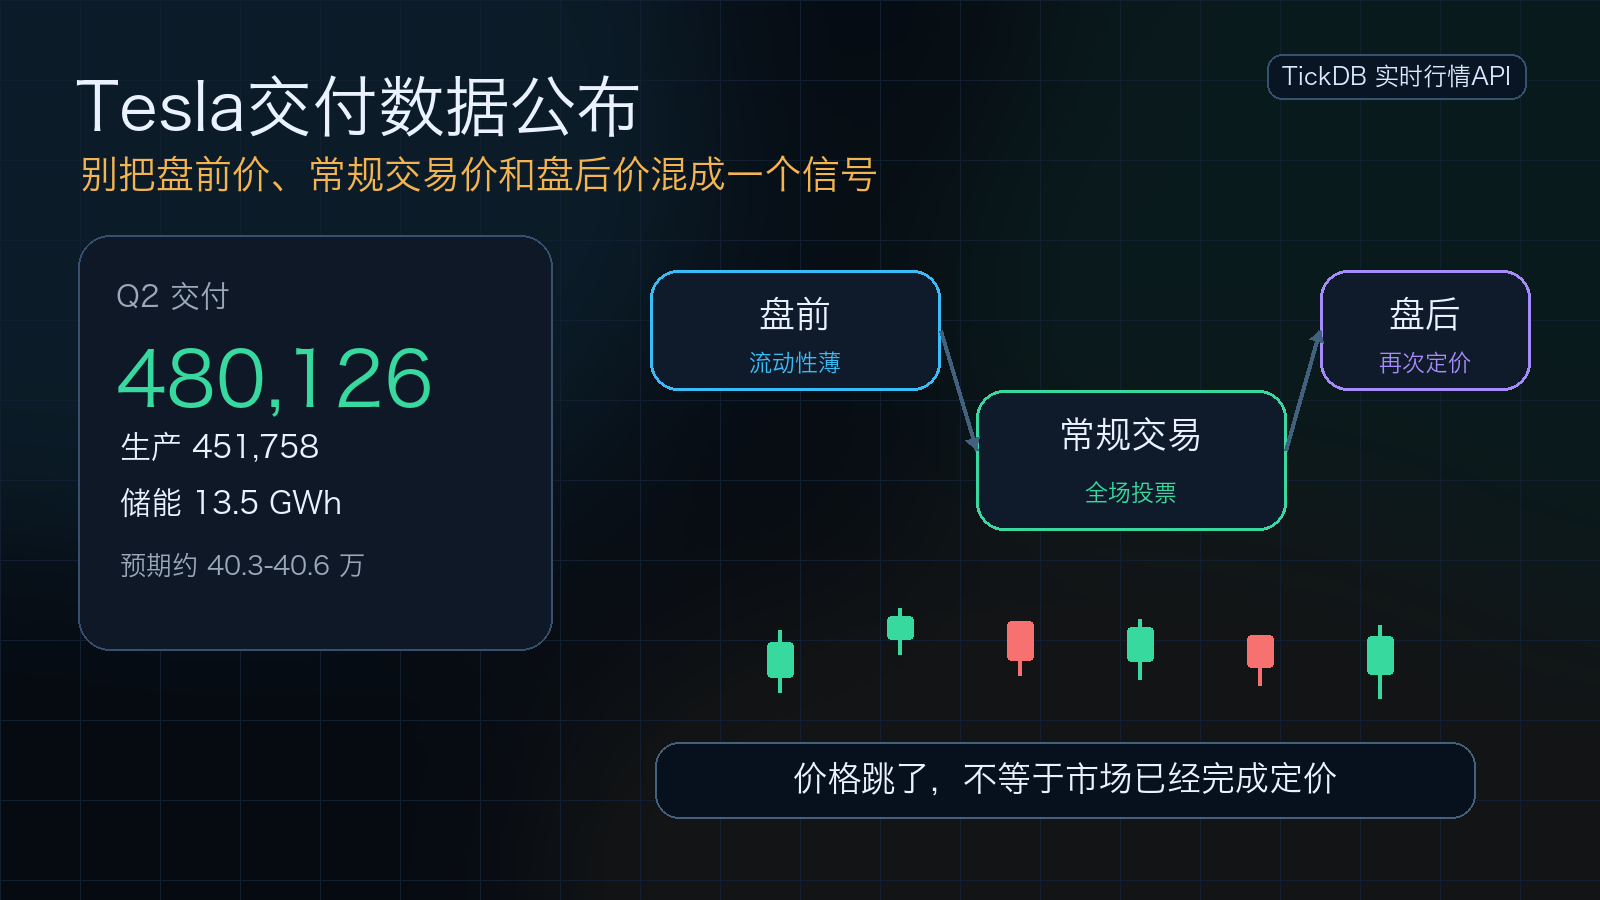
根据Tesla官方IR发布的数据:Q2 2026总交付480,126辆,总生产451,758辆,储能部署13.5 GWh。在此之前,媒体报道和市场预期大致集中在40.3万至40.6万辆附近,部分更乐观的预测更高。
数据出来后,TSLA的价格大概率已经跳了一下。涨了,你会看到“超预期,市场认可”的解读;跌了,你会看到“不及预期”的标题。
但有一个问题,很少有人停下来想:你看到的那个跳动的价格,到底是在哪个市场状态下产生的?
- 盘前涨了,不等于常规交易时段开盘后还会涨。
- 盘前跌了,也不等于市场已经对交付数据做出了最终判断。
盘前交易、常规交易时段、盘后交易——这是三个参与者不同、流动性不同、成交量完全不同的市场。把一个盘前的价格跳动当成“市场已经投票了”,是事件交易里最容易被忽视的口径错误。
本文不判断Tesla的交付数据好不好,不给任何买卖建议。只做一件事:把事件行情里最容易混淆的几个口径拆开,让你下次再看到“XX数据公布,盘前大涨”的时候,知道该先查什么。
一言以蔽之:价格跳了不等于市场定了,你得先知道这是谁在投票、在哪个房间里投的票。
二、为什么“交付数据 + 盘前涨跌”容易误导
第一,市场交易的是预期差,不是数字本身。
你看到“Tesla Q2交付480,126辆”,第一反应可能是“超预期了”。但市场在数据公布前,早就根据分析师预测形成了一个预期区间——媒体报道的预期大致集中在40.3万至40.6万辆附近,也有更乐观的预测高于此区间。
- 实际值48万,市场此前预期约40万出头 → 实际值显著高于预期。
- 但如果市场此前已经充分消化了更高预期,实际值即便绝对数高,反应也可能趋于复杂。
市场反应的不是数字本身,而是“实际值和预期差多少”。
第二,盘前交易和常规交易时段不是同一个市场。
美股盘前交易时段,参与者远比常规交易时段少,流动性更薄,成交量更小。
- 同样的买卖单,在盘前能推动的价格变动幅度,可能是常规交易时段的数倍。
- 盘前涨了,不代表常规交易时段开盘后能守住涨幅,也不代表市场共识就是“看好”。
把盘前价格当成常规交易时段的价格,就相当于拿早市刚开门时第一笔成交价,来推断全天均价。
第三,新闻发布时间和价格时间戳不是一回事。
数据公布的那一刻,价格可能剧烈跳动。但不同的行情软件、不同的数据源,显示的那个“第一时间价格”,时间戳可能差出几秒甚至更多。
- 你看到的价格是第几秒的价格?是数据公布后第一笔成交价,还是几秒后的价格?
- 这几秒的差距,在事件交易里,足够改变你对“市场反应方向”的判断。
第四,个股事件和大盘环境不是同一件事。
Tesla公布交付数据的同一天,市场还在关注美国就业数据、美股盘前期货和科技股整体波动。而且7月4日美国独立日假期临近,假期前流动性可能进一步减弱。
TSLA的价格变动里,有多少是交付数据本身驱动的,有多少是大盘环境和假期前情绪驱动的——不做区分,就很难判断这次跳动的可持续性。
一言以蔽之:盘前是几个人在投票,常规交易是全场在投票——你不能拿清早第一声叫价,当成一整天的公平秤。
三、看Tesla这类事件,先验五层口径
数据公布后看到价格跳动,别急着下判断。先问自己五个问题:
第一,数据口径:你看到的是官方公布值、市场预期值,还是媒体估算值?
数据刚出来的时候,社交网络上同时流传着好几个版本。有的是官方IR发布的数据,有的是之前投行给出的预测,有的是媒体综合预期的区间。三个数字混在一起比较,结论从一开始就没对齐。
第二,预期差:实际值和市场预期差多少?
不要只看绝对数字。48万的交付量,放在预期40万出头的背景下是一回事,放在预期更高的背景下是另一回事。关键是“实际减去预期”的差值,不是数字本身的大小。
第三,时间窗口:你看的是盘前、常规交易时段、盘后,还是隔夜行情?
盘前价格、常规交易时段价格、收盘价、盘后价格——这四个时间窗口对应的市场状态完全不同。盘前是流动性最薄的阶段,收盘是流动性最充分的阶段。不同时间窗口的价格,不能直接放在一起比。
第四,成交量和流动性:价格跳动了,有没有成交量支撑?
一个价格跳动,如果成交量极小,它可能只是某个大单在流动性稀薄时的短暂冲击,不代表市场整体的方向。成交量越充分,这个价格越值得纳入观察。盘前时段尤其要关注成交量。
第五,数据源:你看的行情软件显示的是哪个价格字段、哪个时间戳、哪个交易时段?
同一个TSLA,不同行情软件显示的价格可能不一样。有的是实时价格,有的是延迟报价。有的是常规交易时段价格,有的可能混了盘前盘后数据。和别人讨论“Tesla涨了还是跌了”之前,先确认你们看的是同一个时间窗口、同一个价格字段。
一言以蔽之:事件数据不是结论,价格也不是单一信号——你看到的只是市场的一张快照,不是全貌。
四、一张表,五件事
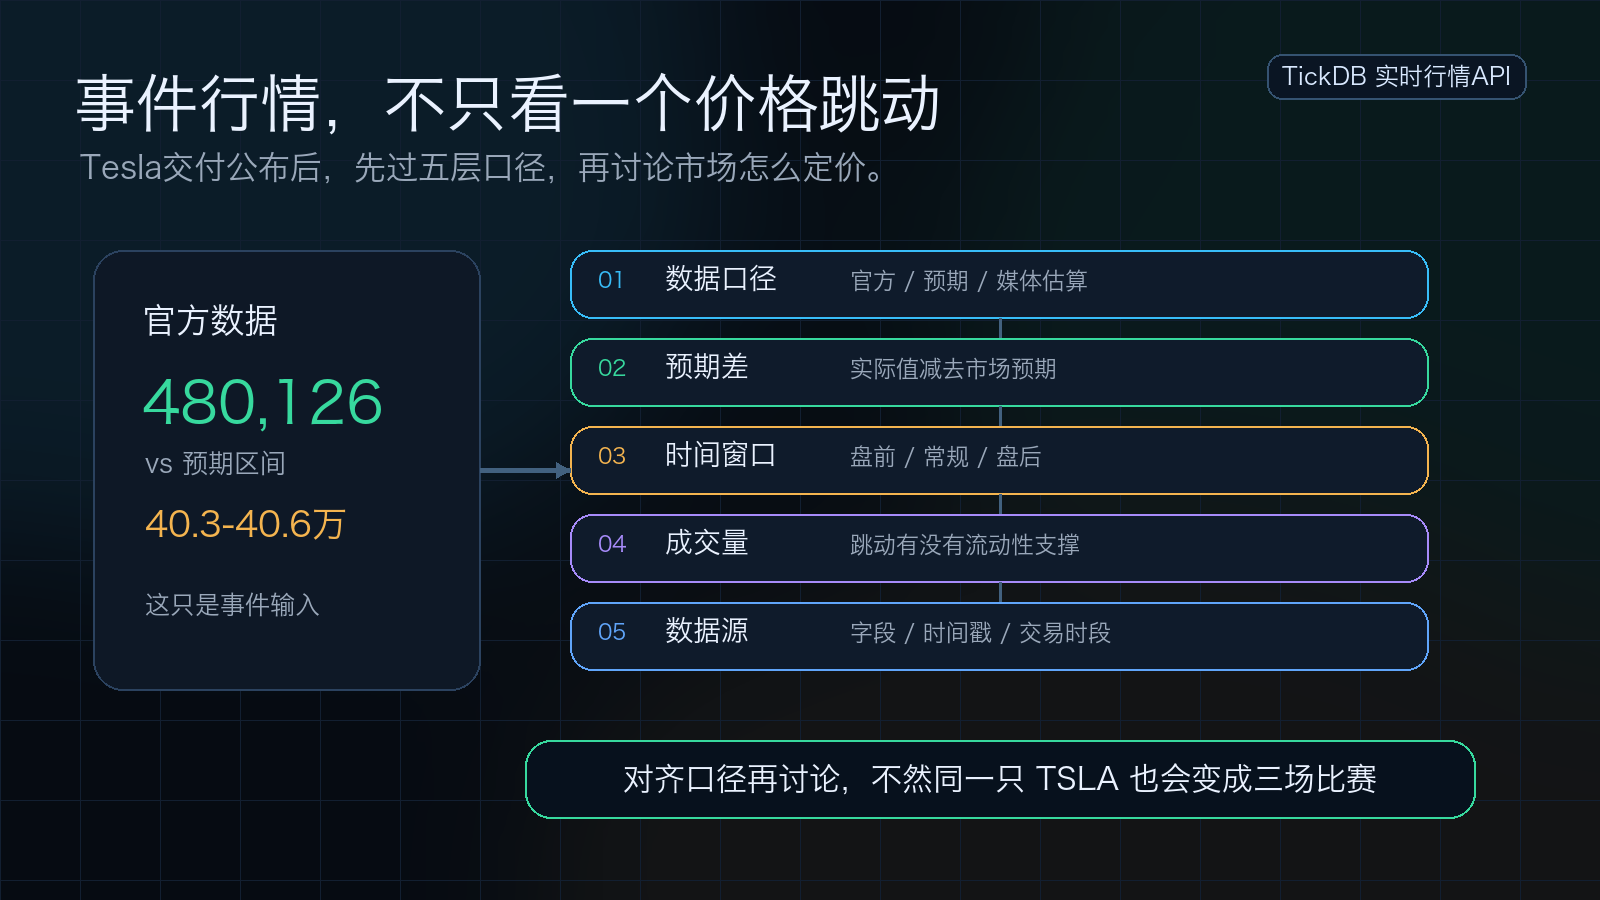
每次用事件数据判断行情前,先花三十秒过一遍。
| 检查项 | 要问的问题 | 没对齐会怎样 |
|---|---|---|
| 数据口径 | 这是官方公布值、市场预期还是媒体估算? | 拿不同口径的数字比,结论从一开始就偏了 |
| 预期差 | 实际值比市场预期高还是低?差了多少? | 只看绝对数字,不知道市场是惊喜还是失望 |
| 时间窗口 | 这是盘前、常规交易、收盘还是盘后价格? | 盘前价当常规交易价看,流动性完全不同 |
| 成交量/流动性 | 价格跳动了,成交量有多大? | 把小单冲击当成市场共识 |
| 数据源/时间戳 | 你看的是哪个软件、哪个字段、哪个时间? | 跟别人讨论半天,看的根本不是同一个东西 |
五件事都确认过了,再讨论“市场怎么看Tesla交付数据”才有意义。没确认之前,每个人都在用自己看到的那一个价格,讨论同一个词。
一言以蔽之:对齐口径再讨论,不然你们聊的是同一只股票,看的却是不同的比赛。
五、如果你不只是看一眼价格
如果你只是看一眼TSLA盘前涨跌,普通行情软件够用了。
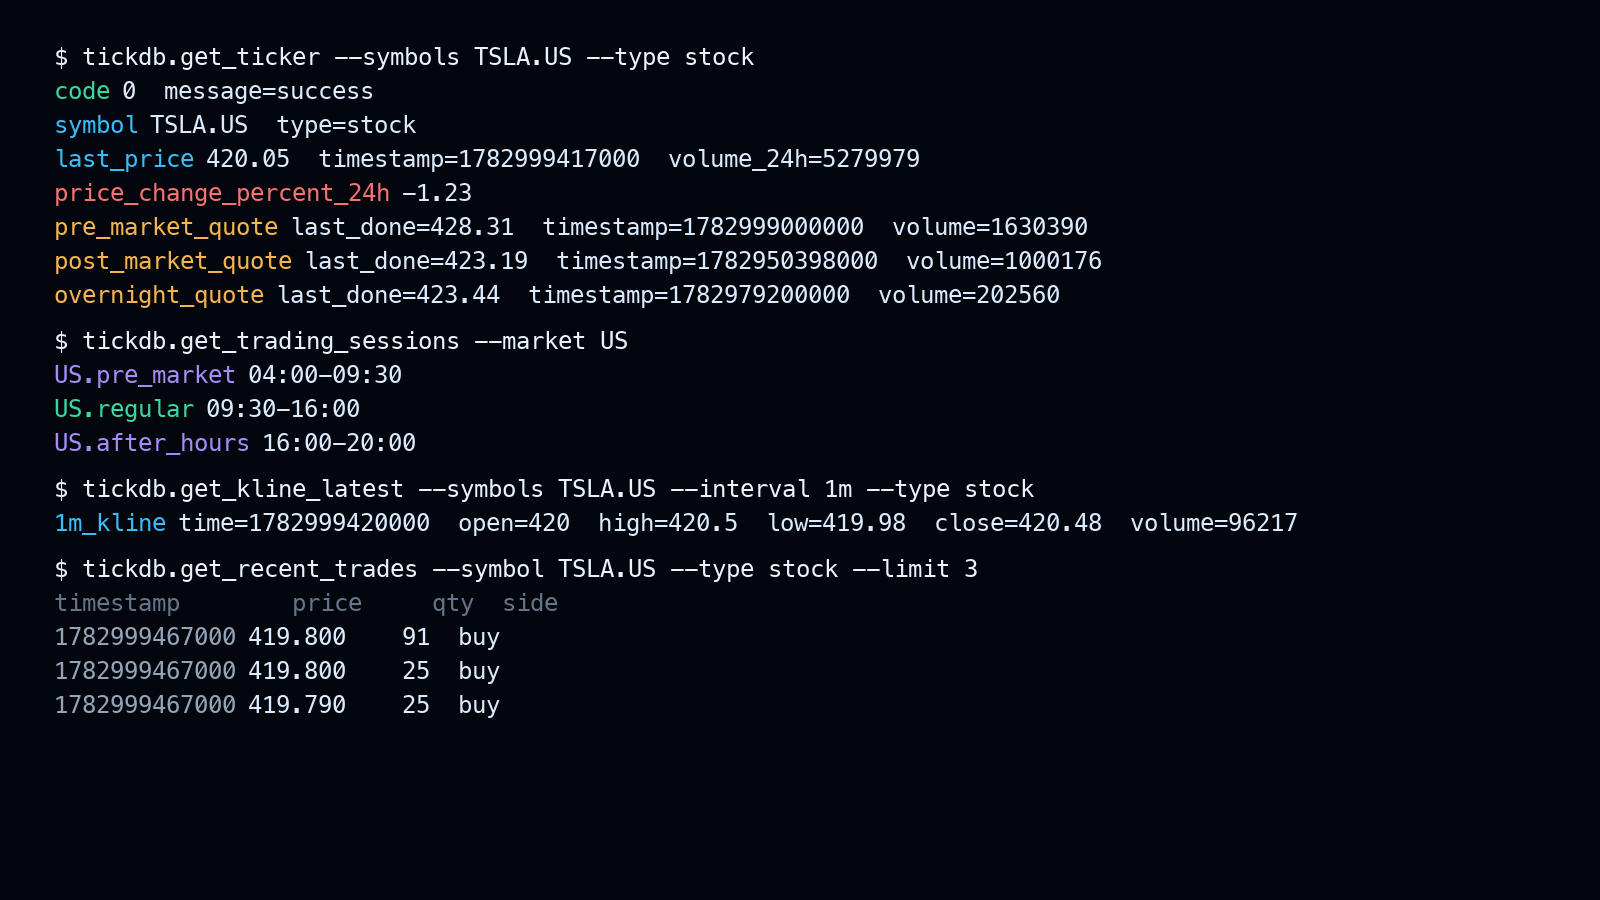 通过 TickDB 查询 TSLA.US 的实时快照、盘前/盘后字段、美股交易时段、1分钟K线和最近逐笔。此处只用于说明字段与时间窗口核对,不构成投资建议。
但如果你要把Tesla这种事件行情放进研究脚本、AI分析、行情面板或复盘流程里,就需要尽量把symbol、字段、时间戳和交易时段放到同一套可复核入口里。
不同数据源对盘前、盘后、常规交易时段的价格字段定义可能不一样,时间戳的生成位置也可能不同——把这些差异统一到一个可复核的数据入口里,分析时才不至于被口径问题干扰。
TickDB是一个统一实时行情数据API,覆盖A股、港股、美股等主要市场,可用于多市场行情接入和字段核对。
它支持REST、WebSocket等多种接入方式,也提供面向AI工具的Skill和MCP入口,但这些只是接入路径的选择——具体用哪种,取决于你的研究习惯和工具环境。这里不展开细节,有兴趣可以查阅官方文档和GitHub仓库。
有一点需要说清楚:TickDB不预测Tesla涨跌,不推荐股票,不替代投资判断。
它做的事情很朴素——让你在分析事件行情前,先确认自己看的到底是哪一个时间窗口、哪一个字段、哪一个市场状态。口径对齐了,剩下的判断你自己做。
最后
下一次,当你的推送通知里出现“Tesla交付超预期,盘前大涨”或者“不及预期,盘前跳水”的时候——
别急着下结论。
先花三十秒,把上面那张表里的五个问题过一遍。事件数据不是结论,价格也不是单一信号。把口径对齐之后,讨论才有意义。
你看美股事件股时,会先看盘前价,还是先看实际数据和成交量?评论区聊聊你的习惯。
本文只讨论事件数据口径和行情观察方法,不构成任何投资建议。文中Tesla Q2 2026交付数据来自Tesla官方IR发布,市场预期数据来自媒体报道,均为公开信息。本文不代表对Tesla或任何股票未来走势的判断。